
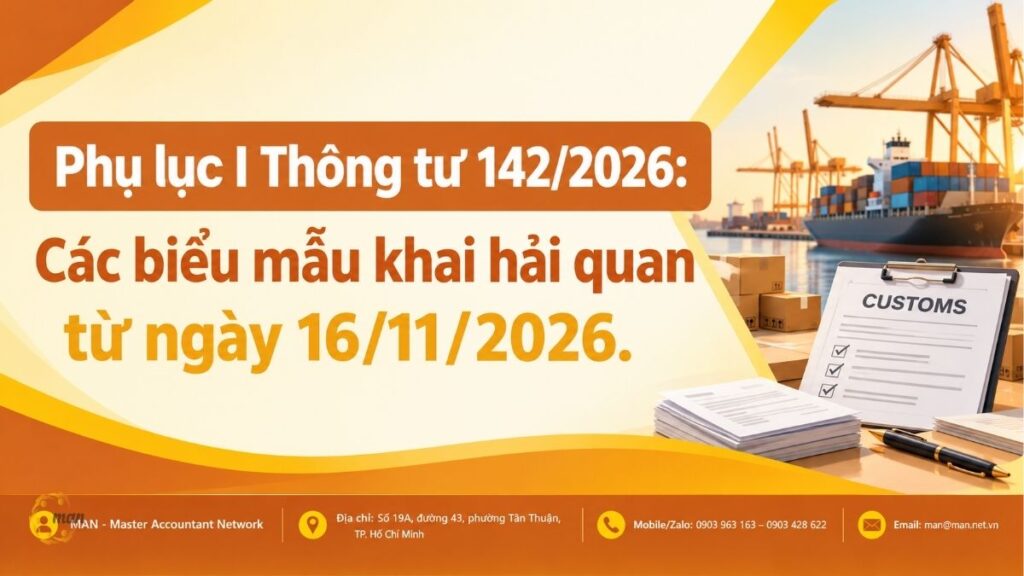
Phụ lục I Thông tư 142/2026 ban hành ngày 29/09/2026 bởi Bộ Tài chính đã đánh dấu bước chuyển quan trọng trong công tác quản lý hải quan đối với hàng hóa gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Bối cảnh thương mại điện tử xuyên biên giới bùng nổ cùng lưu lượng bưu gửi tăng trưởng đột biến đặt ra yêu cầu cấp thiết về việc số hóa và chuẩn hóa các biểu mẫu nghiệp vụ. Theo số liệu giám sát ngành, hàng triệu đơn hàng trị giá thấp giao dịch mỗi ngày đang tạo ra áp lực soát xét lớn đối với cả cơ quan quản lý lẫn doanh nghiệp khai thác.
Sự ra đời của văn bản này trực tiếp sửa đổi, bổ sung các quy định tại Thông tư 49/2015/TT-BTC, Thông tư 191/2015/TT-BTC, Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC. Doanh nghiệp cần nắm vững các điểm thay đổi cấu trúc bảng kê và báo cáo tài chính hải quan để chủ động rà soát hệ thống dữ liệu trước thời điểm chính thức áp dụng vào ngày 16/11/2026. Việc chuẩn bị sớm giúp giảm thiểu tối đa rủi ro tham vấn giá, chậm thông quan hoặc bị xử phạt vi phạm hành chính về thuế.
Tải về Phụ lục I Thông tư 142/2026
Tóm tắt trọng tâm về Phụ lục I Thông tư 142/2026
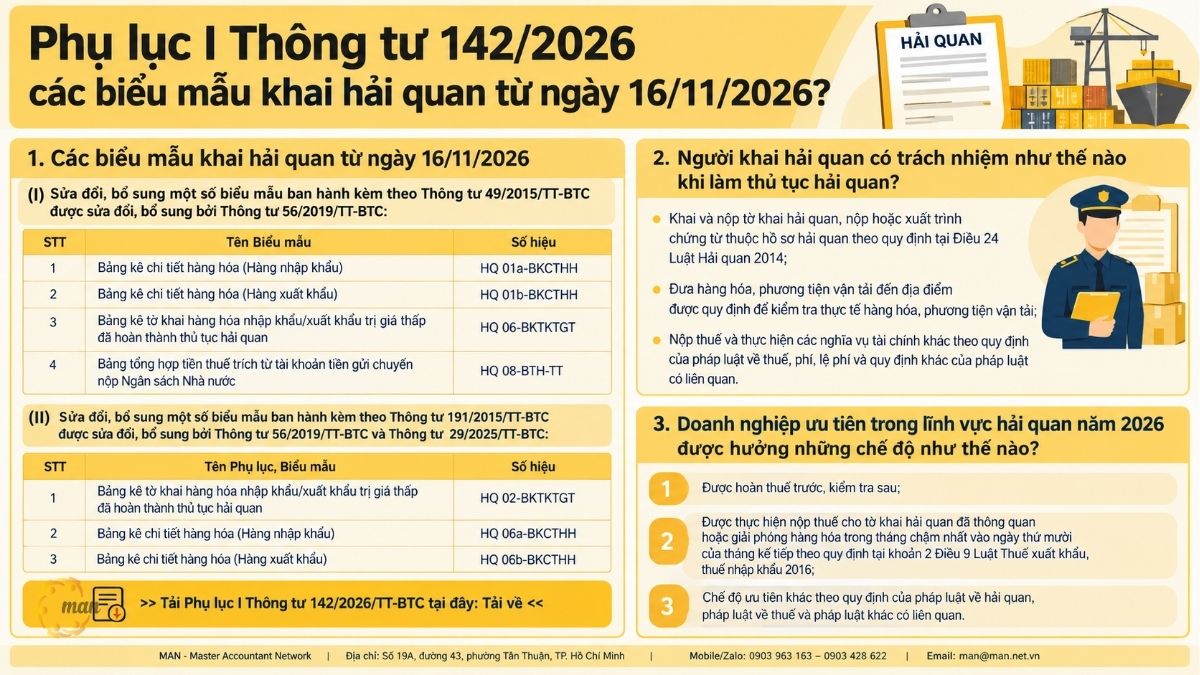
- Phụ lục I Thông tư 142/2026 là hệ thống 7 biểu mẫu nghiệp vụ hải quan chuẩn hóa áp dụng cho hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định và dịch vụ chuyển phát nhanh quốc tế.
- Mục đích sử dụng: Dùng để lập bảng kê chi tiết hàng hóa xuất nhập khẩu, tổng hợp tờ khai trị giá thấp đã thông quan và trích nộp tiền thuế vào Ngân sách Nhà nước.
- Đối tượng áp dụng: Doanh nghiệp cung ứng dịch vụ bưu chính được chỉ định, doanh nghiệp kinh doanh dịch vụ chuyển phát nhanh quốc tế, chủ hàng hóa và cán bộ công chức hải quan thụ lý.
- Thời điểm bắt buộc áp dụng: Từ ngày 16/11/2026 trên phạm vi toàn quốc.
Phụ lục I Thông tư 142/2026 quy định những nội dung pháp lý quan trọng nào?
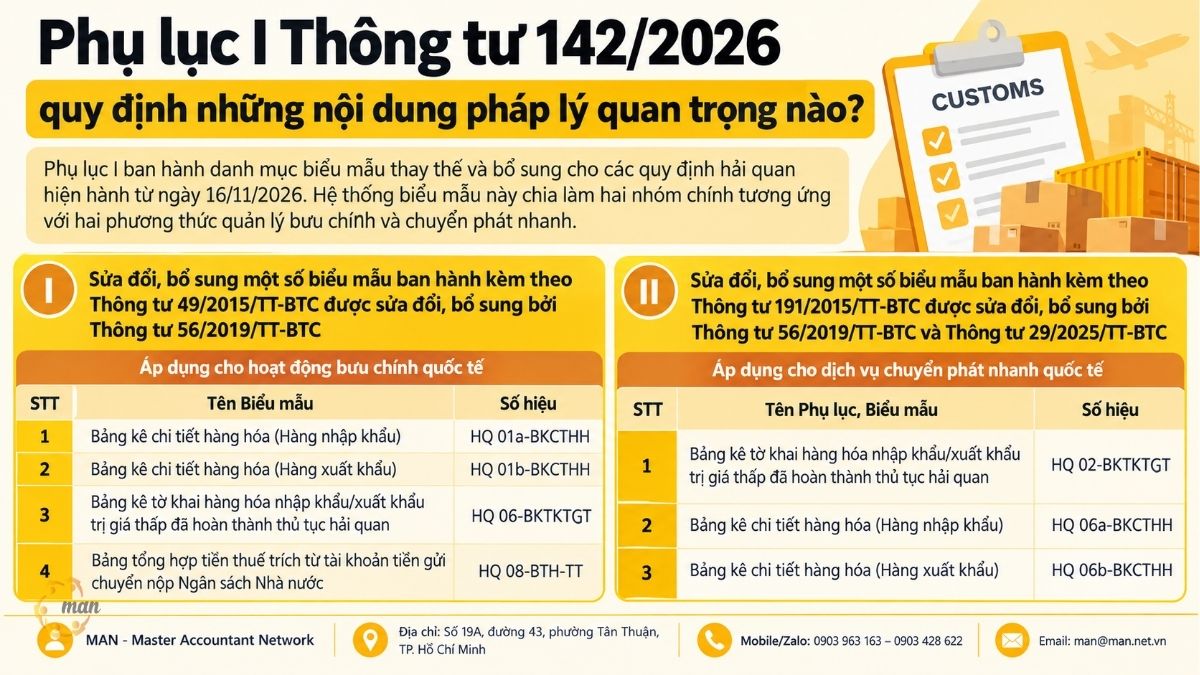
Căn cứ theo Thông tư 142/2026/TT-BTC do Bộ Tài chính ban hành ngày 29/09/2026, Phụ lục I ban hành danh mục biểu mẫu thay thế và bổ sung cho các quy định hải quan hiện hành từ ngày 16/11/2026. Hệ thống biểu mẫu này chia làm hai nhóm chính tương ứng với hai phương thức quản lý bưu chính và chuyển phát nhanh.
(I) Sửa đổi, bổ sung một số biểu mẫu ban hành kèm theo Thông tư 49/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC
Ở nhóm thứ nhất, văn bản sửa đổi và bổ sung các biểu mẫu ban hành kèm theo Thông tư 49/2015/TT-BTC (đã được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC) áp dụng cho hoạt động bưu chính quốc tế:
| STT | Tên Biểu mẫu | Số hiệu |
| 1 | Bảng kê chi tiết hàng hóa (Hàng nhập khẩu) | HQ 01a-BKCTHH |
| 2 | Bảng kê chi tiết hàng hóa (Hàng xuất khẩu) | HQ 01b-BKCTHH |
| 3 | Bảng kê tờ khai hàng hóa nhập khẩu/xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan | HQ 06-BKTKTGT |
| 4 | Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp Ngân sách Nhà nước | HQ 08-BTH-TT |
(II) Sửa đổi, bổ sung một số biểu mẫu ban hành kèm theo Thông tư 191/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC
Ở nhóm thứ hai, văn bản điều chỉnh hệ thống biểu mẫu ban hành kèm theo Thông tư 191/2015/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC) áp dụng cho dịch vụ chuyển phát nhanh quốc tế:
| STT | Tên Phụ lục, Biểu mẫu | Số hiệu |
| 1 | Bảng kê tờ khai hàng hóa nhập khẩu/xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan | HQ 02-BKTKTGT |
| 2 | Bảng kê chi tiết hàng hóa (Hàng nhập khẩu) | HQ 06a-BKCTHH |
| 3 | Bảng kê chi tiết hàng hóa (Hàng xuất khẩu) | HQ 06b-BKCTHH |
Vai trò của Phụ lục I Thông tư 142/2026 trong quản trị kế toán và thuế là gì?
Sự thay đổi của chuẩn mực biểu mẫu hải quan tác động trực tiếp đến quy trình đối soát dữ liệu đầu vào và đầu ra của bộ phận kế toán thuế. Trong hoạt động logistics và thương mại xuyên biên giới, chứng từ hải quan chính là cơ sở pháp lý duy nhất để xác định nghĩa vụ thuế và tính hợp lệ của chi phí được trừ.
Theo góc nhìn từ MAN – Master Accountant Network, việc chuẩn hóa các mẫu bảng kê như HQ 01a-BKCTHH hay HQ 06a-BKCTHH giúp doanh nghiệp thống nhất trường dữ liệu giữa hệ thống khai hải quan điện tử và phần mềm kế toán doanh nghiệp. Khi thông tin về trị giá tính thuế, mã HS, thuế suất và các khoản phụ thu được thể hiện đồng nhất trên bảng kê, rủi ro lệch sổ sách giữa kế toán và hải quan sẽ được triệt tiêu.
Bên cạnh đó, mẫu HQ 08-BTH-TT đóng vai trò chứng từ đối soát dòng tiền nộp thuế Ngân sách Nhà nước. Kế toán thuế căn cứ vào chứng từ này để hạch toán chính xác nghĩa vụ Thuế nhập khẩu, Thuế giá trị gia tăng (GTGT) hàng nhập khẩu và Thuế tiêu thụ đặc biệt. Việc minh bạch hóa số tiền thuế trích nộp từ tài khoản tiền gửi giúp doanh nghiệp tránh được tình trạng treo nợ thuế do chậm trễ khâu truyền dữ liệu liên ngân hàng.
Khi nào Phụ lục I Thông tư 142/2026 chính thức có hiệu lực thi hành?
Thời điểm có hiệu lực thi hành của văn bản được xác định rõ ràng tại điều khoản chuyển tiếp. Doanh nghiệp cần nắm chắc mốc thời gian để hoàn thiện hạ tầng phần mềm khai báo.
Văn bản được ban hành chính thức vào ngày 29/09/2026. Tất cả các quy định về mẫu biểu tại Phụ lục I bắt buộc áp dụng từ ngày 16/11/2026. Trong khoảng thời gian từ ngày ban hành đến trước ngày 16/11/2026, các doanh nghiệp kinh doanh bưu chính và chuyển phát nhanh có 48 ngày để chuẩn bị hạ tầng công nghệ thông tin.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, toàn bộ tờ khai hải quan và bảng kê phát sinh từ 00h00 ngày 16/11/2026 bắt buộc phải truyền nhận theo định dạng chuẩn mới. Những hồ sơ sử dụng mẫu cũ theo Thông tư 49/2015/TT-BTC hay Thông tư 191/2015/TT-BTC sau mốc thời gian này đều bị hệ thống tự động từ chối tiếp nhận.
Tổng hợp văn bản pháp luật liên quan đến Phụ lục I Thông tư 142/2026
Để hiểu đúng ngữ cảnh áp dụng của văn bản mới, doanh nghiệp cần đặt Phụ lục I trong một hệ thống pháp luật hải quan và thuế đồng bộ. Việc đối chiếu chéo giữa các văn bản giúp làm rõ quyền và nghĩa vụ của doanh nghiệp.
| Số hiệu văn bản | Ngày ban hành | Cơ quan ban hành | Nội dung tóm lược liên quan |
| Thông tư 142/2026/TT-BTC | 29/09/2026 | Bộ Tài chính | Ban hành Phụ lục I sửa đổi biểu mẫu hải quan cho bưu chính và chuyển phát nhanh. |
| Luật Hải quan 2014 (Luật số 54/2014/QH13) | 23/06/2014 | Quốc hội | Quy định gốc về trách nhiệm người khai hải quan và thủ tục hải quan tại Điều 21. |
| Nghị định 252/2026/NĐ-CP | 15/08/2026 | Chính phủ | Quy định về chế độ ưu tiên đối với doanh nghiệp hải quan tại khoản 6 Điều 48. |
| Thông tư 49/2015/TT-BTC | 14/04/2015 | Bộ Tài chính | Quy định thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính. |
| Thông tư 191/2015/TT-BTC | 08/12/2015 | Bộ Tài chính | Quy định thủ tục hải quan đối với hàng hóa gửi qua dịch vụ chuyển phát nhanh. |
| Thông tư 56/2019/TT-BTC | 23/08/2019 | Bộ Tài chính | Sửa đổi, bổ sung Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC. |
| Thông tư 29/2025/TT-BTC | 12/05/2025 | Bộ Tài chính | Sửa đổi quy định quản lý rủi ro đối với dịch vụ chuyển phát nhanh. |
Chi tiết trách nhiệm pháp lý của người khai hải quan khi làm thủ tục
Căn cứ khoản 1 Điều 21 Luật Hải quan 2014, trách nhiệm của người khai hải quan khi làm thủ tục hải quan được quy định cụ thể như sau:
“Điều 21. Thủ tục hải quan
Khi làm thủ tục hải quan, người khai hải quan có trách nhiệm:
a) Khai và nộp tờ khai hải quan; nộp hoặc xuất trình chứng từ thuộc hồ sơ hải quan theo quy định tại Điều 24 của Luật này;
b) Đưa hàng hóa, phương tiện vận tải đến địa điểm được quy định để kiểm tra thực tế hàng hóa, phương tiện vận tải;
c) Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.”
Đồng thời, luật cũng quy định rõ trách nhiệm đối ứng của cơ quan hải quan tại khoản 2 Điều 21 Luật Hải quan 2014:
“2. Khi làm thủ tục hải quan, cơ quan hải quan, công chức hải quan có trách nhiệm:
a) Tiếp nhận và đăng ký hồ sơ hải quan;
b) Kiểm tra hồ sơ hải quan và kiểm tra thực tế hàng hóa, phương tiện vận tải;
c) Tổ chức thu thuế và các khoản thu khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan;
d) Quyết định việc thông quan hàng hóa, giải phóng hàng hóa, xác nhận phương tiện vận tải đã hoàn thành thủ tục hải quan.”
Khi áp dụng vào việc kê khai các biểu mẫu mới tại Phụ lục I, người khai hải quan phải đảm bảo tính chính xác tuyệt đối của dữ liệu số hóa. Khai sai thông tin trên bảng kê HQ 01a-BKCTHH hay HQ 06a-BKCTHH đều được tính là hành vi khai sai hồ sơ hải quan và bị xử lý theo quy định vi phạm hành chính.
Chế độ ưu tiên dành cho doanh nghiệp hải quan năm 2026 được quy định ra sao?
Căn cứ khoản 6 Điều 48 Nghị định 252/2026/NĐ-CP, doanh nghiệp đạt chuẩn doanh nghiệp ưu tiên trong lĩnh vực hải quan được hưởng các chế độ đãi ngộ đặc thù về thuế và thủ tục hải quan:
“6. Doanh nghiệp ưu tiên trong lĩnh vực hải quan:
a) Chế độ ưu tiên đối với doanh nghiệp:
a.1) Được hoàn thuế trước, kiểm tra sau;
a.2) Được thực hiện nộp thuế cho tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp theo quy định tại khoản 2 Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu;
a.3) Chế độ ưu tiên khác theo quy định của pháp luật về hải quan, pháp luật về thuế và pháp luật khác có liên quan;
b) Thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên:
b.1) Bộ trưởng Bộ Tài chính ký thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên trong lĩnh vực hải quan theo quy định của pháp luật về ký kết và thực hiện thỏa thuận quốc tế;
b.2) Doanh nghiệp ưu tiên của nước có ký thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên với Việt Nam được áp dụng các biện pháp ưu tiên về thủ tục hải quan, thủ tục thuế theo thỏa thuận đã ký. Danh sách các doanh nghiệp ưu tiên của nước đối tác được hưởng chế độ ưu tiên được quy định cụ thể tại thỏa thuận.”
Đối với các doanh nghiệp chuyển phát nhanh đạt chuẩn ưu tiên, việc sử dụng các biểu mẫu tổng hợp như HQ 08-BTH-TT trở nên đơn giản hơn. Doanh nghiệp được phép gom các khoản thuế phát sinh trong tháng và thanh toán một lần chậm nhất vào ngày mùng 10 tháng sau, giúp tối ưu hóa dòng tiền hoạt động đáng kể.
Phân tích chuyên sâu cấu trúc 7 biểu mẫu trong Phụ lục I
Mỗi biểu mẫu trong Phụ lục I được thiết kế để giải quyết một công đoạn cụ thể trong chuỗi thủ tục hải quan. Việc hiểu chi tiết từng mẫu giúp doanh nghiệp xây dựng quy trình kiểm soát nội bộ chuẩn xác.
Mẫu HQ 01a-BKCTHH và HQ 06a-BKCTHH (Bảng kê chi tiết hàng nhập khẩu)
Hai biểu mẫu này dùng để khai báo chi tiết danh mục hàng hóa nhập khẩu gửi qua bưu chính (HQ 01a) và chuyển phát nhanh (HQ 06a). Cấu trúc biểu mẫu yêu cầu thể hiện rõ:
- Mã đại lý hoặc Mã doanh nghiệp chuyển phát.
- Số vận đơn chính (Master Airway Bill) và số vận đơn thứ cấp (House Airway Bill).
- Tên hàng hóa chi tiết bằng tiếng Việt, mã HS 8 số.
- Trị giá nguyên tệ, trị giá tính thuế quy đổi sang VND.
- Mã phân loại luồng thông quan (Xanh, Vàng, Đỏ).
Mẫu HQ 01b-BKCTHH và HQ 06b-BKCTHH (Bảng kê chi tiết hàng xuất khẩu)
Tương tự như chiều nhập khẩu, mẫu HQ 01b (bưu chính) và HQ 06b (chuyển phát nhanh) quản lý danh mục hàng xuất khẩu. Điểm quan trọng trên bảng kê này là việc kiểm soát nguồn gốc xuất xứ (C/O) và điều kiện áp dụng thuế suất xuất khẩu ưu đãi theo các Hiệp định Thương mại tự do (FTA).
Mẫu HQ 06-BKTKTGT và HQ 02-BKTKTGT (Bảng kê tờ khai trị giá thấp)
Hàng hóa trị giá thấp được hưởng cơ chế miễn thuế và đơn giản hóa thủ tục. Mẫu HQ 06 (bưu chính) và HQ 02 (chuyển phát nhanh) là bảng tổng hợp tất cả các tờ khai trị giá thấp đã hoàn thành thủ tục thông quan trong kỳ. Chứng từ này là căn cứ giải trình với cơ quan thuế khi kiểm tra doanh thu, chi phí của sàn thương mại điện tử và đơn vị vận chuyển.
Mẫu HQ 08-BTH-TT (Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi)
Đây là biểu mẫu tài chính nghiệp vụ áp dụng cho dịch vụ bưu chính. Mẫu HQ 08-BTH-TT tổng hợp chi tiết số tiền thuế phát sinh từ các lô hàng nộp thay cho người nhận. Bảng kê này kê khai chi tiết số tiền thuế trích từ tài khoản tiền gửi hải quan để nộp vào Ngân sách Nhà nước, đảm bảo tính khớp đúng giữa Kho bạc và Hải quan.
Ai là đối tượng bắt buộc áp dụng Phụ lục I Thông tư 142/2026?
Phụ lục này quy định nghĩa vụ áp dụng trực tiếp đối với các nhóm đối tượng tham gia vào chuỗi cung ứng hàng hóa gửi qua bưu chính và chuyển phát nhanh. Việc phân định rõ trách nhiệm giúp các bên phối hợp vận hành chính xác.
- Thứ nhất là các doanh nghiệp được chỉ định cung ứng dịch vụ bưu chính công nhật và bưu chính quốc tế. Các đơn vị này thay mặt chủ hàng thực hiện công tác gom hàng, chia chọn, truyền dữ liệu khai báo và nộp thuế thay theo thỏa thuận.
- Thứ hai là các doanh nghiệp kinh doanh dịch vụ chuyển phát nhanh quốc tế (Express Courier Operators). Nhóm đối tượng này chịu trách nhiệm khai báo dữ liệu nhóm hàng hóa trị giá cao và trị giá thấp thông qua hệ thống xử lý dữ liệu điện tử hải quan.
- Thứ ba là các tổ chức, cá nhân có hàng hóa xuất khẩu, nhập khẩu gửi qua đường bưu chính, chuyển phát nhanh. Dù ủy quyền cho đại lý hay trực tiếp đứng tên, chủ hàng vẫn phải cung cấp thông tin chính xác để đại lý hoàn thiện biểu mẫu theo quy định.
- Thứ tư là cơ quan hải quan và công chức hải quan các cấp. Đây là bên tiếp nhận, kiểm tra, xác nhận và lưu trữ các biểu mẫu kê khai để phục vụ công tác thông quan và kiểm tra sau thông quan.
Bảng so sánh điểm mới giữa các biểu mẫu hải quan
Việc nắm rõ sự khác biệt giữa quy định cũ và quy định mới tại Phụ lục I giúp doanh nghiệp chuyển đổi hệ thống mượt mà.
| Tiêu chí so sánh | Quy định cũ (TT 49/2015 & TT 191/2015) | Quy định mới (Phụ lục I TT 142/2026) |
| Số lượng biểu mẫu chuẩn | Rải rác qua nhiều lần sửa đổi (TT 56, TT 29). | Thống nhất thành 7 mẫu chuẩn tại Phụ lục I. |
| Cấu trúc trường dữ liệu | Thiếu một số trường dữ liệu định danh mã định danh sàn TMĐT. | Bổ sung bắt buộc định danh mã giao dịch và mã HS 8 số. |
| Định dạng dữ liệu truyền | Hỗ trợ một phần khai báo thủ công hoặc file Excel rời. | Chuẩn hóa 100% định dạng dữ liệu cấu trúc (XML/JSON). |
| Mẫu HQ 08-BTH-TT | Kê khai thủ công, đối soát cuối tháng bằng giấy. | Tự động tổng hợp và trích xuất từ hệ thống tài khoản tiền gửi. |
| Mức độ tích hợp ERP | Yêu cầu nhập liệu trung gian qua phần mềm hải quan. | Tích hợp trực tiếp cổng kết nối API dữ liệu doanh nghiệp. |
Nhận định chuyên gia: Những rủi ro thuế doanh nghiệp thường gặp phải
Với hơn 30 năm thực chiến trong lĩnh vực kiểm toán, kế toán và tư vấn thuế tại Việt Nam, các chuyên gia tại MAN chỉ ra những rủi ro trọng yếu mà doanh nghiệp thường mắc phải khi áp dụng các biểu mẫu kê khai hải quan mới.
- Rủi ro đầu tiên và phổ biến nhất là lỗi bất đồng bộ dữ liệu giữa hệ thống vận hành bưu chính và hệ thống hải quan điện tử. Nhiều doanh nghiệp khi nâng cấp phần mềm theo Phụ lục I Thông tư 142/2026 chỉ chú trọng đến việc xuất file đúng định dạng giao diện mà bỏ qua việc kiểm tra tính logic của dữ liệu. Việc sai lệch mã HS giữa Bảng kê chi tiết (HQ 01a/HQ 06a) và Tờ khai hải quan tổng hợp sẽ dẫn đến việc hệ thống cảnh báo luồng Đỏ tự động, làm tăng tỷ lệ kiểm hóa thực tế lên gấp nhiều lần.
- Rủi ro thứ hai liên quan đến nghĩa vụ khấu trừ và nộp thuế thay. Trong mô hình chuyển phát nhanh, doanh nghiệp ứng trước tiền thuế để thông quan hàng hóa rồi thu lại từ người nhận (COD). Nếu bảng kê HQ 08-BTH-TT không được đối soát hàng ngày với dòng tiền thực thu từ người nhận, doanh nghiệp rất dễ bị hổng quỹ hoặc hạch toán sai tài khoản Thuế GTGT được khấu trừ. Trường hợp này phát sinh rủi ro bị cơ quan thuế ấn định thuế do không chứng minh được bản chất khoản thu hộ – nộp hộ.
Giải pháp từ MAN – Master Accountant Network dành cho các chủ doanh nghiệp là cần thành lập ngay Ban dự án rà soát hải quan nội bộ. Doanh nghiệp phải thực hiện test thử nghiệm việc truyền nhận dữ liệu theo mẫu mới tại Phụ lục I trước mốc 16/11/2026 ít nhất 15 ngày. Đồng thời, việc chuẩn hóa quy trình lưu trữ chứng từ điện tử trong 5 năm là bắt buộc để phục vụ các đợt thanh tra, kiểm tra sau thông quan.
Kết luận
Phụ lục I Thông tư 142/2026 ban hành ngày 29/09/2026 và có hiệu lực từ ngày 16/11/2026 là bước chuẩn hóa quan trọng trong hạ tầng quản lý hải quan hiện đại. Việc nắm vững 7 biểu mẫu nghiệp vụ mới giúp các doanh nghiệp bưu chính, chuyển phát nhanh và doanh nghiệp xuất nhập khẩu chủ động kiểm soát dữ liệu, tuân thủ đúng quy định của Luật Hải quan 2014 và Nghị định 252/2026/NĐ-CP, từ đó tối ưu hóa thời gian thông quan và chi phí vận hành.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về Phụ lục I Thông tư 142/2026 (FAQ)
Phụ lục I Thông tư 142/2026 áp dụng cho loại hình vận chuyển nào?
Phụ lục I áp dụng riêng cho hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định và dịch vụ chuyển phát nhanh quốc tế. Các loại hình vận chuyển đường biển hay đường bộ thông thường không thuộc phạm vi điều chỉnh của bảng kê này.
Doanh nghiệp thương mại điện tử mua bán hàng xuyên biên giới có phải tự lập các biểu mẫu này không?
Không. Doanh nghiệp bưu chính hoặc doanh nghiệp kinh doanh dịch vụ chuyển phát nhanh quốc tế được ủy quyền sẽ trực tiếp đứng ra lập và truyền dữ liệu các biểu mẫu này lên hệ thống hải quan dựa trên thông tin do chủ hàng hoặc sàn TMĐT cung cấp.
Hàng hóa trị giá bao nhiêu thì được lập Bảng kê trị giá thấp HQ 02-BKTKTGT?
Hàng hóa có trị giá hải quan nằm trong định mức miễn thuế theo quy định hiện hành (thường là đơn hàng trị giá từ 1.000.000 VND trở xuống hoặc có số tiền thuế phát sinh dưới mức quy định) sẽ được gom lập trên Bảng kê trị giá thấp.
Nếu phát hiện sai sót trên Bảng kê HQ 01a hay HQ 06a sau khi đã thông quan thì xử lý thế nào?
Người khai hải quan được phép thực hiện khai bổ sung theo quy định tại Điều 20 Thông tư 38/2015/TT-BTC (được sửa đổi bởi Thông tư 39/2018/TT-BTC). Tuy nhiên, việc khai bổ sung phải thực hiện trước khi cơ quan hải quan quyết định kiểm tra sau thông quan hoặc thanh tra.
Biểu mẫu HQ 08-BTH-TT áp dụng cho chuyển phát nhanh hay bưu chính?
Mẫu HQ 08-BTH-TT được ban hành tại Phần I của Phụ lục I, áp dụng cho dịch vụ bưu chính của doanh nghiệp được chỉ định để tổng hợp tiền thuế trích từ tài khoản tiền gửi hải quan để nộp vào Ngân sách Nhà nước.