


Đối tượng chịu thuế nhà thầu bao gồm các tổ chức, cá nhân nước ngoài phát sinh thu nhập tại Việt Nam thông qua các hợp đồng, thỏa thuận kinh doanh với đối tác trong nước. Theo Thông tư 103/2014/TT-BTC, việc xác định chính xác đối tượng này là bước khởi đầu quan trọng để doanh nghiệp thực hiện nghĩa vụ ngân sách và quản trị rủi ro thuế hiệu quả.
Trong bối cảnh kinh tế số và thương mại quốc tế phát triển mạnh mẽ vào năm 2026, các giao dịch xuyên biên giới trở nên phức tạp hơn bao giờ hết. Nếu không hiểu rõ bản chất và phạm vi áp dụng, doanh nghiệp Việt Nam rất dễ rơi vào tình trạng khai thiếu, dẫn đến các khoản truy thu và phạt hành chính đáng tiếc từ cơ quan thuế.
Tóm tắt trọng tâm về đối tượng chịu thuế nhà thầu
Đối tượng chịu thuế nhà thầu là các chủ thể nước ngoài (tổ chức hoặc cá nhân) không có tư cách pháp nhân Việt Nam nhưng có hoạt động kinh doanh hoặc phát sinh thu nhập tại Việt Nam thông qua hợp đồng ký kết với đối tác Việt Nam.
Các chủ thể này phải chịu thuế giá trị gia tăng và thuế thu nhập doanh nghiệp theo tỷ lệ doanh thu. Doanh nghiệp Việt Nam có nghĩa vụ khấu trừ, kê khai và nộp thay thuế nhà thầu trước khi thanh toán cho đối tác nước ngoài.
Tổng quan về đối tượng chịu thuế nhà thầu
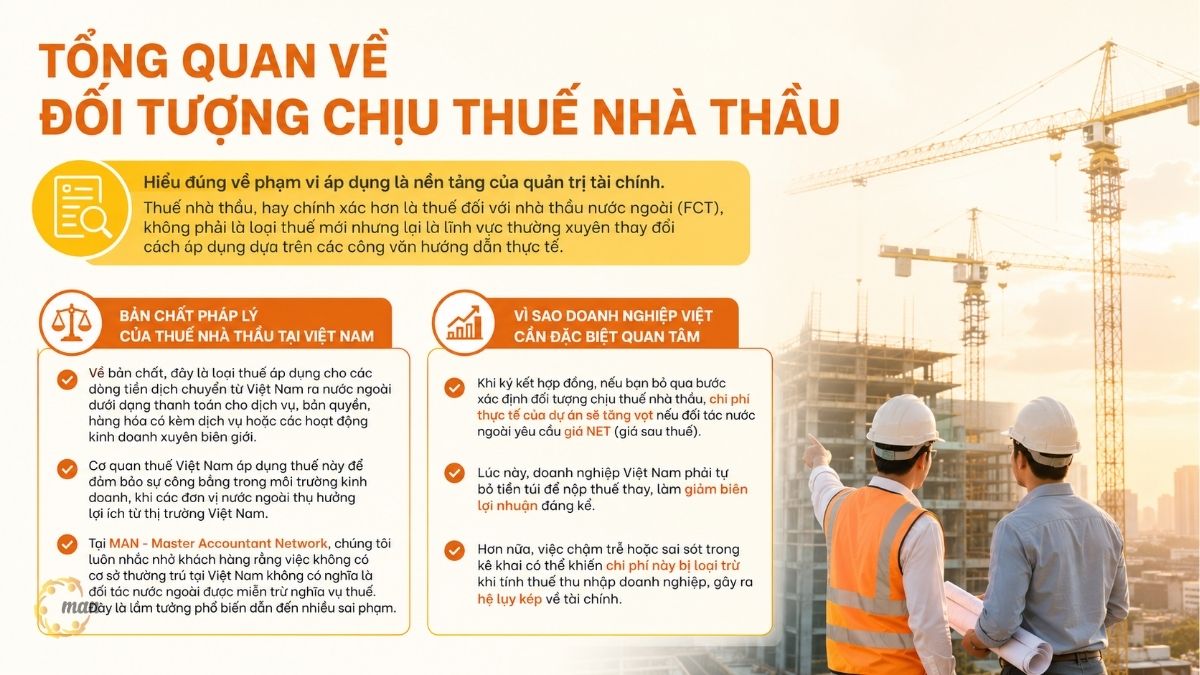
Hiểu đúng về phạm vi áp dụng là nền tảng của quản trị tài chính. Thuế nhà thầu, hay chính xác hơn là thuế đối với nhà thầu nước ngoài (FCT), không phải là loại thuế mới nhưng lại là lĩnh vực thường xuyên thay đổi cách áp dụng dựa trên các công văn hướng dẫn thực tế.
Bản chất pháp lý của thuế nhà thầu tại Việt Nam
Về bản chất, đây là loại thuế áp dụng cho các dòng tiền dịch chuyển từ Việt Nam ra nước ngoài dưới dạng thanh toán cho dịch vụ, bản quyền, hàng hóa có kèm dịch vụ hoặc các hoạt động kinh doanh xuyên biên giới. Cơ quan thuế Việt Nam áp dụng thuế này để đảm bảo sự công bằng trong môi trường kinh doanh, khi các đơn vị nước ngoài thụ hưởng lợi ích từ thị trường Việt Nam.
Tại MAN – Master Accountant Network, chúng tôi luôn nhắc nhở khách hàng rằng việc không có cơ sở thường trú tại Việt Nam không có nghĩa là đối tác nước ngoài được miễn trừ nghĩa vụ thuế. Đây là lầm tưởng phổ biến dẫn đến nhiều sai phạm.
Vì sao doanh nghiệp Việt cần đặc biệt quan tâm
Khi ký kết hợp đồng, nếu bạn bỏ qua bước xác định đối tượng chịu thuế nhà thầu, chi phí thực tế của dự án sẽ tăng vọt nếu đối tác nước ngoài yêu cầu giá NET (giá sau thuế). Lúc này, doanh nghiệp Việt Nam phải tự bỏ tiền túi để nộp thuế thay, làm giảm biên lợi nhuận đáng kể. Hơn nữa, việc chậm trễ hoặc sai sót trong kê khai có thể khiến chi phí này bị loại trừ khi tính thuế thu nhập doanh nghiệp, gây ra hệ lụy kép về tài chính.
Chi tiết các đối tượng chịu thuế nhà thầu theo quy định hiện hành
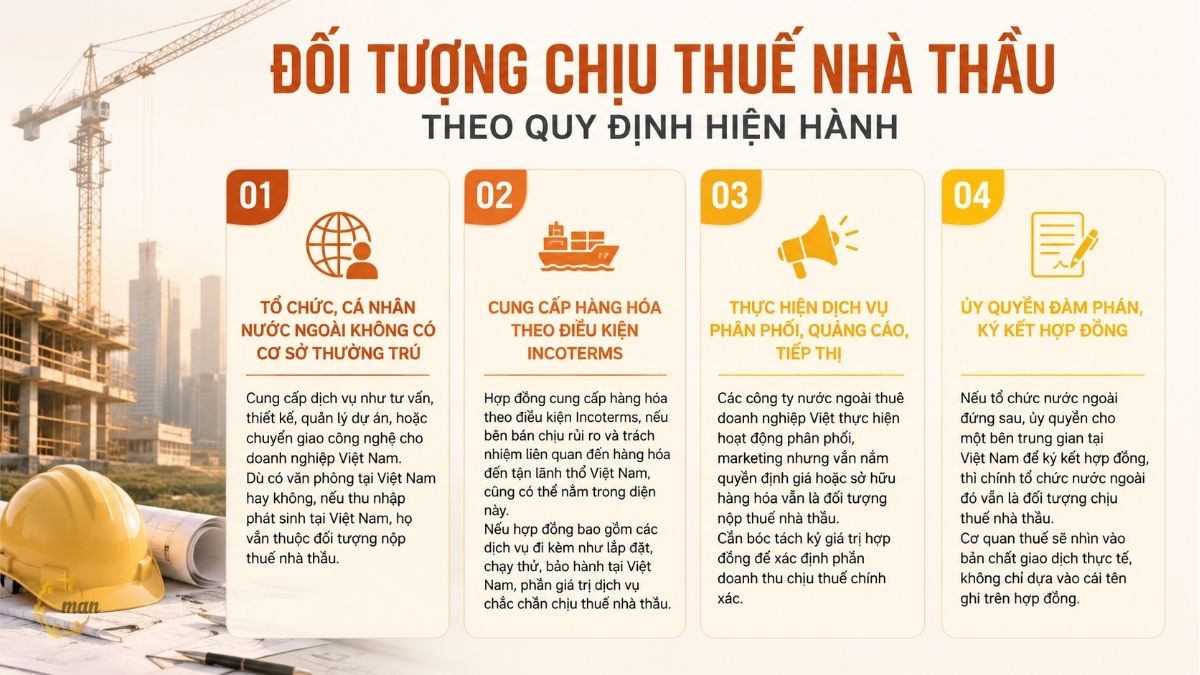
Pháp luật Việt Nam phân loại khá chi tiết các nhóm đối tượng. Việc nắm vững các nhóm này giúp nhân viên thu mua và kế toán nhanh chóng nhận diện rủi ro ngay từ khâu đàm phán hợp đồng.
- Nhóm tổ chức, cá nhân nước ngoài không có cơ sở thường trú: Đây là nhóm phổ biến nhất. Các doanh nghiệp nước ngoài này cung cấp dịch vụ như tư vấn, thiết kế, quản lý dự án, hoặc chuyển giao công nghệ cho doanh nghiệp Việt Nam. Dù họ có văn phòng tại Việt Nam hay không, nếu thu nhập phát sinh tại Việt Nam, họ vẫn thuộc đối tượng nộp thuế nhà thầu.
- Nhóm cung cấp hàng hóa theo điều kiện Incoterms: Đừng lầm tưởng rằng chỉ dịch vụ mới chịu thuế nhà thầu. Các hợp đồng cung cấp hàng hóa theo điều kiện Incoterms, nếu bên bán chịu rủi ro và trách nhiệm liên quan đến hàng hóa đến tận lãnh thổ Việt Nam, cũng có thể nằm trong diện này. Đặc biệt, nếu hợp đồng bao gồm các dịch vụ đi kèm như lắp đặt, chạy thử, bảo hành tại Việt Nam, phần giá trị dịch vụ chắc chắn chịu thuế nhà thầu.
- Nhóm thực hiện dịch vụ phân phối, quảng cáo, tiếp thị: Các công ty nước ngoài thuê doanh nghiệp Việt thực hiện hoạt động phân phối, marketing nhưng vẫn nắm quyền định giá hoặc sở hữu hàng hóa vẫn là đối tượng nộp thuế nhà thầu. Đây là trường hợp phức tạp, đòi hỏi kế toán phải bóc tách kỹ giá trị hợp đồng để xác định phần doanh thu chịu thuế chính xác.
- Các trường hợp ủy quyền đàm phán, ký kết hợp đồng: Nếu tổ chức nước ngoài đứng sau, ủy quyền cho một bên trung gian tại Việt Nam để ký kết hợp đồng, thì chính tổ chức nước ngoài đó vẫn là đối tượng chịu thuế nhà thầu. Cơ quan thuế sẽ nhìn vào bản chất giao dịch thực tế, không chỉ dựa vào cái tên ghi trên hợp đồng.
Xem thêm bài viết: Công văn 1918/CT-CS: Thuế TNDN nhà thầu nước ngoài 2026
Các tiêu chí xác định đối tượng chịu thuế nhà thầu 2026
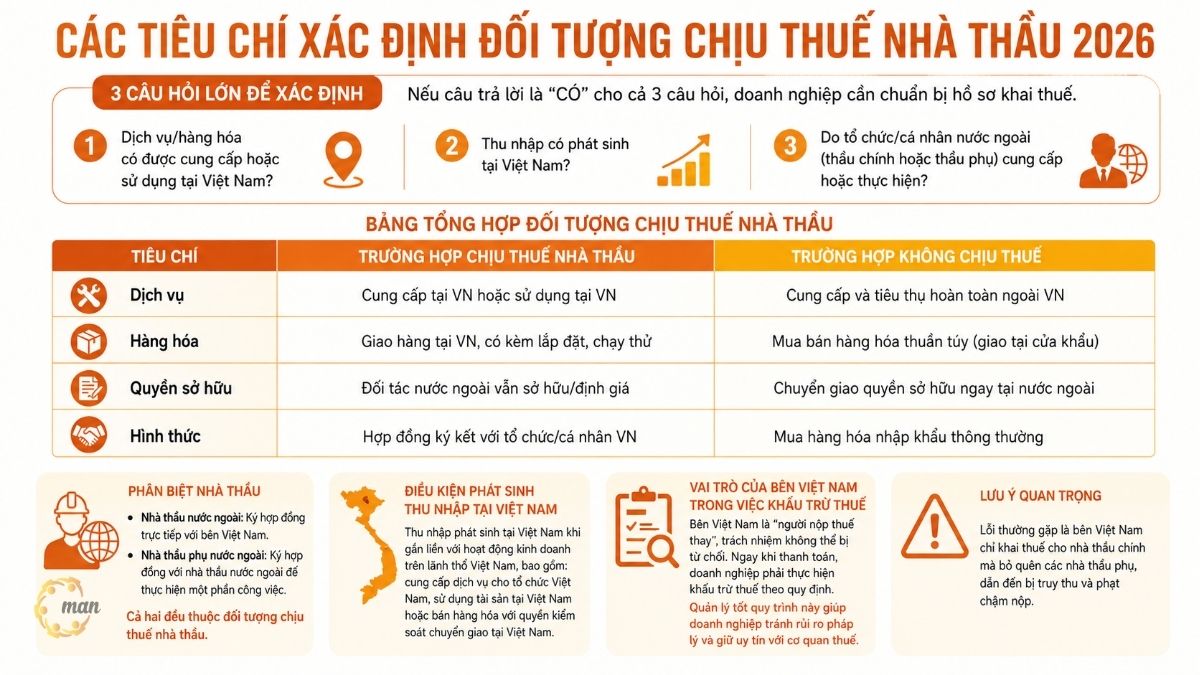
Để xác định chính xác, bạn cần đặt ra ba câu hỏi lớn cho mỗi hợp đồng quốc tế. Nếu câu trả lời là “có” cho cả ba, doanh nghiệp cần chuẩn bị hồ sơ khai thuế. Dưới đây là bảng tổng hợp để bạn tra cứu nhanh.
Bảng tổng hợp nhanh: Đối tượng chịu thuế nhà thầu
Để xác định một giao dịch có thuộc diện chịu thuế nhà thầu hay không, doanh nghiệp cần xem xét bản chất dịch vụ, địa điểm tiêu dùng, phương thức giao hàng và quyền sở hữu hàng hóa. Bảng dưới đây tổng hợp nhanh các trường hợp phổ biến theo quy định hiện hành, giúp doanh nghiệp dễ dàng đối chiếu và đánh giá nghĩa vụ thuế của mình.
| Tiêu chí | Trường hợp chịu thuế nhà thầu | Trường hợp không chịu thuế |
| Dịch vụ | Cung cấp tại VN hoặc sử dụng tại VN | Cung cấp và tiêu thụ hoàn toàn ngoài VN |
| Hàng hóa | Giao hàng tại VN, có kèm lắp đặt, chạy thử | Mua bán hàng hóa thuần túy (giao tại cửa khẩu) |
| Quyền sở hữu | Đối tác nước ngoài vẫn sở hữu/định giá | Chuyển giao quyền sở hữu ngay tại nước ngoài |
| Hình thức | Hợp đồng ký kết với tổ chức/cá nhân VN | Mua hàng hóa nhập khẩu thông thường |
Phân biệt giữa nhà thầu nước ngoài và nhà thầu phụ
Nhà thầu nước ngoài là đơn vị ký hợp đồng trực tiếp với bên Việt Nam. Nhà thầu phụ nước ngoài là đơn vị ký hợp đồng với nhà thầu nước ngoài để thực hiện một phần công việc. Cả hai đều thuộc đối tượng chịu thuế nhà thầu. Các chuyên gia tại MAN – Master Accountant Network lưu ý rằng, lỗi thường gặp là bên Việt Nam chỉ khai thuế cho nhà thầu chính mà bỏ quên các nhà thầu phụ, dẫn đến việc bị truy thu và phạt chậm nộp.
Điều kiện phát sinh thu nhập tại Việt Nam
Thu nhập được coi là phát sinh tại Việt Nam khi nó gắn liền với hoạt động kinh doanh diễn ra trên lãnh thổ Việt Nam. Điều này bao gồm việc cung cấp dịch vụ cho các tổ chức Việt Nam, sử dụng tài sản tại Việt Nam, hoặc bán hàng hóa trong các điều kiện mà quyền kiểm soát hàng hóa chuyển giao tại Việt Nam.
Vai trò của bên Việt Nam trong việc khấu trừ thuế
Bên Việt Nam đóng vai trò là “người nộp thuế thay”. Trách nhiệm này không thể bị từ chối. Ngay khi thanh toán, doanh nghiệp phải thực hiện khấu trừ. Sự chuyên nghiệp trong việc quản lý quy trình này giúp doanh nghiệp tránh được các rắc rối về pháp lý và giữ uy tín với cơ quan thuế.
Cách tính thuế nhà thầu 2026 và các phương pháp kê khai
Thuế nhà thầu (FCT) bao gồm Thuế GTGT và Thuế TNDN tính theo tỷ lệ % trên doanh thu. Nếu hợp đồng quy định bên Việt Nam chịu thuế (Giá NET), doanh nghiệp Việt Nam phải thực hiện quy đổi ngược (Gross-up). Công thức tính thuế nhà thầu 2026 như sau:
Công thức tính đối với hợp đồng Giá GROSS
Giá hợp đồng đã bao gồm thuế. Nhà thầu nước ngoài chịu thuế:
- Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % thuế GTGT
- Thuế TNDN phải nộp = Doanh thu tính thuế TNDN × Tỷ lệ % thuế TNDN
Công thức tính đối với hợp đồng Giá NET
Giá hợp đồng chưa bao gồm thuế. Doanh nghiệp Việt Nam nộp thay. Để tính đúng số thuế phải nộp, cần tính doanh thu đã bao gồm thuế (Doanh thu Gross) trước theo công thức:
- Doanh thu tính thuế (Gross) = Giá trị hợp đồng (NET) / (1 – (Tỷ lệ % thuế GTGT + Tỷ lệ % thuế TNDN))
- Thuế GTGT phải nộp = Doanh thu tính thuế × Tỷ lệ % thuế GTGT
- Thuế TNDN phải nộp = Doanh thu tính thuế × Tỷ lệ % thuế TNDN
Tỷ lệ % thuế tính trên doanh thu thường gặp
Tỷ lệ thuế áp dụng dựa trên ngành nghề kinh doanh được quy định tại Thông tư 103/2014/TT-BTC:
| Ngành nghề kinh doanh | Tỷ lệ % thuế GTGT | Tỷ lệ % thuế TNDN |
| Dịch vụ (Tư vấn, tiếp thị, quảng cáo, kỹ thuật…) | 5% | 5% |
| Cho thuê máy móc, thiết bị; bảo hiểm | 5% | 5% |
| Bản quyền (License) | Không chịu thuế GTGT | 10% |
| Thương mại (Phân phối, cung cấp hàng hóa tại VN) | 1% | 1% |
| Xây dựng, lắp đặt (có bao thầu vật liệu) | 3% | 2% |
Quy định kê khai và nộp thuế
- Hồ sơ kê khai: Sử dụng Tờ khai thuế nhà thầu mẫu 01/NTNN theo Thông tư 80/2021/TT-BTC.
- Thời hạn: Kê khai theo từng lần phát sinh (chậm nhất là ngày thứ 10) hoặc theo tháng (ngày 20 của tháng tiếp theo).
- Lưu ý: Các giao dịch xuyên biên giới với nền tảng số hoặc thương mại điện tử hiện áp dụng các quy định cập nhật mới về doanh thu để phù hợp với quy trình kinh tế số.
Rủi ro thực tế khi xác định sai đối tượng chịu thuế nhà thầu
Xác định sai đối tượng không chỉ là vấn đề thủ tục, nó là rủi ro dòng tiền trực tiếp.
- Hệ lụy từ việc không khấu trừ thuế đúng hạn: Cơ quan thuế có quyền ấn định thuế nếu phát hiện doanh nghiệp không kê khai đầy đủ. Ngoài số thuế gốc, doanh nghiệp còn phải đối mặt với mức phạt chậm nộp và phạt hành chính do hành vi kê khai sai. Đôi khi, mức phạt có thể lên đến 20% trên số thuế thiếu.
- Các lỗi thường gặp trong quản trị hợp đồng quốc tế: Lỗi phổ biến nhất là nhầm lẫn giữa dịch vụ mua ngoài và dịch vụ chịu thuế nhà thầu. Ví dụ, việc mua bản quyền phần mềm đôi khi bị coi là phí bản quyền (chịu thuế nhà thầu) thay vì là hàng hóa thông thường. Sự thiếu hiểu biết về định nghĩa này khiến doanh nghiệp bị động khi cơ quan thuế kiểm tra quyết toán.
- Góc nhìn từ MAN – Master Accountant Network về quản trị rủi ro: Theo kinh nghiệm của đội ngũ chuyên gia với hơn 30 năm thực tế tại MAN, rủi ro lớn nhất nằm ở các hợp đồng trọn gói (Lump sum). Nếu trong hợp đồng không ghi rõ trách nhiệm nộp thuế, hoặc ghi không rõ ràng, bên Việt Nam thường là bên phải chịu gánh nặng thuế nhà thầu phát sinh. Chúng tôi khuyên các doanh nghiệp nên rà soát lại toàn bộ hợp đồng hiện có và đàm phán lại điều khoản thuế ngay khi có thể.
Case Study: Bài học kinh nghiệm từ thực tế doanh nghiệp
Để làm rõ hơn, hãy nhìn vào một ví dụ điển hình mà chúng tôi đã từng hỗ trợ xử lý.
Tình huống doanh nghiệp nhập khẩu phần mềm từ nước ngoài
Công ty A tại Việt Nam mua một phần mềm quản lý từ một công ty ở Singapore. Hợp đồng chỉ ghi đơn giá 50.000 USD. Công ty A nghĩ rằng đây là mua hàng hóa bình thường và chỉ làm thủ tục hải quan. Tuy nhiên, theo quy định, hoạt động này bao gồm việc cấp quyền sử dụng phần mềm, nên phải chịu thuế nhà thầu.
Giải pháp xử lý từ chuyên gia cho hợp đồng trọn gói
Khi cơ quan thuế kiểm tra, Công ty A bị truy thu thuế nhà thầu cho toàn bộ giá trị hợp đồng. Tại MAN – Master Accountant Network, chúng tôi đã giúp công ty này giải trình bằng cách tách biệt giá trị phần mềm (hàng hóa) và giá trị dịch vụ hỗ trợ kỹ thuật đi kèm, từ đó giảm thiểu số thuế phải nộp. Bài học ở đây là hãy luôn tách bạch giá trị dịch vụ và hàng hóa ngay từ khi soạn thảo hợp đồng.
Các thông tư và văn bản pháp luật cốt lõi cần lưu ý
Việc nắm giữ bản đồ pháp luật sẽ giúp bạn không bị lạc lối. Dưới đây là những văn bản bạn cần lưu trong tủ tài liệu của mình.
- Thông tư 103/2014/TT-BTC là kim chỉ nam: Đây là văn bản gốc hướng dẫn về thuế nhà thầu. Mọi khái niệm, phương pháp tính thuế, đối tượng chịu thuế đều bắt nguồn từ đây. Dù đã có nhiều năm tuổi, thông tư này vẫn là nền tảng không thể thay thế.
- Các văn bản sửa đổi và công văn hướng dẫn cập nhật 2026: Bên cạnh thông tư gốc, bạn cần theo dõi các công văn của Tổng cục Thuế hướng dẫn cho từng trường hợp cụ thể như thương mại điện tử xuyên biên giới, dịch vụ quảng cáo trên các nền tảng mạng xã hội. Các văn bản này thường mang tính cập nhật cao và phản ánh sự thay đổi của thực tế kinh doanh.
Kết luận
Việc xác định đúng đối tượng chịu thuế nhà thầu không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn là giải pháp tối ưu chi phí hiệu quả. Một hợp đồng được đàm phán tốt, với điều khoản thuế rõ ràng, sẽ bảo vệ doanh nghiệp khỏi các rủi ro tài chính không đáng có. Đừng để sự mơ hồ trong quy định cản trở sự phát triển của bạn.
Tại MAN – Master Accountant Network, với hơn 30 năm kinh nghiệm thực tế, chúng tôi luôn đồng hành cùng doanh nghiệp trong việc rà soát hợp đồng, tối ưu hóa nghĩa vụ thuế và xây dựng hệ thống quản trị rủi ro vững chắc. Nếu bạn cần tư vấn dịch vụ quyết toán thuế, dịch vụ báo cáo thuế hoặc bất kỳ giải pháp kế toán chuyên sâu nào, đội ngũ chuyên gia của chúng tôi luôn sẵn sàng hỗ trợ để đảm bảo sự an tâm tuyệt đối cho doanh nghiệp của bạn.
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về đối tượng chịu thuế nhà thầu
Không, nếu việc giao hàng kết thúc tại cửa khẩu nước ngoài và bên Việt Nam tự chịu trách nhiệm nhập khẩu.
Bên Việt Nam sẽ phải nộp thay. Thuế sẽ được tính trên doanh thu quy đổi từ giá Net sang giá Gross.
Thuế GTGT nhà thầu đã nộp có thể được khấu trừ nếu doanh nghiệp đáp ứng đủ các điều kiện về hóa đơn, chứng từ và hoạt động kinh doanh chịu thuế GTGT.
Tỷ lệ thuế TNDN thường là 10% và thuế GTGT là 5% trên doanh thu tính thuế.
Thời hạn nộp hồ sơ khai thuế theo từng lần phát sinh là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế. Mua hàng hóa thuần túy từ nước ngoài có phải nộp thuế nhà thầu không?
Nếu hợp đồng ghi giá Net, ai là người chịu thuế nhà thầu?
Có được khấu trừ thuế nhà thầu đã nộp vào thuế đầu vào không?
Dịch vụ phần mềm chịu mức thuế nhà thầu là bao nhiêu?
Thời hạn nộp hồ sơ khai thuế nhà thầu là khi nào?




