
Công văn 7251/CT-QLNT do Cục Thuế ban hành ngày 30/9/2026 trả lời một câu hỏi tưởng đơn giản nhưng khiến nhiều doanh nghiệp thuê đất lúng túng: đơn giá thuê đất lấy theo văn bản nào, và ai xác định mục đích sử dụng đất để tính tiền thuê. Câu trả lời của cơ quan thuế là áp dụng theo pháp luật đất đai từng thời kỳ, trải qua ba giai đoạn Luật Đất đai 2003, Luật Đất đai 2013 và Luật Đất đai 2024 với 9 nghị định liên quan. Riêng giai đoạn hiện hành, Luật Đất đai số 31/2024/QH15 có hiệu lực từ 01/8/2024, cùng ngày với Nghị định 103/2024/NĐ-CP về tiền sử dụng đất, tiền thuê đất.
Với doanh nghiệp thuê đất trả tiền hằng năm, tỷ lệ phần trăm tính đơn giá dao động từ 0,25% đến 3% giá đất tùy thời kỳ và từng trường hợp. Chỉ cần áp sai văn bản của một giai đoạn, số tiền thuê đất phải nộp có thể chênh lệch đáng kể. Bài viết dưới đây, được biên soạn từ góc nhìn của MAN – Master Accountant Network với đội ngũ chuyên gia trên 30 năm kinh nghiệm về thuế và kiểm toán, phân tích đầy đủ nội dung công văn, các văn bản liên quan và những rủi ro thuế thường gặp trong thực tế.
Tóm tắt trọng tâm về Công văn 7251/CT-QLNT
- Công văn 7251/CT-QLNT là văn bản hướng dẫn của Cục Thuế ban hành ngày 30/9/2026 về cách xác định đơn giá thuê đất và mục đích sử dụng đất để tính tiền thuê đất.
- Dùng làm gì: xác định đơn giá thuê đất theo đúng pháp luật đất đai của từng thời kỳ (2003, 2013, 2024) và xác định căn cứ mục đích sử dụng đất từ hồ sơ địa chính.
- Áp dụng cho ai: tổ chức, doanh nghiệp, hộ gia đình, cá nhân đang thuê đất của Nhà nước; kế toán thuế; cơ quan thuế và cơ quan quản lý đất đai.
- Khi nào cần: khi tính, rà soát, điều chỉnh tiền thuê đất; khi nhận thông báo nộp tiền thuê đất; khi thanh tra, kiểm tra thuế hoặc kiểm toán báo cáo tài chính.
- Điểm mấu chốt: cơ quan thuế tính tiền thuê đất dựa trên hồ sơ địa chính do cơ quan quản lý đất đai, văn phòng đăng ký đất đai xác định và chuyển sang.
Công văn 7251/CT-QLNT là gì và hướng dẫn những nội dung nào?
Công văn 7251/CT-QLNT là văn bản hướng dẫn nghiệp vụ do Cục Thuế ban hành ngày 30/9/2026. Văn bản không đặt ra quy định mới. Nó chỉ rõ cách áp dụng các nghị định đã có để tính tiền thuê đất cho đúng.
Công văn tập trung vào hai vấn đề. Dưới đây là nội dung hướng dẫn, trích theo văn bản:
Hướng dẫn thứ nhất: Xác định đơn giá thuê đất
“Về việc xác định đơn giá thuê đất thực hiện theo quy định của pháp luật đất đai từng thời kỳ, cụ thể:
-
Pháp luật đất đai 2003 (Nghị định 142/2005/NĐCP, Nghị định 69/2009/NĐ-CP, Nghị định 121/2010/NĐ-CP và các văn bản hướng dẫn thi hành)
-
Pháp luật đất đai 2013 (Nghị định 46/2014/NĐ-CP, Nghị định135/2016/NĐ-CP, Nghị định 123/2017/NĐ-CP và các văn bản hướng dẫn thi hành)
-
Pháp luật đất đai 2024 (Nghị định 103/2024/NĐ-CP, Nghị định 291/2025/NĐ-CP, Nghị định 50/2026/NĐ-CP).”
Nói cách khác, không có một đơn giá chung cho mọi hợp đồng thuê. Việc xác định đơn giá phải căn cứ pháp luật đất đai của thời kỳ tương ứng, cùng các văn bản sửa đổi, hướng dẫn thi hành của thời kỳ đó.
Hướng dẫn thứ hai: Xác định mục đích sử dụng đất
“Về việc xác định mục đích sử dụng đất: Theo quy định về trình tự, thủ tục luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai thì việc xác định nghĩa vụ tài chính về đất (tiền thuê đất) được căn cứ vào hồ sơ địa chính của thửa đất (gồm các thông tin về vị trí, diện tích, loại đất, mục đích sử dụng đất, thời điểm tính tiền thuê đất, thời hạn thuê đất, đơn giá thuê đất,….) do cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai xác định chuyển cho cơ quan thuế.”
Điểm then chốt ở đây là phân định trách nhiệm. Cơ quan thuế không tự xác định mục đích sử dụng đất. Cơ quan thuế tính tiền dựa trên thông tin mà cơ quan quản lý đất đai chuyển sang.
Công văn 7251/CT-QLNT có ý nghĩa gì với quản trị tài chính, thuế và kiểm toán?
Tiền thuê đất hằng năm thường là khoản chi phí cố định lớn của doanh nghiệp sản xuất, kho bãi, khu công nghiệp. Vì vậy, một hướng dẫn về căn cứ tính tiền thuê đất tác động trực tiếp tới dòng tiền và báo cáo tài chính. Công văn 7251/CT-QLNT mang lại giá trị ở ba khía cạnh sau.
Với quản trị tài chính
- Dự báo dòng tiền chính xác hơn: biết rõ văn bản nào chi phối đơn giá giúp doanh nghiệp ước tính tiền thuê đất cho chu kỳ tiếp theo.
- Kiểm soát chi phí: đối chiếu được thông báo nộp tiền thuê đất với quy định, tránh nộp thừa do áp sai tỷ lệ.
- Đánh giá hợp đồng thuê: khi mua bán, sáp nhập doanh nghiệp có đất thuê, bên mua cần biết nghĩa vụ tiền thuê đất được xác định theo thời kỳ nào.
Với quản lý thuế
- Công văn khẳng định nguyên tắc áp dụng pháp luật theo thời kỳ, hạn chế tranh luận về việc dùng văn bản mới cho giai đoạn cũ.
- Công văn làm rõ nguồn dữ liệu đầu vào là hồ sơ địa chính, giúp doanh nghiệp biết cần khiếu nại hay đề nghị điều chỉnh ở đâu.
Với kiểm toán
Theo góc nhìn từ MAN – Master Accountant Network, kiểm toán viên thường kiểm tra khoản mục chi phí thuê đất bằng cách đối chiếu ba nguồn: quyết định cho thuê đất, hợp đồng thuê đất và thông báo nộp tiền. Công văn 7251/CT-QLNT bổ sung thêm một điểm tham chiếu quan trọng, đó là thông tin trên Phiếu chuyển thông tin và hồ sơ địa chính. Thiếu bước đối chiếu này, sai lệch về mục đích sử dụng đất rất khó bị phát hiện trước khi cơ quan thuế kiểm tra.
Những ai chịu tác động trực tiếp từ hướng dẫn này?
Hướng dẫn về đơn giá và mục đích sử dụng đất liên quan tới mọi chủ thể trong chuỗi xác định nghĩa vụ tài chính về đất đai. Có thể chia thành bốn nhóm chính.
- Người sử dụng đất thuê của Nhà nước: tổ chức kinh tế, doanh nghiệp có vốn đầu tư nước ngoài, đơn vị sự nghiệp, hộ gia đình, cá nhân được Nhà nước cho thuê đất trả tiền hằng năm hoặc trả tiền một lần.
- Doanh nghiệp có hợp đồng thuê đất kéo dài qua nhiều thời kỳ luật: ví dụ thuê đất từ năm 2008, đến nay đã trải qua cả ba giai đoạn pháp luật đất đai. Đây là nhóm dễ phát sinh tranh chấp nhất.
- Kế toán, người làm dịch vụ kế toán thuế: cần kiểm tra thông báo nộp tiền, hạch toán chi phí và giải trình khi cơ quan thuế kiểm tra.
- Cơ quan nhà nước: cơ quan thuế, cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai trong quy trình luân chuyển hồ sơ.
Vì sao nhóm thứ hai đáng chú ý? Bởi đơn giá thuê đất thường được điều chỉnh theo chu kỳ. Mỗi lần điều chỉnh, câu hỏi “áp văn bản nào” lại xuất hiện, và Công văn 7251/CT-QLNT trả lời thẳng: theo pháp luật đất đai của thời kỳ tương ứng.
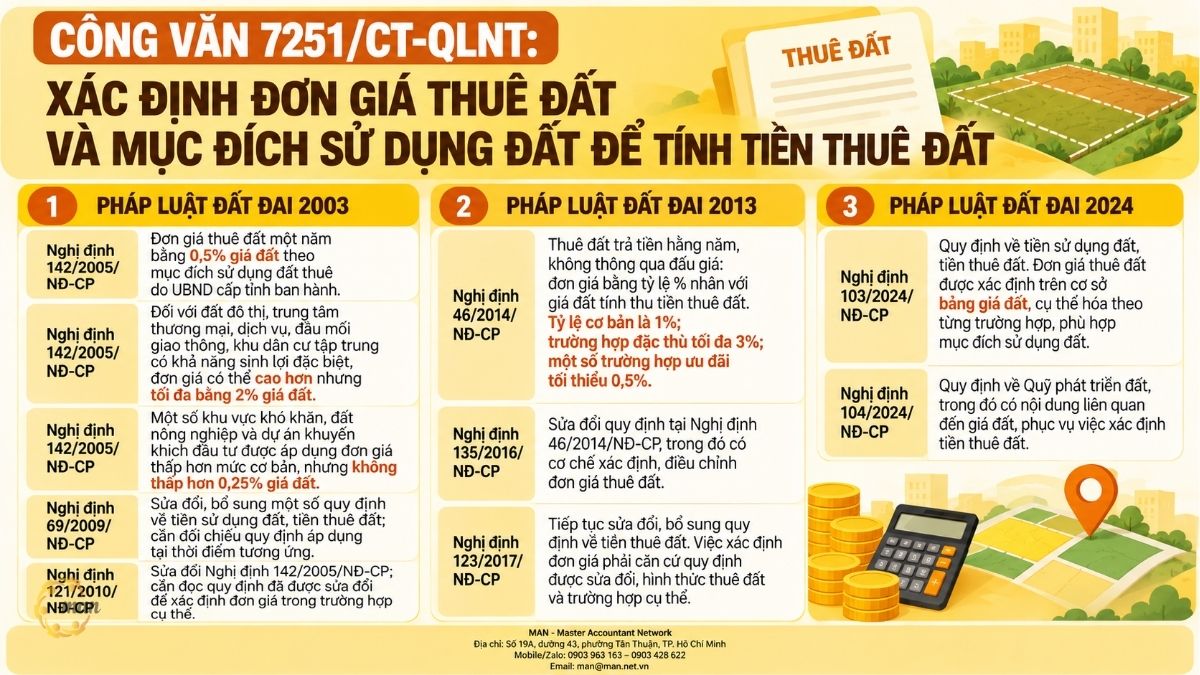
Đơn giá thuê đất theo Công văn 7251/CT-QLNT được xác định qua từng thời kỳ ra sao?
Đơn giá thuê đất phải xác định theo pháp luật đất đai của thời kỳ tương ứng. Bảng dưới đây so sánh tỷ lệ tính đơn giá ở ba giai đoạn, giúp kế toán định vị nhanh văn bản cần tra cứu.
Các mốc hiệu lực cần nhớ
- Luật Đất đai 2003 (số 13/2003/QH11): có hiệu lực từ 01/7/2004.
- Luật Đất đai 2013 (số 45/2013/QH13): có hiệu lực từ 01/7/2014.
- Luật Đất đai 2024 (số 31/2024/QH15): có hiệu lực từ 01/8/2024.
Bảng so sánh tỷ lệ tính đơn giá thuê đất
| Thời kỳ | Văn bản | Quy định về đơn giá thuê đất |
| Pháp luật đất đai 2024 | Nghị định 103/2024/NĐ-CP | Đối với trường hợp thuê đất trả tiền hằng năm không thông qua đấu giá, đơn giá được xác định bằng tỷ lệ phần trăm nhân với giá đất tính tiền thuê đất. Tỷ lệ phần trăm thuộc khoảng 0,25% đến 3%, theo quy định áp dụng và quyết định của UBND cấp tỉnh. |
| Pháp luật đất đai 2013 | Nghị định 46/2014/NĐ-CP | Thuê đất trả tiền hằng năm, không thông qua đấu giá: đơn giá bằng tỷ lệ phần trăm nhân với giá đất tính thu tiền thuê đất. Tỷ lệ cơ bản là 1%; trường hợp đặc thù có thể cao hơn nhưng tối đa 3%; một số trường hợp ưu đãi có mức tối thiểu 0,5%. |
| Pháp luật đất đai 2003 | Nghị định 142/2005/NĐ-CP | Đơn giá thuê đất một năm bằng 0,5% giá đất theo mục đích sử dụng đất thuê do UBND cấp tỉnh ban hành. |
| Pháp luật đất đai 2003 | Nghị định 142/2005/NĐ-CP | Đối với đất đô thị, trung tâm thương mại, dịch vụ, đầu mối giao thông, khu dân cư tập trung có khả năng sinh lợi đặc biệt, đơn giá có thể cao hơn nhưng tối đa bằng 4 lần mức cơ bản, tức 2% giá đất. |
| Pháp luật đất đai 2003 | Nghị định 142/2005/NĐ-CP | Một số khu vực khó khăn, đất nông nghiệp và dự án thuộc lĩnh vực khuyến khích đầu tư được áp dụng đơn giá thấp hơn mức cơ bản, nhưng theo quy định ban đầu không thấp hơn 0,5 lần mức cơ bản, tức 0,25% giá đất. |
Ghi chú: nội dung trong bảng là phần tóm lược quy định của từng nghị định, theo bảng tổng hợp công bố kèm Công văn 7251/CT-QLNT trên Thư Viện Pháp Luật. Mức của Nghị định 142/2005/NĐ-CP là mức theo quy định ban đầu, trước khi được Nghị định 121/2010/NĐ-CP sửa đổi. Khi trích dẫn trong hồ sơ, cần dẫn nguyên văn điều, khoản tại bản gốc của từng nghị định.
Vì sao không thể chỉ nhìn vào bảng?
Bảng trên chỉ phản ánh khung tỷ lệ. Mỗi thời kỳ đều có nghị định sửa đổi đi kèm, và đơn giá thực tế còn phụ thuộc hình thức thuê, vị trí, lĩnh vực ưu đãi và quyết định của UBND cấp tỉnh.
- Thời kỳ 2003: Nghị định 69/2009/NĐ-CP và Nghị định 121/2010/NĐ-CP đã sửa đổi, bổ sung quy định về tiền thuê đất. Doanh nghiệp phải đọc quy định sau sửa đổi, không chỉ căn cứ nguyên văn Nghị định 142/2005/NĐ-CP.
- Thời kỳ 2013: Nghị định 135/2016/NĐ-CP và Nghị định 123/2017/NĐ-CP sửa đổi cơ chế xác định, điều chỉnh đơn giá. Các nghị định này không đặt ra một tỷ lệ riêng cho mọi thửa đất.
- Thời kỳ 2024: Nghị định 291/2025/NĐ-CP sửa đổi Nghị định 103/2024/NĐ-CP. Nghị định 50/2026/NĐ-CP hướng dẫn các cơ chế tháo gỡ vướng mắc theo Nghị quyết 254/2025/QH15. Không có một tỷ lệ duy nhất thay thế cho mọi trường hợp.
Công thức tính tiền thuê đất trả hằng năm
Theo Nghị định 103/2024/NĐ-CP, với trường hợp thuê đất trả tiền hằng năm không thông qua đấu giá:
- Đơn giá thuê đất hằng năm = Tỷ lệ phần trăm (%) x Giá đất tính tiền thuê đất
- Tiền thuê đất phải nộp một năm = Diện tích tính tiền thuê đất (m2) x Đơn giá thuê đất hằng năm
Công thức này chưa bao gồm các khoản miễn, giảm tiền thuê đất (nếu có). Khoản miễn, giảm được xác định riêng theo quy định tương ứng.
Mục đích sử dụng đất để tính tiền thuê được xác định ở đâu?
Theo Công văn 7251/CT-QLNT, mục đích sử dụng đất không do cơ quan thuế tự xác định. Thông tin này nằm trong hồ sơ địa chính của thửa đất, do cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai xác định rồi chuyển cho cơ quan thuế.
Hồ sơ địa chính chuyển sang cơ quan thuế gồm những thông tin gì?
Công văn liệt kê các thông tin chính như sau:
- Vị trí thửa đất
- Diện tích
- Loại đất
- Mục đích sử dụng đất
- Thời điểm tính tiền thuê đất
- Thời hạn thuê đất
- Đơn giá thuê đất
Danh sách trong công văn kết thúc bằng dấu “….”, nghĩa là đây là các thông tin tiêu biểu, chưa phải toàn bộ.
Hồ sơ đi qua những bước nào?
Quy trình luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai có thể hình dung theo trình tự sau:
- Cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai xác định các thông tin của thửa đất trong hồ sơ địa chính.
- Thông tin được chuyển cho cơ quan thuế theo quy định về trình tự, thủ tục luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai.
- Cơ quan thuế căn cứ thông tin đó để tính tiền thuê đất và ra thông báo nộp tiền.
- Người sử dụng đất nộp tiền thuê đất theo thông báo.
Điều này có ý nghĩa gì với doanh nghiệp?
Nếu thông báo nộp tiền thuê đất ghi sai mục đích sử dụng đất, doanh nghiệp cần xem lại thông tin ở bước 1 và bước 2. Chỉ đề nghị cơ quan thuế tính lại mà không điều chỉnh hồ sơ địa chính thường không giải quyết được gốc rễ. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng nhiều vụ việc kéo dài chỉ vì doanh nghiệp gửi văn bản sai cơ quan.
Diện tích và thời hạn tính tiền thuê đất được quy định như thế nào?
Đơn giá chỉ là một vế của công thức. Hai yếu tố còn lại, diện tích và thời hạn thuê, được quy định tại Điều 24 và Điều 25 Nghị định 103/2024/NĐ-CP. Phần trích dẫn dưới đây giữ nguyên nội dung quy định.
Diện tích tính tiền thuê đất (Điều 24 Nghị định 103/2024/NĐ-CP)
“Diện tích tính tiền thuê đất là diện tích đất có thu tiền thuê đất ghi trên quyết định cho thuê đất, quyết định điều chỉnh quyết định cho thuê đất, quyết định cho phép chuyển mục đích sử dụng đất, quyết định gia hạn sử dụng đất, quyết định điều chỉnh thời hạn sử dụng đất, quyết định điều chỉnh quy hoạch chi tiết, quyết định cho phép chuyển hình thức sử dụng đất thuộc trường hợp phải nộp tiền thuê đất theo quy định (sau đây gọi chung là quyết định về việc cho thuê đất). Trường hợp diện tích ghi trên hợp đồng thuê đất lớn hơn so với diện tích ghi trên quyết định về việc cho thuê đất thì diện tích đất tính tiền thuê được xác định theo diện tích ghi trên hợp đồng thuê đất.”
“Diện tích tính tiền thuê đất đối với trường hợp công nhận quyền sử dụng đất thuê là diện tích đất được công nhận theo Phiếu chuyển thông tin xác định nghĩa vụ tài chính về đất đai do cơ quan có chức năng quản lý đất đai chuyển đến cơ quan thuế theo quy định tại Nghị định về cấp giấy chứng nhận hoặc theo Hợp đồng thuê đất đã ký.”
“Diện tích tính tiền thuê đất theo quy định tại khoản 1, khoản 2 Điều 24 Nghị định 103/2024/NĐ-CP được tính theo đơn vị mét vuông (m2).”
Điểm cần chú ý: khi diện tích trên hợp đồng thuê lớn hơn diện tích trên quyết định, tiền thuê tính theo hợp đồng. Doanh nghiệp nên rà lại hai con số này ngay khi ký hợp đồng.
Thời hạn cho thuê đất (Điều 25 Nghị định 103/2024/NĐ-CP)
“Thời hạn cho thuê đất (trừ trường hợp quy định tại khoản 2 Điều 25 Nghị định 103/2024/NĐ-CP) là thời hạn được ghi trên quyết định về việc cho thuê đất của cơ quan nhà nước có thẩm quyền hoặc Giấy chứng nhận hoặc hợp đồng thuê đất. Trường hợp thời hạn cho thuê đất ghi trên các giấy tờ nêu trên khác nhau thì cơ quan có chức năng quản lý đất đai xác định thời hạn làm căn cứ để tính tiền thuê đất.”
“Trường hợp công nhận quyền sử dụng đất thuê thì thời hạn cho thuê đất là thời hạn ghi trên Phiếu chuyển thông tin do cơ quan có chức năng quản lý đất đai chuyển đến cơ quan thuế theo quy định tại Nghị định về cấp giấy chứng nhận hoặc theo Hợp đồng thuê đất đã ký.”
Quy định này nhất quán với tinh thần của Công văn 7251/CT-QLNT. Khi giấy tờ mâu thuẫn, cơ quan quản lý đất đai là bên xác định căn cứ, không phải cơ quan thuế.
Lưu ý: phần trích dẫn trên dựa theo nội dung được công bố kèm công văn. Khi đưa vào hồ sơ giải trình, doanh nghiệp nên đối chiếu với bản Nghị định 103/2024/NĐ-CP đăng Công báo và các nội dung đã được Nghị định 291/2025/NĐ-CP sửa đổi (nếu có).
Những văn bản pháp luật nào liên quan đến Công văn 7251/CT-QLNT?
Công văn 7251/CT-QLNT dẫn chiếu 9 nghị định thuộc ba thời kỳ. Bảng sau tổng hợp số hiệu, ngày ban hành và nội dung tóm lược, xếp từ mới nhất đến cũ nhất.
| Văn bản | Ngày ban hành | Nội dung tóm lược |
| Công văn 7251/CT-QLNT (Cục Thuế) | 30/9/2026 | Hướng dẫn xác định đơn giá thuê đất theo pháp luật đất đai từng thời kỳ; mục đích sử dụng đất căn cứ hồ sơ địa chính |
| Nghị định 50/2026/NĐ-CP | 31/01/2026, hiệu lực cùng ngày | Quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 về cơ chế tháo gỡ khó khăn, vướng mắc về tiền sử dụng đất, tiền thuê đất |
| Nghị quyết 254/2025/QH15 (Quốc hội) | 11/12/2025, hiệu lực 01/01/2026 | Một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai |
| Nghị định 291/2025/NĐ-CP | 06/11/2025, hiệu lực cùng ngày | Sửa đổi, bổ sung một số điều của Nghị định 103/2024/NĐ-CP (và Nghị định 104/2024/NĐ-CP về Quỹ phát triển đất) |
| Nghị định 103/2024/NĐ-CP | 30/7/2024, hiệu lực 01/8/2024 | Quy định về tiền sử dụng đất, tiền thuê đất theo Luật Đất đai 2024; tỷ lệ tính đơn giá thuê hằng năm từ 0,25% đến 3% |
| Nghị định 123/2017/NĐ-CP | 14/11/2017 | Tiếp tục sửa đổi, bổ sung quy định về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước |
| Nghị định 135/2016/NĐ-CP | 09/9/2016 | Sửa đổi Nghị định 46/2014/NĐ-CP, trong đó có cơ chế xác định, điều chỉnh đơn giá thuê đất |
| Nghị định 46/2014/NĐ-CP | 15/5/2014 | Thu tiền thuê đất, thuê mặt nước theo Luật Đất đai 2013; tỷ lệ cơ bản 1%, tối đa 3%, tối thiểu 0,5% |
| Nghị định 121/2010/NĐ-CP | 30/12/2010 | Sửa đổi, bổ sung Nghị định 142/2005/NĐ-CP về thu tiền thuê đất, thuê mặt nước |
| Nghị định 69/2009/NĐ-CP | 13/8/2009 | Quy định bổ sung về quy hoạch sử dụng đất, giá đất, thu hồi đất, bồi thường, hỗ trợ và tái định cư; có nội dung liên quan tiền sử dụng đất, tiền thuê đất |
| Nghị định 142/2005/NĐ-CP | 14/11/2005 | Thu tiền thuê đất, thuê mặt nước theo Luật Đất đai 2003; đơn giá một năm bằng 0,5% giá đất |
Lưu ý khi tra cứu: các nghị định sửa đổi trong bảng không đặt ra một tỷ lệ duy nhất áp dụng cho mọi trường hợp. Việc xác định đơn giá phải đối chiếu nội dung sửa đổi tương ứng, hình thức thuê đất và trường hợp cụ thể.
Case study: Doanh nghiệp xử lý thông báo tiền thuê đất ghi sai mục đích sử dụng ra sao?
Tình huống dưới đây được MAN xây dựng từ các dạng vướng mắc thường gặp khi tư vấn cho doanh nghiệp sản xuất. Tên doanh nghiệp và số liệu là giả định, dùng để minh họa cách áp dụng Công văn 7251/CT-QLNT. Giá đất và tỷ lệ % thực tế phụ thuộc bảng giá đất và quyết định của UBND cấp tỉnh nơi có đất.
Bối cảnh
- Công ty TNHH Z (sản xuất bao bì) thuê trực tiếp của Nhà nước 20.000 m2 đất tại một tỉnh phía Nam, hình thức trả tiền hằng năm.
- Quyết định cho thuê đất và hợp đồng thuê đều ghi mục đích: đất cơ sở sản xuất phi nông nghiệp, diện tích 20.000 m2.
- Khi điều chỉnh đơn giá cho chu kỳ mới, công ty nhận thông báo nộp tiền tính theo giá đất thương mại, dịch vụ.
Phân tích số liệu (giả định)
| Chỉ tiêu | Theo thông báo (sai mục đích) | Theo hồ sơ đúng |
| Giá đất tính tiền thuê (đồng/m2) | 6.000.000 | 4.000.000 |
| Tỷ lệ % (giả định) | 1% | 1% |
| Đơn giá thuê (đồng/m2/năm) | 60.000 | 40.000 |
| Tiền thuê một năm (đồng) | 1.200.000.000 | 800.000.000 |
Mức chênh lệch là 400 triệu đồng mỗi năm. Nếu không phát hiện, khoản này lặp lại trong suốt chu kỳ ổn định đơn giá.
Cách xử lý theo tinh thần Công văn 7251/CT-QLNT
- Đối chiếu giấy tờ gốc: so quyết định cho thuê đất, hợp đồng thuê đất, Giấy chứng nhận với mục đích ghi trên thông báo nộp tiền.
- Xác định nguồn sai lệch: vì cơ quan thuế tính tiền dựa trên hồ sơ địa chính, công ty đề nghị cơ quan quản lý đất đai, văn phòng đăng ký đất đai rà soát thông tin mục đích sử dụng đất đã chuyển sang.
- Đề nghị điều chỉnh thông báo: sau khi thông tin được xác định lại, công ty gửi văn bản đề nghị cơ quan thuế điều chỉnh thông báo nộp tiền thuê đất.
- Lưu hồ sơ kiểm toán: toàn bộ văn bản trao đổi được lưu để giải trình khi kiểm toán báo cáo tài chính hoặc khi cơ quan thuế kiểm tra.
Bài học rút ra
Nếu công ty chỉ gửi khiếu nại tới cơ quan thuế, khả năng cao sẽ nhận phản hồi rằng số liệu được tính theo thông tin do cơ quan quản lý đất đai chuyển đến. Đi đúng thứ tự, từ hồ sơ địa chính đến thông báo thuế, giúp tiết kiệm nhiều tháng xử lý.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi áp dụng Công văn 7251/CT-QLNT?
Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và tư vấn thuế lưu ý rằng rủi ro về tiền thuê đất ít khi đến từ việc tính toán sai. Phần lớn đến từ việc chọn sai căn cứ. Dưới đây là năm rủi ro chúng tôi gặp nhiều nhất trong quản trị rủi ro thuế tại Việt Nam.
Rủi ro 1: Áp văn bản của thời kỳ này cho giai đoạn khác
Nhiều kế toán dùng tỷ lệ của Nghị định 103/2024/NĐ-CP để kiểm tra tiền thuê của các năm trước 01/8/2024. Cách làm này sai nguyên tắc mà Công văn 7251/CT-QLNT đã nêu.
Cách xử lý: lập bảng theo dõi từng chu kỳ đơn giá, ghi rõ thời kỳ pháp luật và văn bản áp dụng cho mỗi chu kỳ.
Rủi ro 2: Chỉ đọc nghị định gốc, bỏ qua nghị định sửa đổi
Ví dụ điển hình là dùng mức 0,5% của Nghị định 142/2005/NĐ-CP mà không kiểm tra Nghị định 121/2010/NĐ-CP. Hoặc đọc Nghị định 103/2024/NĐ-CP mà bỏ qua Nghị định 291/2025/NĐ-CP.
Cách xử lý: luôn tra cứu bản hợp nhất hoặc tình trạng hiệu lực của từng điều khoản trước khi trích dẫn.
Rủi ro 3: Khiếu nại sai cơ quan
Doanh nghiệp thấy mục đích sử dụng đất ghi sai và gửi văn bản cho cơ quan thuế. Theo công văn, cơ quan thuế căn cứ hồ sơ địa chính do cơ quan quản lý đất đai chuyển sang, nên đề nghị cần gửi đúng nơi xác định thông tin.
Cách xử lý: gửi song song tới cơ quan quản lý đất đai, văn phòng đăng ký đất đai và cơ quan thuế, nêu rõ căn cứ.
Rủi ro 4: Giấy tờ không thống nhất về diện tích, thời hạn
Hợp đồng thuê ghi diện tích lớn hơn quyết định cho thuê, hoặc thời hạn trên Giấy chứng nhận khác hợp đồng. Theo Điều 24, diện tích lớn hơn trên hợp đồng sẽ được dùng để tính tiền. Theo Điều 25, khi thời hạn khác nhau, cơ quan quản lý đất đai xác định thời hạn làm căn cứ.
Cách xử lý: rà soát chéo bộ giấy tờ ngay khi ký hợp đồng hoặc khi điều chỉnh quyết định.
Rủi ro 5: Hạch toán chi phí thiếu chứng từ
Tiền thuê đất là chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu có đủ hồ sơ. Thiếu thông báo nộp tiền hoặc chứng từ nộp tiền, khoản chi có thể bị loại khi quyết toán thuế.
Cách xử lý: lưu đầy đủ quyết định, hợp đồng, thông báo, chứng từ nộp tiền theo từng năm.
Kinh nghiệm xử lý tối ưu
Giải pháp từ MAN – Master Accountant Network là lập hồ sơ thuê đất tổng hợp cho mỗi thửa đất. Hồ sơ gồm bản sao giấy tờ pháp lý, bảng theo dõi đơn giá qua từng chu kỳ, văn bản pháp luật áp dụng và toàn bộ thư từ với cơ quan nhà nước. Một bộ hồ sơ như vậy giúp doanh nghiệp vừa kiểm soát rủi ro thuế, vừa có cơ sở tối ưu chi phí thuế tại Việt Nam một cách hợp pháp khi đến kỳ điều chỉnh đơn giá.
Kết luận
Công văn 7251/CT-QLNT không đưa ra mức đơn giá mới, nhưng xác lập hai nguyên tắc quan trọng. Thứ nhất, đơn giá thuê đất phải tính theo pháp luật đất đai của từng thời kỳ 2003, 2013 và 2024. Thứ hai, mục đích sử dụng đất và các thông tin tính tiền thuê được lấy từ hồ sơ địa chính do cơ quan quản lý đất đai xác định. Nắm vững hai nguyên tắc này, doanh nghiệp có thể tự kiểm tra thông báo nộp tiền, chủ động phát hiện sai lệch và giải trình thuyết phục khi bị kiểm tra.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về Công văn 7251/CT-QLNT
Công văn 7251/CT-QLNT ban hành ngày nào, do cơ quan nào ban hành?
Công văn được Cục Thuế ban hành ngày 30/9/2026, hướng dẫn xác định đơn giá thuê đất và mục đích sử dụng đất để tính tiền thuê đất.
Thuê đất từ năm 2010, đơn giá hiện nay áp dụng theo văn bản nào?
Theo công văn, đơn giá xác định theo pháp luật đất đai từng thời kỳ. Giai đoạn từ 01/8/2024 áp dụng Nghị định 103/2024/NĐ-CP, Nghị định 291/2025/NĐ-CP, Nghị định 50/2026/NĐ-CP. Các giai đoạn trước đó áp dụng văn bản của thời kỳ 2003 hoặc 2013 tương ứng.
Cơ quan thuế có tự xác định mục đích sử dụng đất không?
Không. Công văn nêu rõ nghĩa vụ tài chính về đất được căn cứ vào hồ sơ địa chính do cơ quan có chức năng quản lý đất đai, văn phòng đăng ký đất đai xác định và chuyển cho cơ quan thuế.
Tỷ lệ % tính đơn giá thuê đất hằng năm hiện nay là bao nhiêu?
Với trường hợp thuê đất trả tiền hằng năm không thông qua đấu giá theo Nghị định 103/2024/NĐ-CP, tỷ lệ nằm trong khoảng 0,25% đến 3%. Mức cụ thể theo quy định áp dụng và quyết định của UBND cấp tỉnh.
Diện tích trên hợp đồng thuê khác quyết định cho thuê thì tính theo số nào?
Theo Điều 24 Nghị định 103/2024/NĐ-CP, nếu diện tích trên hợp đồng thuê đất lớn hơn diện tích trên quyết định về việc cho thuê đất, diện tích tính tiền thuê xác định theo hợp đồng thuê đất.