Công văn 7021/CT-QLNT ngày 22/09/2026 được Cục Thuế ban hành nhằm giải đáp các vướng mắc kéo dài của cộng đồng doanh nghiệp ngành gỗ và Thuế thành phố Đồng Nai về chính sách thuế giá trị gia tăng (GTGT). Trong bối cảnh Luật Thuế Giá trị gia tăng 2024 cùng các văn bản hướng dẫn thi hành như Nghị định 181/2025/NĐ-CP và Nghị định 359/2025/NĐ-CP đi vào thực thi, việc xác định đúng đối tượng chịu thuế ở từng khâu chế biến đóng vai trò quyết định đến tính an toàn tài chính của doanh nghiệp.
Công văn 7021/CT-QLNT cung cấp căn cứ pháp lý rõ ràng giúp doanh nghiệp phân định sản phẩm gỗ sơ chế thông thường thuộc diện không chịu thuế GTGT khâu bán ra và khâu nhập khẩu. Văn bản này cũng đặt ra hành lang xử lý sai sót hóa đơn điện tử theo Nghị định 70/2025/NĐ-CP và Thông tư 91/2026/TT-BTC, đồng thời hướng dẫn thủ tục hoàn trả thuế GTGT nộp thừa tại khâu nhập khẩu qua cơ quan hải quan.
Tóm tắt trọng tâm về Công văn 7021/CT-QLNT
- Công văn 7021/CT-QLNT là văn bản hướng dẫn nghiệp vụ của Cục Thuế ban hành ngày 22/09/2026 trả lời Công văn 16070/DON-NVDTPC của Thuế thành phố Đồng Nai.
- Mục đích: Bổ sung hướng dẫn xác định đối tượng không chịu thuế GTGT cho gỗ sơ chế thông thường, quy trình điều chỉnh hóa đơn điện tử viết sai thuế suất và cách thức xử lý tiền thuế GTGT khâu nhập khẩu nộp thừa.
- Đối tượng áp dụng: Doanh nghiệp sản xuất, chế biến, thương mại, nhập khẩu gỗ, cơ quan thuế các cấp và cơ quan hải quan trên toàn quốc.
- Thời điểm ghi nhớ: Áp dụng xử lý sai sót hóa đơn theo Nghị định 70/2025/NĐ-CP trước ngày 01/07/2026 và Thông tư 91/2026/TT-BTC từ ngày 01/07/2026.
Công văn 7021/CT-QLNT quy định thuế GTGT gỗ sơ chế thông thường như thế nào?
Căn cứ pháp lý cốt lõi của công văn dựa trên khoản 1 Điều 5 Luật Thuế Giá trị gia tăng 2024 và khoản 1, khoản 1b Điều 4 Nghị định 181/2025/NĐ-CP (sửa đổi, bổ sung bởi khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP).
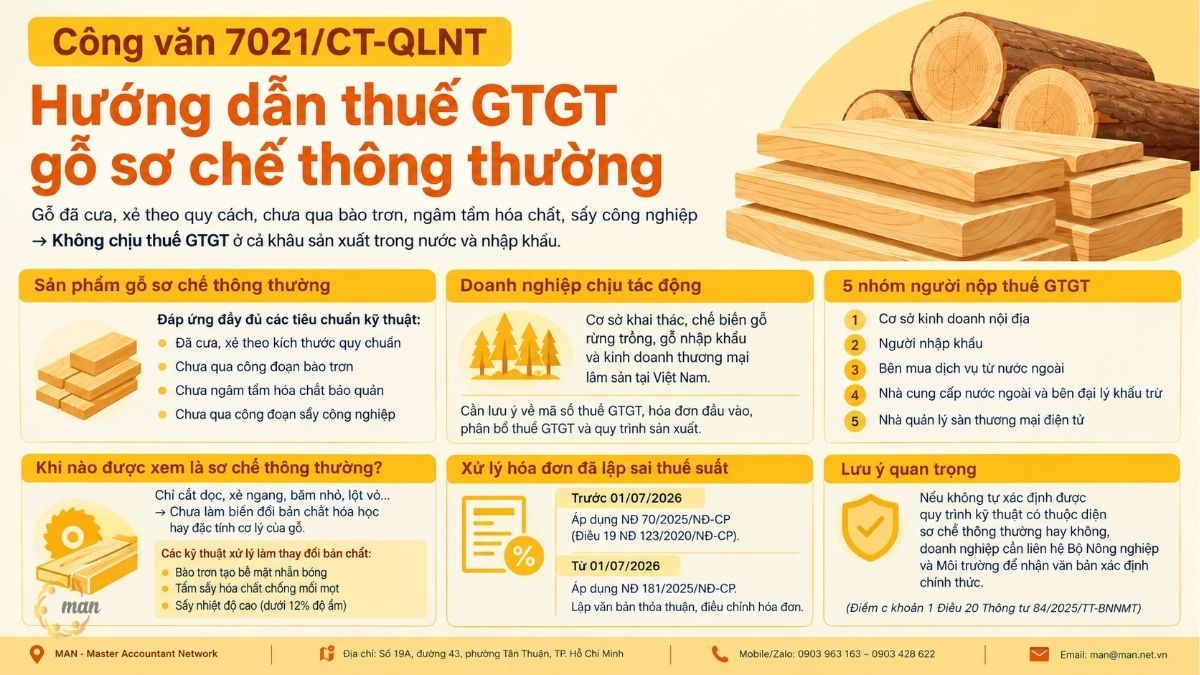
Theo nội dung trả lời tại điểm [1] của công văn, các sản phẩm gỗ tròn, thanh gỗ chỉ qua các công đoạn cưa, xẻ theo quy cách được xác định là sản phẩm mới qua sơ chế thông thường.
Tình trạng kỹ thuật tiêu chuẩn bao gồm:
- Sản phẩm đã cưa, xẻ theo kích thước quy chuẩn.
- Chưa qua công đoạn bào trơn.
- Chưa qua công đoạn ngâm tẩm hóa chất bảo quản.
- Chưa qua công đoạn sấy công nghiệp.
Khi đáp ứng đầy đủ các tiêu chuẩn này, mặt hàng gỗ thuộc đối tượng không chịu thuế GTGT tại cả hai khâu: khâu sản xuất bán ra nội địa và khâu nhập khẩu từ nước ngoài.
Trường hợp doanh nghiệp không tự xác định được quy trình kỹ thuật có thuộc diện sơ chế thông thường hay không, cơ quan thuế yêu cầu doanh nghiệp chủ động liên hệ với Bộ Nông nghiệp và Môi trường (theo điểm c khoản 1 Điều 20 Thông tư 84/2025/TT-BNNMT) để nhận văn bản xác định chính thức.
Doanh nghiệp nào bị ảnh hưởng trực tiếp bởi Công văn 7021/CT-QLNT?
Nhóm doanh nghiệp chịu tác động lớn nhất là các cơ sở khai thác, chế biến gỗ rừng trồng, gỗ nhập khẩu và kinh doanh thương mại lâm sản tại Việt Nam.
Do đặc thụ chuỗi cung ứng gỗ khép kín từ khâu rừng trồng đến xuất khẩu, bất kỳ sự thay đổi hoặc làm rõ nào về chính sách thuế GTGT cũng thay đổi dòng tiền của doanh nghiệp.
Doanh nghiệp nhập khẩu gỗ nguyên liệu cần lưu ý áp dụng đúng mã mã số thuế GTGT ngay từ khâu mở tuyên bố hải quan để tránh đọng vốn.
Các đơn vị thương mại thu mua gỗ thanh, gỗ cưa xẻ từ các nhà xưởng băm xẻ nhỏ lẻ cần rà soát lại toàn bộ hóa đơn đầu vào nhằm đảm bảo tính hợp lệ.
Doanh nghiệp chế biến đồ gỗ xuất khẩu cần phân bổ chính xác thuế GTGT đầu vào dùng chung giữa hoạt động chịu thuế và không chịu thuế.
Người nộp thuế GTGT được quy định cụ thể ra sao theo Luật Thuế GTGT 2024?
Để xác định chính xác nghĩa vụ kê khai theo hướng dẫn tại Công văn 7021/CT-QLNT, doanh nghiệp cần nắm rõ 5 nhóm người nộp thuế GTGT quy định tại Điều 4 Luật Thuế Giá trị gia tăng 2024:
- Cơ sở kinh doanh nội địa: Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT.
- Người nhập khẩu: Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế GTGT từ nước ngoài hoặc từ khu phi thuế quan vào nội địa.
- Bên mua dịch vụ từ nước ngoài: Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú (trừ trường hợp thuộc khoản 4 và khoản 5 Điều 4). Tổ chức mua hàng hóa, dịch vụ phục vụ thăm dò, phát triển mỏ và khai thác dầu khí của nhà thầu nước ngoài.
- Nhà cung cấp nước ngoài và bên đại lý khấu trừ: Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam kinh doanh thương mại điện tử, nền tảng số với tổ chức, cá nhân tại Việt Nam. Tổ chức quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay. Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ mua dịch vụ thương mại điện tử của nhà cung cấp nước ngoài thực hiện khấu trừ, nộp thay.
- Nhà quản lý sàn thương mại điện tử: Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn.
Khi nào gỗ cưa xẻ được xem là sản phẩm sơ chế thông thường?
Điểm c khoản 1 Điều 20 Thông tư 84/2025/TT-BNNMT quy định rõ giới hạn kỹ thuật của khái niệm sơ chế thông thường đối với sản phẩm lâm sản.
Việc cắt dọc, xẻ ngang, băm nhỏ hay lột vỏ cây chỉ làm thay đổi hình dạng vật lý ban đầu mà chưa làm biến đổi bản chất hóa học hay đặc tính cơ lý của gỗ.
Các kỹ thuật xử lý làm thay đổi bản chất bao gồm:
- Bào trơn tạo bề mặt nhẵn bóng phục vụ đóng nội thất.
- Tẩm sấy hóa chất chống mối mọt làm thay đổi cấu trúc sợi gỗ.
- Sấy nhiệt độ cao đạt độ ẩm tiêu chuẩn xuất khẩu (dưới 12%).
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng, ranh giới giữa cưa xẻ thô và bào trơn rất dễ bị cơ quan thuế truy thu nếu hồ sơ quản lý chất lượng xưởng không thể hiện rõ quy trình công nghệ.
Doanh nghiệp xử lý ra sao khi hóa đơn đã lập sai thuế suất GTGT?
Nội dung điểm [2] của Công văn 7021/CT-QLNT hướng dẫn cách khắc phục đối với các hóa đơn GTGT đã xuất sai thuế suất (như xuất 5%, 8% hoặc 10% cho gỗ sơ chế không chịu thuế).
Cơ quan thuế phân chia mốc thời gian áp dụng văn bản pháp quy rất cụ thể để xử lý hóa đơn điện tử sai sót:
Xử lý hóa đơn phát sinh trước ngày 01/07/2026
Doanh nghiệp áp dụng khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP (sửa đổi Điều 19 Nghị định 123/2020/NĐ-CP).
Người bán và người mua lập văn bản thỏa thuận ghi rõ sai sót, sau đó người bán thực hiện một trong hai cách:
- Lập hóa đơn điện tử điều chỉnh cho hóa đơn đã lập sai.
- Lập hóa đơn điện tử thay thế cho hóa đơn đã lập sai.
Xử lý hóa đơn phát sinh từ ngày 01/07/2026 trở đi
Doanh nghiệp áp dụng điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Quy trình xử lý hóa đơn đã lập sai thuế suất được tóm tắt qua các bước:
- Lập biên bản hủy hoặc điều chỉnh hóa đơn có chữ ký số hai bên.
- Lập hóa đơn điện tử mới điều chỉnh/thay thế chọn đúng tiêu đề không chịu thuế GTGT.
- Gửi thông báo Mẫu 04/SS-HĐĐT đến cơ quan thuế quản lý trực tiếp.
- Kê khai điều chỉnh giảm doanh thu chịu thuế và tăng doanh thu không chịu thuế trên tờ khai GTGT kỳ tương ứng.
Tiền thuế GTGT đã nộp nhầm ở khâu nhập khẩu được hoàn trả như thế nào?
Nội dung điểm [3] của Công văn 7021/CT-QLNT giải quyết vướng mắc tài chính lớn nhất của các doanh nghiệp nhập khẩu gỗ sơ chế.
Nhiều doanh nghiệp trước đây khi làm thủ tục hải quan đã nộp thuế GTGT khâu nhập khẩu (thường là 5% hoặc 10%) do chưa làm rõ tiêu chuẩn gỗ sơ chế.
Cục Thuế khẳng định cơ quan thuế nội địa không trực tiếp hoàn trả số thuế này tại tờ khai thuế GTGT nội địa.
Thuế thành phố Đồng Nai có trách nhiệm hướng dẫn người nộp thuế liên hệ trực tiếp với Cơ quan Hải quan nơi mở tuyên bố hải quan để giải quyết.
Quy trình xử lý tiền thuế nộp thừa tại cơ quan hải quan bao gồm các bước:
- Nộp hồ sơ đề nghị xử lý tiền thuế nộp thừa theo Luật Quản lý thuế.
- Đính kèm kết luận giám định hoặc xác nhận của Bộ Nông nghiệp và Môi trường về lô hàng gỗ sơ chế.
- Cơ quan hải quan kiểm tra, ban hành quyết định hoàn trả tiền thuế nộp thừa hoặc hoàn trả thông qua bù trừ nghĩa vụ thuế xuất nhập khẩu khác.
Điều kiện hoàn thuế GTGT hiện nay được quy định như thế nào?
Căn cứ Điều 37 Nghị định 181/2025/NĐ-CP được sửa đổi, bổ sung bởi khoản 2 Điều 1 Nghị định 359/2025/NĐ-CP, cơ sở kinh doanh thuộc trường hợp hoàn thuế phải đáp ứng đầy đủ 3 điều kiện sau:
- Điều kiện về phương pháp tính thuế và tài khoản ngân hàng: Cơ sở kinh doanh thuộc diện hoàn thuế theo Điều 29, 30, 31, 32 Nghị định 181/2025/NĐ-CP phải áp dụng phương pháp khấu trừ thuế, lập và lưu giữ sổ sách, chứng từ kế toán theo đúng Luật Kế toán, đồng thời sở hữu tài khoản tiền gửi tại ngân hàng đã đăng ký theo mã số thuế của cơ sở kinh doanh.
- Điều kiện về khấu trừ thuế đầu vào: Đáp ứng đầy đủ quy định về khấu trừ thuế GTGT đầu vào theo Mục 2 Chương III Nghị định 181/2025/NĐ-CP và không rơi vào các trường hợp không được khấu trừ quy định tại khoản 15 Điều 23 Nghị định 181/2025/NĐ-CP.
- Điều kiện tại thời điểm nộp hồ sơ hoàn thuế: Doanh nghiệp đang thuộc trường hợp hoàn thuế, có số thuế GTGT đầu vào đáp ứng đủ điều kiện hoàn, chấp hành đúng các quy định về kê khai thuế theo Luật Quản lý thuế, lập hồ sơ hoàn thuế GTGT đúng quy định cho từng trường hợp và gửi đến cơ quan thuế có thẩm quyền. Cơ quan thuế sẽ phân loại hồ sơ thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế để giải quyết theo luật định.
Tổng hợp văn bản pháp luật liên quan đến Công văn 7021/CT-QLNT
Để nắm trọn vẹn mạch pháp lý, doanh nghiệp cần hệ thống đồng bộ các văn bản luật, nghị định và thông tư điều chỉnh ngành gỗ và thuế GTGT:
| Số hiệu văn bản | Cơ quan ban hành | Ngày ban hành | Nội dung cốt lõi liên quan |
| Luật Thuế GTGT 2024 | Quốc hội | 2024 | Quy định đối tượng không chịu thuế (Điều 5) và 5 nhóm người nộp thuế (Điều 4). |
| Nghị định 181/2025/NĐ-CP | Chính phủ | 01/07/2025 | Quy định chi tiết thi hành Luật Thuế GTGT và điều kiện hoàn thuế (Điều 37). |
| Nghị định 359/2025/NĐ-CP | Chính phủ | 31/12/2025 | Sửa đổi Điều 4 (đối tượng không chịu thuế) và Điều 37 (điều kiện hoàn thuế) Nghị định 181. |
| Thông tư 84/2025/TT-BNNMT | Bộ NN & MT | 31/12/2025 | Hướng dẫn tiêu chuẩn kỹ thuật phân loại nông lâm sản sơ chế (Điều 20). |
| Nghị định 70/2025/NĐ-CP | Chính phủ | 20/03/2025 | Sửa đổi Nghị định 123/2020/NĐ-CP về điều chỉnh hóa đơn điện tử. |
| Thông tư 91/2026/TT-BTC | Bộ Tài chính | 30/06/2026 | Hướng dẫn mới về quản lý và xử lý sai sót hóa đơn điện tử từ 01/07/2026. |
| Công văn 4582/BTC-CST | Bộ Tài chính | 13/04/2026 | Hướng dẫn ban đầu về chính sách thuế GTGT gỗ sơ chế gửi các tỉnh. |
| Công văn 3546/CT-CS | Cục Thuế | 29/05/2026 | Chỉ đạo nghiệp vụ thuế GTGT ngành gỗ cho các Thuế địa phương. |
| Công văn 7021/CT-QLNT | Cục Thuế | 22/09/2026 | Giải đáp cụ thể vướng mắc gỗ sơ chế, hóa đơn sai và thuế nhập khẩu nộp thừa. |
Case Study: Xử lý sai sót thuế GTGT tại Công ty Cổ phần Gỗ Việt Phát
Để hình dung rõ nét cách áp dụng Công văn 7021/CT-QLNT vào thực tế, chúng ta xét một tình huống thực tế do MAN làm đơn vị tư vấn tái cấu trúc hồ sơ thuế.
Bối cảnh tình huống
Công ty Cổ phần Gỗ Việt Phát nhập khẩu 500 m3 gỗ thông xẻ thanh từ New Zealand trong tháng 04/2026.
Mặt hàng gỗ mới chỉ qua cưa xẻ theo quy cách, chưa bào trơn, chưa ngâm tẩm hóa chất hay sấy.
Do nhầm lẫn tại khâu thông quan, doanh nghiệp đã kê khai và nộp thuế GTGT khâu nhập khẩu thuế suất 8% với số tiền 400.000.000 VNĐ.
Tháng 05/2026, Việt Phát bán toàn bộ lô hàng này cho một nhà xưởng nội địa và đã xuất hóa đơn điện tử với thuế suất 8%, thu về tiền thuế GTGT 480.000.000 VNĐ.
Rủi ro pháp lý và tài chính phát sinh
Theo Công văn 7021/CT-QLNT, lô hàng gỗ của Việt Phát thuộc diện không chịu thuế GTGT ở cả hai khâu.
Do đó, các sai phạm phát sinh bao gồm:
- Khai sai đối tượng chịu thuế GTGT khâu nhập khẩu, làm đọng vốn 400 triệu VNĐ.
- Xuất hóa đơn GTGT sai quy định ở khâu bán ra, dẫn đến nguy cơ bị phạt vi phạm hành chính về hóa đơn và kê khai sai.
- Thuế GTGT đầu vào không được khấu trừ do hàng hóa đầu ra thuộc diện không chịu thuế.
Giải pháp khắc phục theo tư vấn từ MAN
Theo góc nhìn từ MAN, doanh nghiệp cần bình tĩnh xử lý theo 3 bước chuẩn hóa hồ sơ:
- Bước 1: Điều chỉnh hóa đơn bán ra: Việt Phát làm việc với bên mua để lập biên bản sai sót hóa đơn. Lập hóa đơn thay thế không chịu thuế GTGT theo Nghị định 70/2025/NĐ-CP. Hoàn trả lại 480.000.000 VNĐ tiền thuế GTGT đã thu thừa cho bên mua.
- Bước 2: Kê khai điều chỉnh quyết toán thuế GTGT: Lập Tờ khai bổ sung GTGT kỳ tháng 05/2026, điều chỉnh chỉ tiêu doanh thu không chịu thuế, loại bỏ số thuế GTGT đầu ra 480.000.000 VNĐ.
- Bước 3: Thu hồi tiền thuế GTGT khâu nhập khẩu: Thu thập xác nhận kỹ thuật lô hàng từ Chi cục Kiểm lâm hoặc đơn vị giám định độc lập. Nộp hồ sơ đề nghị xử lý tiền thuế nộp thừa 400.000.000 VNĐ tại Chi cục Hải quan cửa khẩu nơi mở tuyên bố hải quan.
Kết quả: Doanh nghiệp đã thu hồi trọn vẹn 400.000.000 VNĐ tiền thuế bị ngâm tại hải quan và triệt tiêu toàn bộ rủi ro phạt thuế trị giá hàng trăm triệu đồng khi quyết toán.
Bảng so sánh phân loại thuế GTGT sản phẩm gỗ theo mức độ chế biến
Doanh nghiệp có thể tra cứu nhanh nghĩa vụ thuế GTGT thông qua bảng phân loại chi tiết dưới đây:
| Tiêu chí so sánh | Gỗ tròn, gỗ khúc thô | Gỗ cưa xẻ quy cách (Chưa bào, sấy, tẩm) | Gỗ đã qua bào trơn, tẩm hóa chất, sấy | Sản phẩm đồ gỗ hoàn thiện (Bàn, ghế, tủ) |
| Mức độ chế biến | Nguyên trạng sau khai thác | Sơ chế thông thường | Chế biến sâu | Thành phẩm |
| Khâu nhập khẩu | Không chịu thuế GTGT | Không chịu thuế GTGT | Chịu thuế GTGT (5% hoặc 10%) | Chịu thuế GTGT (10%) |
| Khâu sản xuất bán ra | Không chịu thuế GTGT | Không chịu thuế GTGT | Chịu thuế GTGT | Chịu thuế GTGT (10%) |
| Khấu trừ GTGT đầu vào | Không khấu trừ (phân bổ) | Không khấu trừ (phân bổ) | Được khấu trừ toàn bộ | Được khấu trừ toàn bộ |
| Văn bản căn cứ | CV 7021 / NĐ 181 / NĐ 359 | CV 7021 / TT 84 / NĐ 359 | Luật Thuế GTGT 2024 | Luật Thuế GTGT 2024 |
Nhận định chuyên gia MAN: Rủi ro rà soát thuế và kinh nghiệm quản trị
Đội ngũ chuyên gia trên 30 năm kinh nghiệm tại MAN đánh giá rằng, Công văn 7021/CT-QLNT là một định hướng tháo gỡ vướng mắc dòng tiền rất kịp thời. Nhưng nó cũng mở ra nhiều đợt rà soát trọng điểm của cơ quan thuế đối với ngành gỗ.
Bẫy mạo danh “sơ chế thông thường”
Rủi ro lớn nhất của các xưởng gỗ là chứng minh trạng thái sản phẩm với đoàn kiểm tra thuế.
Nhiều nhà xưởng thực tế đã đưa gỗ vào lò sấy hơi nước để giảm độ ẩm hoặc dùng máy bào cuốn làm phẳng bề mặt nhưng vẫn xuất hóa đơn “không chịu thuế GTGT”.
Khi thanh tra thuế soi hồ sơ điện năng, chi phí lò sấy hoặc chi phí hóa chất ngâm tẩm, toàn bộ doanh thu này sẽ bị truy thu thuế GTGT 8% hoặc 10%, đi kèm tiền chậm nộp 0,03%/ngày và phạt khai sai 20%.
Sai lầm khi không phân bổ thuế GTGT đầu vào
Khi mặt hàng gỗ sơ chế xác định là không chịu thuế GTGT, toàn bộ thuế GTGT đầu vào của chi phí quản lý, điện, nước, thuê kho bãi không được khấu trừ 100%.
Kế toán thường quên thực hiện bảng phân bổ thuế GTGT đầu vào dùng chung Mẫu 01-2/GTGT cuối kỳ.
Giải pháp từ MAN – Master Accountant Network là lập hệ thống mã trung tâm chi phí riêng biệt ngay trên phần mềm kế toán. Tách bạch rõ chi phí đầu vào phục vụ hàng không chịu thuế và hàng chịu thuế ngay từ khi ghi nhận hóa đơn mua vào.
Tắc nghẽn hồ sơ hoàn thuế và xử lý tiền thuế nộp thừa tại hải quan
Chuyên gia tại MAN am hiểu sâu sắc thực tế quản trị rủi ro thuế tại Việt Nam chỉ ra rằng, việc đòi lại tiền thuế GTGT đã nộp nhầm tại khâu nhập khẩu từ hải quan luôn kéo dài nhiều tháng do vướng quy trình xác minh.
Doanh nghiệp cần chuẩn bị bộ hồ sơ chứng minh kỹ thuật đồng bộ gồm:
- Tuyên bố hải quan và hợp đồng ngoại thương.
- Chứng thư giám định chất lượng gỗ của tổ chức độc lập.
- Biên bản kiểm tra thực tế hàng hóa (nếu có).
- Công văn đề nghị bù trừ / hoàn trả tiền thuế nộp thừa theo mẫu của Bộ Tài chính.
- Xác nhận đáp ứng đầy đủ điều kiện hoàn thuế theo Điều 37 Nghị định 181/2025/NĐ-CP (sửa đổi bởi Nghị định 359/2025/NĐ-CP).
Kết luận
Công văn 7021/CT-QLNT ngày 22/09/2026 mang lại hành lang pháp lý chuẩn xác cho các doanh nghiệp ngành gỗ trong việc xác định nghĩa vụ thuế GTGT, xử lý hóa đơn sai sót và thu hồi tiền thuế nhập khẩu nộp thừa. Việc nắm vững các tiêu chuẩn kỹ thuật về gỗ sơ chế thông thường cùng quy trình điều chỉnh hóa đơn sẽ giúp doanh nghiệp chủ động tối ưu chi phí, loại bỏ nguy cơ bị phạt truy thu thuế trong các kỳ thanh tra.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Các câu hỏi thường gặp về Công văn 7021/CT-QLNT (FAQ)
Gỗ thanh cưa xẻ đã qua sấy khô có thuộc đối tượng không chịu thuế GTGT theo Công văn 7021/CT-QLNT không?
Không. Công văn 7021/CT-QLNT quy định rõ gỗ đã qua công đoạn sấy (sấy công nghiệp/sấy nhiệt) không còn là gỗ sơ chế thông thường. Mặt hàng này thuộc diện chịu thuế GTGT theo quy định hiện hành.
Doanh nghiệp bán gỗ sơ chế cho hộ kinh doanh thì có thuộc diện không chịu thuế GTGT không?
Có. Theo quy định tại Luật Thuế GTGT 2024 và Công văn 7021/CT-QLNT, gỗ sơ chế thông thường thuộc đối tượng không chịu thuế GTGT ở khâu sản xuất bán ra, không phân biệt người mua là doanh nghiệp hay hộ kinh doanh.
Hóa đơn gỗ sơ chế xuất sai thuế suất 8% từ năm trước thì xử lý theo văn bản nào?
Nếu xử lý trước ngày 01/07/2026, doanh nghiệp áp dụng khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP. Nếu xử lý từ ngày 01/07/2026 trở đi, áp dụng điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC để lập hóa đơn điều chỉnh hoặc thay thế.
Thuế GTGT khâu nhập khẩu gỗ sơ chế đã nộp nhầm có được kê khai khấu trừ vào Tờ khai thuế GTGT Mẫu 01/GTGT không?
Không. Công văn 7021/CT-QLNT chỉ đạo doanh nghiệp không kê khai khấu trừ nội địa mà phải liên hệ trực tiếp với cơ quan hải quan nơi làm thủ tục nhập khẩu để xin hoàn trả hoặc bù trừ tiền thuế nộp thừa.
Nếu cơ quan thuế và doanh nghiệp không thống nhất được gỗ có thuộc dạng sơ chế thông thường hay không thì hỏi ai?
Công văn 7021/CT-QLNT hướng dẫn doanh nghiệp hoặc cơ quan thuế gửi văn bản xin ý kiến chuyên môn từ Bộ Nông nghiệp và Môi trường để có kết luận kỹ thuật chính thức làm căn cứ áp dụng chính sách thuế.