
Từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không? Câu trả lời ngắn: đúng với người nộp thuế chưa gửi Văn bản đề nghị gia hạn. Khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định rõ, văn bản gửi sau ngày 02/11/2026 thì không được gia hạn nộp thuế, tiền thuê đất theo Nghị định này. Ngày 02/11/2026 cũng là hạn nộp đã gia hạn của thuế GTGT quý II, thuế TNDN tạm nộp quý II và 50% tiền thuê đất kỳ thứ nhất năm 2026.
Chính sách gia hạn năm 2026 cho phép lùi thời hạn nộp thuế GTGT tối đa 05 tháng, thuế TNDN tạm nộp từ 02 đến 03 tháng. Đây là nguồn vốn lưu động đáng kể cho doanh nghiệp. Tuy nhiên, quyền lợi này chỉ phát sinh khi hồ sơ được nộp đúng hạn, đúng mẫu. Bài viết dưới đây, từ góc nhìn của đội ngũ chuyên gia MAN – Master Accountant Network với trên 30 năm kinh nghiệm, phân tích nguyên văn quy định, các mốc thời hạn và những rủi ro thuế thường gặp.
Tóm tắt trọng tâm về từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không?
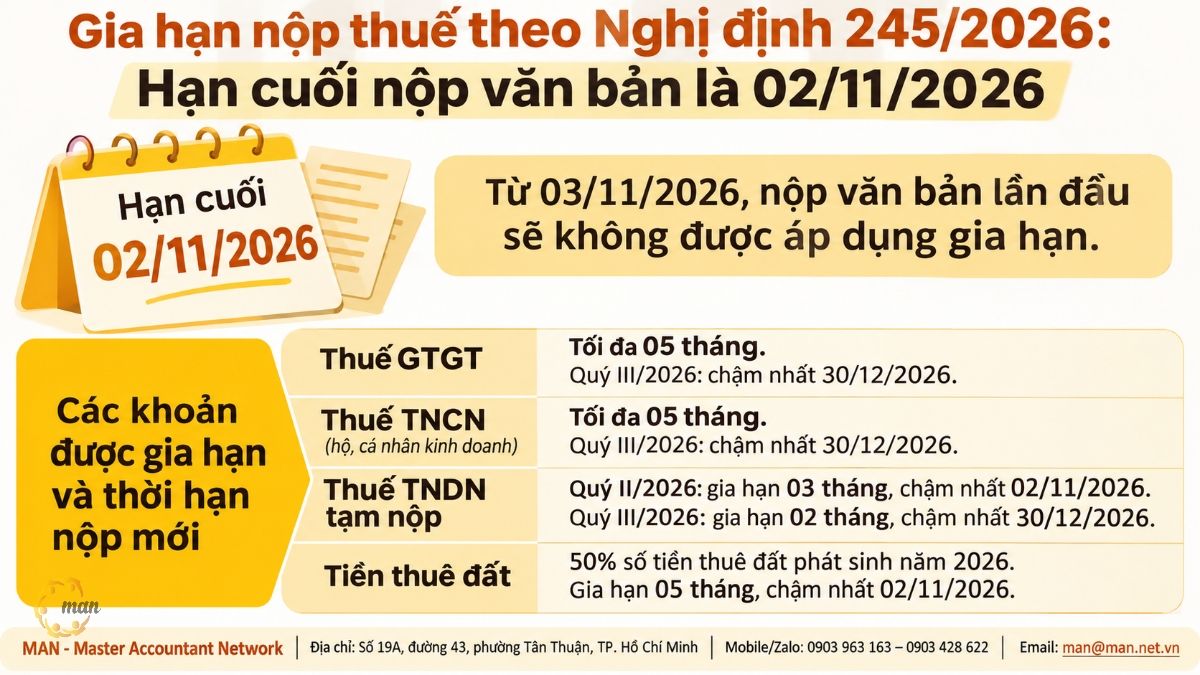
Mốc 03/11/2026 là thời điểm chính sách gia hạn theo Nghị định 245/2026/NĐ-CP không còn áp dụng cho người nộp thuế gửi Văn bản đề nghị gia hạn sau ngày 02/11/2026.
- Nội dung được gia hạn: thuế GTGT (trừ khâu nhập khẩu), thuế TNCN của hộ kinh doanh, cá nhân kinh doanh, thuế TNDN tạm nộp quý II, quý III/2026 và 50% tiền thuê đất kỳ thứ nhất năm 2026.
- Đối tượng: doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh hoạt động trong ngành, lĩnh vực tại Phụ lục I Nghị định 245/2026/NĐ-CP; doanh nghiệp nhỏ và siêu nhỏ.
- Thủ tục: gửi Văn bản đề nghị gia hạn theo Mẫu tại Phụ lục II cho cơ quan thuế quản lý trực tiếp, một lần cho toàn bộ các kỳ, cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc quý); trường hợp không nộp cùng thì chậm nhất ngày 02/11/2026.
- Hệ quả khi nộp muộn: không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 245/2026/NĐ-CP (khoản 3 Điều 3).
Từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không?
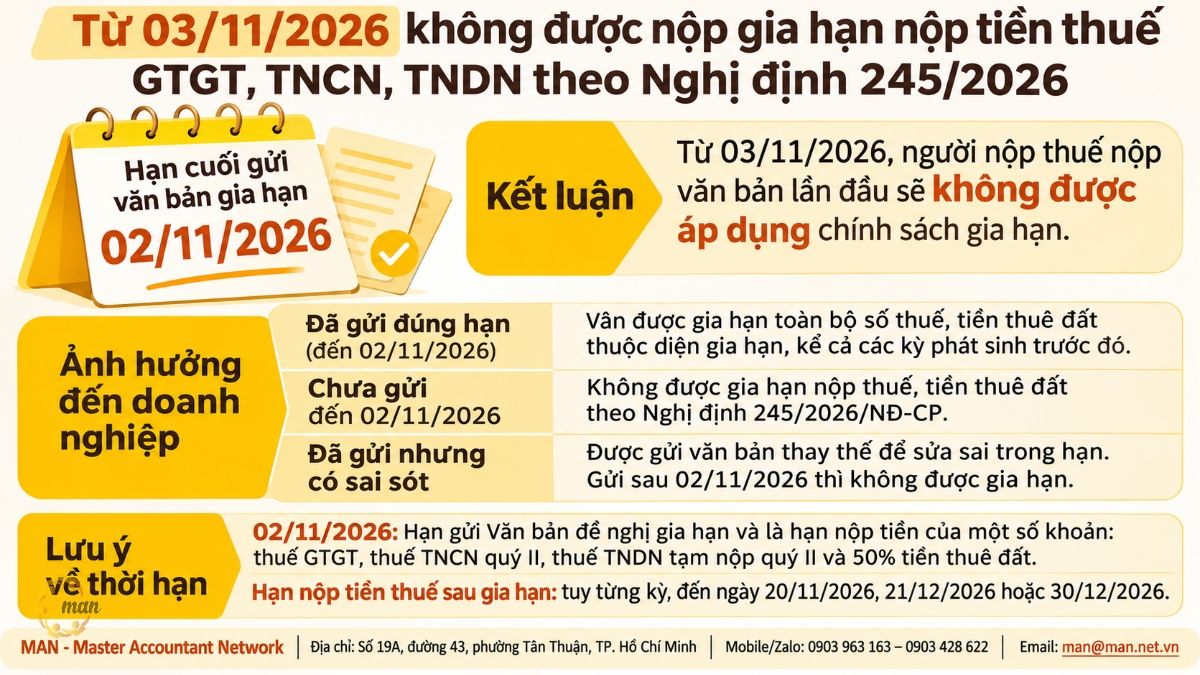
Đúng, với điều kiện người nộp thuế chưa gửi Văn bản đề nghị gia hạn đến ngày 02/11/2026. Căn cứ trực tiếp nằm ở khoản 2 và khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP.
Đoạn quy định về thời hạn gửi văn bản tại khoản 2 Điều 3 (trích nguyên văn):
“Trường hợp Văn bản đề nghị gia hạn không nộp cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc theo quý) thì thời hạn nộp chậm nhất là ngày 02 tháng 11 năm 2026.”
Hệ quả của việc nộp muộn được quy định tại khoản 3 Điều 3 (trích nguyên văn):
“3. Trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau ngày 02 tháng 11 năm 2026 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định này.”
Như vậy, ngày 02/11/2026 là hạn cuối nộp văn bản đề nghị gia hạn nộp thuế GTGT, thuế TNCN, thuế TNDN tạm nộp và tiền thuê đất. Từ ngày 03/11/2026, người nộp thuế nộp văn bản lần đầu sẽ không được áp dụng chính sách gia hạn theo Nghị định này.
Mốc 03/11/2026 ảnh hưởng đến những ai?
Tác động của mốc này khác nhau tùy tình trạng hồ sơ của từng đơn vị:
- Đã gửi văn bản đúng hạn (cùng hồ sơ khai thuế hoặc chậm nhất ngày 02/11/2026): vẫn được gia hạn. Cơ quan thuế gia hạn cho toàn bộ số thuế, tiền thuê đất thuộc diện gia hạn, kể cả các kỳ phát sinh trước thời điểm gửi văn bản.
- Chưa gửi văn bản đến hết ngày 02/11/2026: không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 245/2026/NĐ-CP (khoản 3 Điều 3).
- Đã gửi nhưng phát hiện sai sót: khoản 2 Điều 3 cho phép gửi văn bản “lần đầu hoặc thay thế khi phát hiện có sai sót”. Khoản 3 Điều 3 quy định văn bản gửi sau ngày 02/11/2026 thì không được gia hạn. Doanh nghiệp cần sửa sai sót trong hạn, hoặc liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể.
Mốc 03/11/2026 có phải là hạn nộp tiền thuế không?
Không. Đây là hai mốc khác nhau mà nhiều kế toán dễ nhầm lẫn. Ngày 02/11/2026 là hạn gửi Văn bản đề nghị gia hạn. Hạn nộp tiền thuế sau gia hạn được quy định riêng theo từng kỳ tại Điều 2, kéo dài đến ngày 20/11/2026, 21/12/2026 hoặc 30/12/2026.
Điểm cần chú ý: với thuế GTGT, thuế TNCN quý II, thuế TNDN tạm nộp quý II và 50% tiền thuê đất, hạn nộp tiền đã gia hạn cũng rơi vào ngày 02/11/2026. Vì vậy, ngày này vừa là hạn gửi văn bản, vừa là hạn nộp tiền của các khoản nói trên.
Những khoản thuế và tiền thuê đất nào được gia hạn năm 2026?
Điều 2 Nghị định 245/2026/NĐ-CP liệt kê bốn nhóm khoản được gia hạn. Dưới đây là nội dung trích nguyên văn từng khoản.
Thuế GTGT và thuế TNCN được gia hạn bao lâu?
Khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“1. Thời gian gia hạn nộp thuế đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bổ, số thuế phải nộp theo từng lần phát sinh) tối đa là 05 tháng.
Thời gian gia hạn nộp thuế đối với số thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh tối đa là 05 tháng.
Cụ thể như sau:
a) Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20 tháng 11 năm 2026;
b) Kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2026 chậm nhất là ngày 21 tháng 12 năm 2026;
c) Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02 tháng 11 năm 2026;
d) Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 30 tháng 12 năm 2026.
Quy định tại khoản này không áp dụng đối với số thuế giá trị gia tăng khâu nhập khẩu.”
Lưu ý: thuế TNCN được gia hạn ở đây là thuế TNCN của hộ kinh doanh, cá nhân kinh doanh. Khoản 1 Điều 2 không nêu thuế TNCN do tổ chức trả thu nhập khấu trừ của người lao động.
Thuế TNDN tạm nộp được gia hạn đến khi nào?
Khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“2. Thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 là 03 tháng; thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 là 02 tháng, cụ thể như sau:
a) Số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 chậm nhất ngày 02 tháng 11 năm 2026;
b) Số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 chậm nhất ngày 30 tháng 12 năm 2026.”
Tiền thuê đất được gia hạn như thế nào?
Khoản 3 Điều 2 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“3. Thời gian gia hạn đối với 50% số tiền thuê đất phát sinh phải nộp năm 2026 là 05 tháng, cụ thể như sau:
a) Đối với 50% số tiền thuê đất phát sinh phải nộp năm 2026 (là số tiền thuê đất phải nộp kỳ thứ nhất năm 2026) của người nộp thuế đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hằng năm: thời hạn nộp tiền thuê đất được gia hạn chậm nhất là ngày 02 tháng 11 năm 2026;
b) Quy định tại điểm a khoản này áp dụng cả trường hợp người nộp thuế có nhiều Quyết định, Hợp đồng thuê đất trực tiếp của Nhà nước và có nhiều hoạt động sản xuất, kinh doanh khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định này.”
Bảng tổng hợp hạn nộp sau gia hạn
|
Khoản được gia hạn |
Kỳ tính thuế | Thời gian gia hạn |
Hạn nộp chậm nhất |
| Thuế GTGT, thuế TNCN của hộ, cá nhân kinh doanh | Tháng 5/2026 | Tối đa 05 tháng | 20/11/2026 |
| Thuế GTGT, thuế TNCN của hộ, cá nhân kinh doanh | Tháng 6, 7, 8, 9/2026 | Tối đa 05 tháng | 21/12/2026 |
| Thuế GTGT, thuế TNCN của hộ, cá nhân kinh doanh | Quý II/2026 | Tối đa 05 tháng | 02/11/2026 |
| Thuế GTGT, thuế TNCN của hộ, cá nhân kinh doanh | Quý III/2026 | Tối đa 05 tháng | 30/12/2026 |
| Thuế TNDN tạm nộp | Quý II/2026 | 03 tháng | 02/11/2026 |
| Thuế TNDN tạm nộp | Quý III/2026 | 02 tháng | 30/12/2026 |
| 50% tiền thuê đất | Kỳ thứ nhất năm 2026 | 05 tháng | 02/11/2026 |
Thuế GTGT khâu nhập khẩu không thuộc diện được gia hạn.
Như vậy, các khoản thuế và tiền thuê đất thuộc diện được gia hạn thời hạn nộp trong năm 2026 như sau:
- Thuế GTGT được gia hạn tối đa 05 tháng đối với kỳ tính thuế từ tháng 5 đến tháng 9/2026 hoặc quý II, quý III/2026. Tuy nhiên, không áp dụng đối với số thuế giá trị gia tăng khâu nhập khẩu.
- Thuế TNCN của hộ kinh doanh, cá nhân kinh doanh cũng được gia hạn tối đa 05 tháng đối với các kỳ tính thuế nêu trên.
- Thuế TNDN tạm nộp được gia hạn 03 tháng đối với quý II/2026 và 02 tháng đối với quý III/2026.
- Tiền thuê đất được gia hạn 05 tháng đối với 50% số tiền thuê đất phải nộp kỳ đầu năm 2026.
Thuế GTGT quý III/2026 được gia hạn đến ngày nào?
Theo điểm d khoản 1 Điều 2, thuế GTGT kỳ tính thuế quý III/2026 được gia hạn chậm nhất đến ngày 30/12/2026. Điều kiện là đơn vị thuộc đối tượng được gia hạn và đã gửi Văn bản đề nghị gia hạn chậm nhất ngày 02/11/2026.
Khai bổ sung làm tăng số thuế thì có được gia hạn phần tăng thêm?
Khoản 4 Điều 2 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“4. Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số phải nộp tăng thêm do khai bổ sung. Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn sau khi hết thời hạn nộp thuế được gia hạn thì không được gia hạn số phải nộp tăng thêm do khai bổ sung.”
Ví dụ minh họa: doanh nghiệp khai bổ sung thuế GTGT tháng 7/2026 làm tăng số phải nộp. Nếu hồ sơ khai bổ sung gửi trước ngày 21/12/2026, phần tăng thêm cũng được gia hạn đến ngày 21/12/2026. Nếu gửi sau ngày này, phần tăng thêm không được gia hạn.
Doanh nghiệp kinh doanh nhiều ngành nghề được gia hạn ra sao?
Khoản 5 Điều 2 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“5. Trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh nhiều ngành kinh tế khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định này thì: Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh được gia hạn toàn bộ số thuế giá trị gia tăng, số thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân phải nộp theo quy định tại Nghị định này.”
Nói cách khác, chỉ cần có một ngành thuộc Phụ lục I, đơn vị được gia hạn toàn bộ số thuế GTGT, TNDN, TNCN phải nộp theo Nghị định, không phải tách riêng doanh thu từng ngành.
Đối tượng nào được áp dụng gia hạn theo Nghị định 245/2026?
Theo nội dung tổng hợp từ Nghị định 245/2026/NĐ-CP, đối tượng được gia hạn gồm:
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh hoạt động trong ngành, lĩnh vực quy định tại Phụ lục I Nghị định 245/2026/NĐ-CP.
- Doanh nghiệp nhỏ và siêu nhỏ.
Riêng với tiền thuê đất, đối tượng là người nộp thuế đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng, dưới hình thức trả tiền thuê đất hằng năm (điểm a khoản 3 Điều 2). Doanh nghiệp nên đối chiếu mã ngành đăng ký và điều kiện cụ thể với Phụ lục I trước khi kết luận mình thuộc diện được gia hạn.
Thủ tục gia hạn nộp thuế năm 2026 gồm những bước nào?
Điều 3 Nghị định 245/2026/NĐ-CP quy định trình tự gia hạn. Có thể tóm lược thành các bước sau:
- Kê khai, nộp Tờ khai thuế GTGT, Tờ khai thuế TNCN theo tháng, quý đúng hạn như bình thường, nhưng chưa phải nộp tiền thuế của các kỳ được gia hạn.
- Lập Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất theo Mẫu tại Phụ lục II.
- Gửi văn bản một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ được gia hạn, cùng thời điểm nộp hồ sơ khai thuế, hoặc chậm nhất ngày 02/11/2026.
- Nộp tiền thuế, tiền thuê đất chậm nhất theo từng hạn quy định tại Điều 2.
Khoản 1 Điều 3 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“1. Người nộp thuế thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng, Tờ khai thuế thu nhập cá nhân theo tháng, quý theo quy định của pháp luật về quản lý thuế hiện hành nhưng chưa phải nộp số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp phát sinh của các kỳ được gia hạn theo quy định tại Điều 2 Nghị định này.”
Đoạn đầu khoản 2 Điều 3 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“2. Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất (sau đây gọi là Văn bản đề nghị gia hạn) lần đầu hoặc thay thế khi phát hiện có sai sót (bằng phương thức điện tử; gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua dịch vụ bưu chính) theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định pháp luật về quản lý thuế.”
Văn bản đề nghị gia hạn được nộp bằng những hình thức nào?
Người nộp thuế được chọn một trong ba hình thức:
- Gửi bằng phương thức điện tử.
- Gửi bản giấy trực tiếp đến cơ quan thuế.
- Gửi qua dịch vụ bưu chính.
Văn bản phải theo Mẫu tại Phụ lục II và gửi cho cơ quan thuế quản lý trực tiếp. Dù chọn hình thức nào, doanh nghiệp nên lưu chứng từ thể hiện thời điểm gửi để đối chiếu với hạn 02/11/2026.
Cơ quan thuế xử lý Văn bản đề nghị gia hạn như thế nào?
Phần tiếp theo của khoản 2 Điều 3 Nghị định 245/2026/NĐ-CP (trích nguyên văn):
“Cơ quan thuế căn cứ Văn bản đề nghị gia hạn đã tiếp nhận để thực hiện gia hạn đối với toàn bộ số thuế, tiền thuê đất thuộc diện được gia hạn phát sinh trong các kỳ tính thuế quy định tại Nghị định này, bao gồm cả các kỳ phát sinh trước thời điểm người nộp thuế nộp Văn bản đề nghị gia hạn.
Trường hợp người nộp thuế có các khoản được gia hạn thuộc nhiều địa bàn cơ quan thuế quản lý khác nhau thì cơ quan thuế quản lý trực tiếp người nộp thuế có trách nhiệm truyền thông tin Văn bản đề nghị gia hạn cho cơ quan thuế quản lý có liên quan.”
Như vậy, doanh nghiệp có chi nhánh hoặc khoản thuế phân bổ ở nhiều địa bàn chỉ cần gửi văn bản tới cơ quan thuế quản lý trực tiếp. Việc truyền thông tin sang các cơ quan thuế liên quan là trách nhiệm của cơ quan thuế.
Lỡ hạn ngày 02/11/2026 thì doanh nghiệp phải làm gì?
Khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định: người nộp thuế gửi Văn bản đề nghị gia hạn sau ngày 02/11/2026 thì không được gia hạn nộp thuế, tiền thuê đất theo Nghị định này. Khi đó, nghĩa vụ nộp thuế được xác định theo pháp luật về quản lý thuế hiện hành.
Số thuế nộp sau thời hạn bị tính tiền chậm nộp theo Điều 59 Luật Quản lý thuế số 38/2019/QH14, với mức 0,03%/ngày tính trên số tiền thuế chậm nộp. Các bước nên làm ngay:
- Rà soát số thuế của các kỳ đã quá hạn nộp thông thường mà chưa nộp.
- Nộp ngay số thuế còn thiếu để dừng việc tính tiền chậm nộp.
- Đối chiếu sổ thuế điện tử để xác định số tiền chậm nộp cơ quan thuế ghi nhận.
Doanh nghiệp nên liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn xác định thời hạn nộp và số tiền chậm nộp cụ thể cho từng kỳ.
Doanh nghiệp thường gặp rủi ro thuế gì khi áp dụng gia hạn theo Nghị định 245/2026?
Chính sách gia hạn giúp giãn dòng tiền, nhưng cũng tạo ra nhiều điểm dễ sai trong thực tế. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng phần lớn rủi ro không nằm ở quy định, mà nằm ở cách doanh nghiệp vận hành hồ sơ. Dưới đây là năm tình huống điển hình.
Rủi ro 1: Nhầm hạn gửi văn bản với hạn nộp tiền
Nhiều kế toán thấy thuế GTGT tháng 9/2026 được gia hạn đến 21/12/2026 nên nghĩ có thể gửi văn bản muộn. Thực tế, hạn gửi văn bản là 02/11/2026, bất kể kỳ tính thuế nào. Gửi văn bản từ ngày 03/11/2026 thì không được gia hạn nộp thuế, tiền thuê đất theo Nghị định này, kể cả với các kỳ có hạn nộp tiền sau gia hạn là 20/11, 21/12 hay 30/12/2026. Cách xử lý: lập lịch thuế tách bạch hai cột, một cột hạn hồ sơ, một cột hạn nộp tiền.
Rủi ro 2: Tự xác định sai đối tượng được gia hạn
Doanh nghiệp đăng ký ngành thuộc Phụ lục I nhưng hoạt động thực tế khác, hoặc tự cho mình là doanh nghiệp nhỏ mà chưa đối chiếu tiêu chí. Chính sách chỉ áp dụng cho người nộp thuế thuộc đối tượng được gia hạn. Xác định sai đối tượng thì số thuế đã lùi lại không được hưởng gia hạn theo Nghị định 245/2026/NĐ-CP. Cách xử lý: lưu hồ sơ chứng minh ngành nghề và quy mô ngay tại thời điểm gửi văn bản.
Rủi ro 3: Nhầm thuế TNCN được gia hạn
Khoản 1 Điều 2 Nghị định chỉ quy định thời gian gia hạn đối với số thuế TNCN của hộ kinh doanh, cá nhân kinh doanh. Doanh nghiệp tưởng thuế TNCN khấu trừ từ tiền lương của người lao động cũng được hoãn, từ đó không nộp đúng hạn. Cách xử lý: đọc kỹ khoản 1 Điều 2 và tách riêng nghĩa vụ TNCN khấu trừ khỏi danh sách gia hạn.
Rủi ro 4: Quên thuế GTGT khâu nhập khẩu
Doanh nghiệp xuất nhập khẩu dễ nghĩ toàn bộ thuế GTGT đều được gia hạn. Khoản 1 Điều 2 loại trừ rõ thuế GTGT khâu nhập khẩu, nên số thuế này vẫn phải nộp theo quy định thông thường.
Rủi ro 5: Dồn nghĩa vụ vào cuối năm
Hạn nộp 21/12/2026 và 30/12/2026 trùng giai đoạn chốt sổ, trả lương tháng 13 và thưởng Tết. Doanh nghiệp gia hạn nhiều kỳ có thể phải chi một khoản lớn trong vòng 10 ngày. Cách xử lý: lập kế hoạch dòng tiền từ tháng 11, trích dự phòng riêng cho các khoản thuế đã gia hạn.
Giải pháp từ MAN – Master Accountant Network
Theo góc nhìn từ MAN, gia hạn nộp thuế chỉ thực sự tạo giá trị khi gắn với quản trị rủi ro thuế và kế hoạch tài chính. Đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN thường đề xuất quy trình gồm:
- Rà soát đối tượng, mã ngành, quy mô trước khi lập văn bản.
- Kiểm tra chéo số thuế trên tờ khai, sổ thuế điện tử và văn bản đề nghị gia hạn.
- Theo dõi tiếp nhận văn bản, lưu thông báo của cơ quan thuế.
- Lập lịch nộp tiền theo từng kỳ và cảnh báo trước hạn.
Với doanh nghiệp đã lỡ hạn 02/11/2026, ưu tiên hàng đầu là xác định chính xác số tiền chậm nộp và nộp ngay để hạn chế phát sinh thêm. Đây cũng là thời điểm phù hợp để rà soát kiểm toán nội bộ, nhằm tối ưu chi phí thuế tại Việt Nam một cách hợp pháp ở các kỳ sau.
Kết luận
Từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không? Câu trả lời là đúng với người chưa gửi Văn bản đề nghị gia hạn trước hạn chót 02/11/2026. Với đơn vị đã gửi đúng hạn, quyền gia hạn vẫn được giữ nguyên, nhưng cần nộp tiền đúng các mốc 02/11, 20/11, 21/12 và 30/12/2026 tùy từng khoản và kỳ tính thuế. Hiểu đúng hai loại thời hạn này giúp doanh nghiệp vừa giữ được dòng tiền, vừa tránh tiền chậm nộp.
Các dịch vụ thuế tại MAN – Master Accountant Network
- Dịch vụ kế toán thuế
- Dịch vụ tư vấn thuế
- Dịch vụ quyết toán thuế
- Dịch vụ báo cáo thuế
- Dịch vụ hoàn thuế GTGT
Thông tin liên hệ dịch vụ tại MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Tài chính doanh nghiệp.
Câu hỏi thường gặp về từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không
Từ 3/11/2026 không được nộp gia hạn nộp tiền thuế GTGT, TNCN, TNDN theo Nghị định 245/2026 đúng không?
Đúng, nếu người nộp thuế chưa gửi Văn bản đề nghị gia hạn đến hết ngày 02/11/2026. Khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định văn bản gửi sau ngày này thì không được gia hạn.
Đã gửi văn bản đúng hạn thì có cần gửi lại cho từng kỳ không?
Không. Văn bản được gửi một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ được gia hạn. Cơ quan thuế gia hạn cả các kỳ phát sinh trước thời điểm gửi văn bản.
Được gia hạn thì có phải nộp tờ khai thuế đúng hạn không?
Có. Khoản 1 Điều 3 yêu cầu người nộp thuế vẫn kê khai, nộp tờ khai theo tháng, quý theo quy định hiện hành. Chỉ việc nộp tiền thuế của các kỳ được gia hạn là được lùi lại.
Thuế GTGT khâu nhập khẩu có được gia hạn không?
Không. Khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP quy định rõ việc gia hạn không áp dụng đối với số thuế GTGT khâu nhập khẩu.
Doanh nghiệp có chi nhánh ở tỉnh khác thì gửi văn bản ở đâu?
Gửi cho cơ quan thuế quản lý trực tiếp. Cơ quan thuế này có trách nhiệm truyền thông tin Văn bản đề nghị gia hạn cho các cơ quan thuế quản lý liên quan.