Công văn 9110/THO-NVDTPC do Thuế tỉnh Thanh Hóa ban hành ngày 22/9/2026 là văn bản hướng dẫn quan trọng, tổng hợp các điểm mới cốt lõi của Circular 135/2026/TT-BTC and Consolidated document 33/2026/VBHN-TT-BTC. Trong bối cảnh ngành thuế tăng cường siết chặt quản lý thất thu tài nguyên thiên nhiên, việc nắm vững các quy định mới giúp doanh nghiệp khai thác chủ động tuân thủ và tối ưu hóa nghĩa vụ tài chính.
Giai đoạn 2026 đánh dấu bước chuyển lớn trong công tác quản lý thuế tài nguyên với việc áp dụng đồng bộ Decree 252/2026/ND-CP and Circular 89/2026/TT-BTC. Doanh nghiệp cần cập nhật chính xác cách xác định sản lượng tính thuế cũng như thời hạn nộp hồ sơ để tránh các chế tài xử phạt hành chính không đáng có.
Tóm tắt trọng tâm về Công văn 9110/THO-NVDTPC
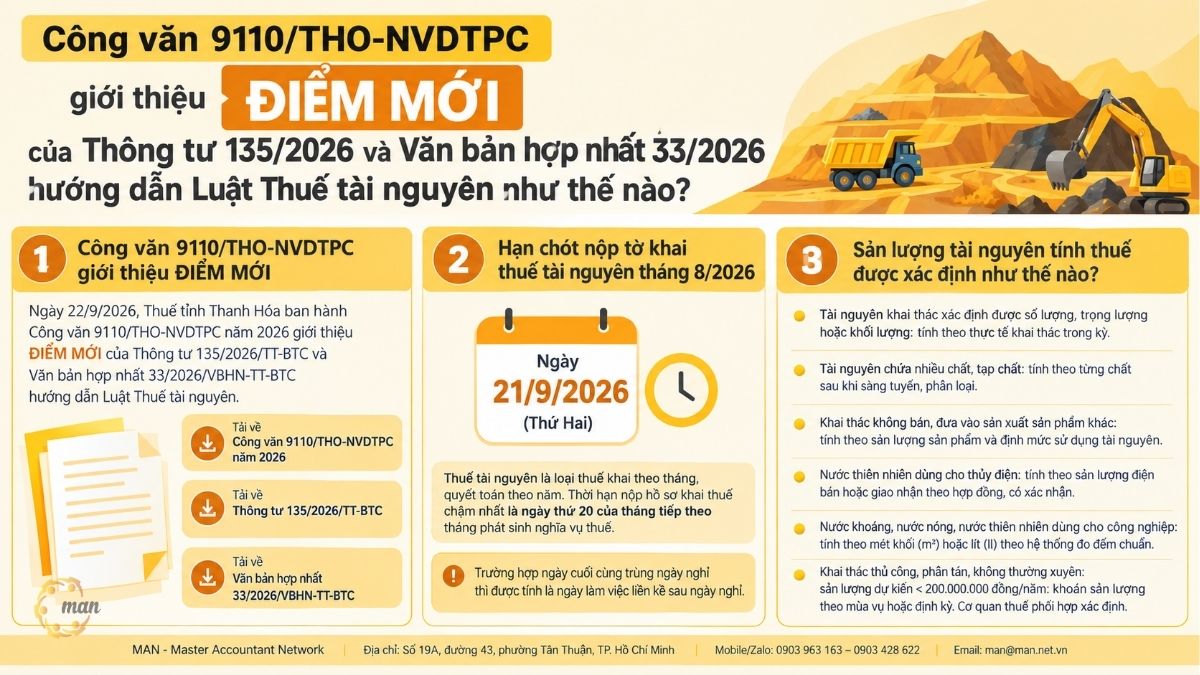
- Công văn 9110/THO-NVDTPC là văn bản hướng dẫn nghiệp vụ do Thuế tỉnh Thanh Hóa phát hành nhằm phổ biến các điểm mới trong quản lý thuế tài nguyên theo Thông tư 135/2026/TT-BTC và Văn bản hợp nhất 33/2026/VBHN-TT-BTC.
- Văn bản được dùng làm căn cứ tra cứu, áp dụng thống nhất cho các tổ chức, cá nhân có hoạt động khai thác tài nguyên thiên nhiên trên địa bàn.
- Doanh nghiệp cần tham chiếu ngay khi thực hiện kê khai thuế tài nguyên định kỳ tháng, quyết toán năm hoặc khi phát sinh hoạt động khai thác không thường xuyên.
Công văn 9110/THO-NVDTPC ban hành trong bối cảnh nào và có giá trị pháp lý ra sao?
Cơ quan thuế các cấp đang đẩy mạnh rà soát nghĩa vụ thuế tài nguyên đối với các tổ chức khai thác khoáng sản, nước thiên nhiên và tài nguyên rừng. Văn bản hướng dẫn của địa phương đóng vai trò cầu nối đưa chính sách mới vào thực thi.
Công văn 9110/THO-NVDTPC ra đời ngày 22/9/2026 nhằm cụ thể hóa các chỉ đạo mới từ Bộ Tài chính đến cộng đồng doanh nghiệp. Văn bản giải thích rõ cách áp dụng Thông tư 135/2026/TT-BTC và Văn bản hợp nhất 33/2026/VBHN-TT-BTC, giúp ngăn ngừa tình trạng hiểu sai quy định dẫn đến kê khai thiếu tiền thuế.
Về giá trị pháp lý, văn bản mang tính chất hướng dẫn thực thi, giúp người nộp thuế nắm bắt tinh thần của Luật Thuế tài nguyên 2009 cùng các bản sửa đổi, bổ sung hiện hành. Việc tuân thủ đúng tinh thần hướng dẫn tại công văn giúp doanh nghiệp hạn chế tối đa rủi ro bị truy thu thuế trong các đợt thanh tra.
Vai trò của quy định mới về thuế tài nguyên đối với quản trị doanh nghiệp
Quản trị thuế tài nguyên không chỉ đơn thuần là việc nộp tờ khai hàng tháng mà liên quan trực tiếp đến chi phí giá thành sản xuất. Việc thay đổi căn cứ tính thuế hay thời hạn kê khai đều tác động đến dòng tiền của đơn vị.
Theo góc nhìn từ MAN – Master Accountant Network, việc nắm bắt kịp thời các điểm mới giúp bộ phận kế toán xây dựng quy trình kiểm soát nội bộ chuẩn xác từ khâu đo lường sản lượng thực tế đến khâu lập tờ khai. Điều này triệt tiêu nguy cơ chênh lệch giữa số liệu trên sổ sách kế toán và số liệu kiểm toán tài nguyên.
Doanh nghiệp thực hiện tốt công tác thuế tài nguyên sẽ tạo lập được hồ sơ tuân thủ sạch. Đây là lợi thế lớn khi tham gia đấu thầu các dự án khai thác hoặc làm việc với các cơ quan quản lý nhà nước về tài nguyên môi trường.
Những đối tượng nào chịu tác động trực tiếp từ Công văn 9110/THO-NVDTPC?
Mọi tổ chức, cá nhân nắm giữ quyền khai thác hoặc thực hiện hoạt động thu gom tài nguyên thiên nhiên đều nằm trong phạm vi điều chỉnh của chính sách thuế tài nguyên hiện hành.
Công văn hướng dẫn tập trung vào các nhóm đối tượng sau:
- Doanh nghiệp khai thác khoáng sản kim loại và khoáng sản phi kim loại như cát, đá, sỏi, đất sét.
- Các cơ sở khai thác nước khoáng thiên nhiên, nước nóng thiên nhiên và nước thiên nhiên phục vụ mục đích công nghiệp hoặc phát điện.
- Tổ chức được giao bán tài nguyên bị bắt giữ, tịch thu theo quy định pháp luật.
- Doanh nghiệp khai thác tài nguyên không thường xuyên đã được cấp phép hoặc không thuộc diện phải cấp phép.
- Hộ kinh doanh, cá nhân thực hiện khai thác tài nguyên thủ công, phân tán hoặc lưu động.
Điểm mới trọng tâm tại Công văn 9110/THO-NVDTPC và các văn bản hướng dẫn Luật Thuế tài nguyên là gì?
Nội dung cốt lõi của công văn tập trung làm rõ các chính sách chuẩn hóa quy trình khai thuế, đồng bộ hệ thống biểu mẫu và cập nhật quy định tra cứu tại Văn bản hợp nhất 33/2026/VBHN-TT-BTC.
Điểm mới từ Thông tư 135/2026/TT-BTC và Văn bản hợp nhất 33/2026/VBHN-TT-BTC
Thông tư 135/2026/TT-BTC mang lại những sửa đổi mang tính hệ thống đối với công tác quản lý thuế tài nguyên. Văn bản hợp nhất 33/2026/VBHN-TT-BTC đóng vai trò tổng hợp toàn bộ các quy định còn hiệu lực, giúp doanh nghiệp dễ dàng tra cứu mà không bị sót các điều khoản sửa đổi qua các thời kỳ.
Điểm mới quan trọng nằm ở việc siết chặt cơ chế xác định giá tính thuế và sản lượng tính thuế đối với các trường hợp tài nguyên khai thác không bán ra mà đưa vào tiếp tục chế biến. Công văn 9110/THO-NVDTPC nhấn mạnh tính đồng bộ giữa dữ liệu của cơ quan tài nguyên môi trường và cơ quan thuế.
Quy định về kê khai, nộp thuế tài nguyên theo Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP
Căn cứ Điều 8 Luật Thuế tài nguyên 2009, người nộp thuế tài nguyên thực hiện đăng ký, kê khai, tính và nộp thuế theo quy định của pháp luật về quản lý thuế.
Căn cứ khoản 1 Điều 23 Thông tư 89/2026/TT-BTC quy định khai thuế tài nguyên (trừ hoạt động dầu khí và bán dầu khí) như sau:
- Về kỳ tính thuế: Thuế tài nguyên là loại thuế khai theo tháng, quyết toán theo năm.
- Trường hợp đặc biệt: Tổ chức được giao bán tài nguyên bị bắt giữ, tịch thu; hoặc tổ chức, cá nhân khai thác tài nguyên không thường xuyên đã được cơ quan nhà nước có thẩm quyền cấp phép hoặc không thuộc trường hợp phải cấp phép theo quy định của pháp luật thì thực hiện khai theo từng lần phát sinh.
- Quyết toán thuế: Người nộp thuế thực hiện khai quyết toán thuế tài nguyên hàng năm hoặc khi chia, tách, sợp nhất, sáp nhập, chuyển đổi hình thức sở hữu, giải thể, chấm dứt hoạt động.
Căn cứ Điều 10 Nghị định 252/2026/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế cụ thể như sau:
- Đối với loại thuế khai theo từng lần phát sinh: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
- Đối với loại thuế khai theo tháng: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Hạn chót nộp tờ khai thuế tài nguyên tháng 8/2026 được tính chính xác như thế nào?
Xác định đúng thời hạn nộp tờ khai là nghĩa vụ tối thiểu của kế toán thuế. Chỉ cần nhầm lẫn nhỏ trong cách tính ngày nghỉ cũng có thể dẫn đến quyết định xử phạt vi phạm hành chính.
Căn cứ pháp lý xác định thời hạn kê khai tháng
Căn cứ theo quy định tại Điều 8 Luật Thuế tài nguyên 2009, khoản 1 Điều 23 Circular 89/2026/TT-BTC và khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, thuế tài nguyên là loại thuế khai theo tháng và thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Cách tính thời hạn khi trùng ngày nghỉ lễ theo Nghị định 252/2026/NĐ-CP
Khoản 7 Điều 3 Decree 252/2026/ND-CP nêu rõ nguyên tắc: Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Áp dụng cụ thể đối với kỳ tính thuế tài nguyên tháng 8/2026:
- Ngày thứ 20 của tháng tiếp theo (tháng 9/2026) theo lý thuyết là ngày 20/9/2026.
- Ngày 20/9/2026 rơi vào Chủ Nhật, đây là ngày nghỉ hàng tuần theo quy định pháp luật.
- Do đó, thời hạn nộp hồ sơ khai thuế tài nguyên tháng 8/2026 được chuyển sang ngày làm việc liền kề tiếp theo.
Như vậy, hạn chót chính xác để nộp tờ khai thuế tài nguyên tháng 8/2026 là ngày 21/9/2026 (Thứ Hai). Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng doanh nghiệp nộp hồ sơ khai thuế trong ngày 21/9/2026 vẫn hoàn toàn đúng pháp luật và không bị tính phạt chậm nộp.
Quy định xác định sản lượng tài nguyên tính thuế theo Điều 5 Luật Thuế tài nguyên 2009
Sản lượng tài nguyên tính thuế là chỉ số quyết định trực tiếp đến số thuế phải nộp. Căn cứ theo Điều 5 Luật Thuế tài nguyên 2009, sản lượng tài nguyên tính thuế được xác định chính xác theo 6 quy định sau:
- Trường hợp 1: Tài nguyên khai thác xác định được số lượng, trọng lượng hoặc khối lượng: Đối với tài nguyên khai thác xác định được số lượng, trọng lượng hoặc khối lượng thì sản lượng tài nguyên tính thuế là số lượng, trọng lượng hoặc khối lượng của tài nguyên thực tế khai thác trong kỳ tính thuế. Doanh nghiệp căn cứ vào hệ thống đo lường, hóa đơn, phiếu cân, sổ nhật ký khai thác để ghi nhận chỉ số này.
- Trường hợp 2: Tài nguyên khai thác chưa xác định được khối lượng do chứa nhiều tạp chất: Đối với tài nguyên khai thác chưa xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác do chứa nhiều chất, tạp chất khác nhau thì sản lượng tài nguyên tính thuế được xác định theo số lượng, trọng lượng hoặc khối lượng của từng chất thu được sau khi sàng tuyển, phân loại.
- Trường hợp 3: Tài nguyên khai thác không bán mà đưa vào sản xuất sản phẩm khác: Đối với tài nguyên khai thác không bán mà đưa vào sản xuất sản phẩm khác nếu không trực tiếp xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác thì sản lượng tài nguyên tính thuế được xác định căn cứ vào sản lượng sản phẩm sản xuất trong kỳ tính thuế và định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm.
- Trường hợp 4: Nước thiên nhiên dùng cho sản xuất thủy điện: Đối với nước thiên nhiên dùng cho sản xuất thủy điện thì sản lượng tài nguyên tính thuế là sản lượng điện của cơ sở sản xuất thủy điện bán cho bên mua điện theo hợp đồng mua bán điện hoặc sản lượng điện giao nhận trong trường hợp không có hợp đồng mua bán điện được xác định theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam, có xác nhận của bên mua, bên bán hoặc bên giao, bên nhận.
- Trường hợp 5: Nước khoáng thiên nhiên, nước nóng thiên nhiên và nước dùng công nghiệp: Đối với nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên dùng cho mục đích công nghiệp thì sản lượng tài nguyên tính thuế được xác định bằng mét khối (m3) hoặc lít (l) theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam.
- Trường hợp 6: Tài nguyên khai thác thủ công, phân tán, không thường xuyên: Đối với tài nguyên được khai thác thủ công, phân tán hoặc khai thác lưu động, không thường xuyên, sản lượng tài nguyên khai thác dự kiến trong một năm có giá trị dưới 200.000.000 đồng thì thực hiện khoán sản lượng tài nguyên khai thác theo mùa vụ hoặc định kỳ để tính thuế. Cơ quan thuế phối hợp với cơ quan có liên quan ở địa phương xác định sản lượng tài nguyên khai thác được khoán để tính thuế.
Bảng tổng hợp các văn bản pháp lý quy định về thuế tài nguyên 2026
Để giúp doanh nghiệp nắm bắt bức tranh toàn cảnh về pháp luật thuế tài nguyên năm 2026, MAN tổng hợp danh mục các văn bản quan trọng dưới đây:
| Document number | Text type | Date of issuance | Issuing authority | Summary of content |
| Luật Thuế tài nguyên 2009 | Law | 25/11/2009 | National Assembly | Quy định khung về đối tượng chịu thuế, người nộp thuế, căn cứ tính thuế và miễn giảm thuế tài nguyên. |
| Công văn 9110/THO-NVDTPC | Official document | 22/09/2026 | Thuế tỉnh Thanh Hóa | Giới thiệu điểm mới của Thông tư 135/2026 và Văn bản hợp nhất 33/2026 hướng dẫn thuế tài nguyên. |
| Circular 135/2026/TT-BTC | Circular | 2026 | Ministry of Finance | Sửa đổi, bổ sung một số điều của hướng dẫn thi hành Luật Thuế tài nguyên. |
| Consolidated document 33/2026/VBHN-TT-BTC | Văn bản hợp nhất | 2026 | Ministry of Finance | Hợp nhất các Thông tư hướng dẫn Luật Thuế tài nguyên tạo thuận lợi cho tra cứu. |
| Circular 89/2026/TT-BTC | Circular | 2026 | Ministry of Finance | Hướng dẫn chi tiết về kỳ tính thuế, thủ tục khai thuế tài nguyên định kỳ và phát sinh. |
| Decree 252/2026/ND-CP | Decree | 2026 | Government | Quy định chi tiết thời hạn nộp hồ sơ khai thuế và nguyên tắc tính thời hạn khi trùng ngày nghỉ. |
Nhận định chuyên gia MAN về quản trị rủi ro thuế tài nguyên cho doanh nghiệp
Thực tế kiểm toán và tư vấn thuế cho thấy, thuế tài nguyên là một trong những lĩnh vực dễ phát sinh sai sót truy thu nhất. Nguyên nhân không chỉ đến từ việc nắm sai chính sách mà còn do công tác quản trị dữ liệu nội bộ kém.
Giải pháp từ MAN – Master Accountant Network chỉ ra 3 điểm nóng rủi ro doanh nghiệp thường mắc phải:
- Thứ nhất, lệch sản lượng giữa số liệu trắc đạc tài nguyên và số liệu kê khai thuế. Cơ quan thuế hiện nay áp dụng phương pháp so sánh dữ liệu bay quét trắc đạc địa hình, dữ liệu kiểm toán tài nguyên với số lượng ghi trên tờ khai. Nếu có sự chênh lệch lớn mà không giải trình được nguyên nhân hao hụt hợp lý, doanh nghiệp sẽ bị ấn định thuế và phạt vi phạm.
- Thứ hai, áp dụng sai định mức tài nguyên đối với trường hợp đưa tài nguyên vào sản xuất sản phẩm khác. Nhiều đơn vị tự ý thay đổi định mức tiêu hao nhưng không thông báo hoặc không có hồ sơ kỹ thuật chứng minh, dẫn đến bị cơ quan thuế bác bỏ định mức tự kê khai.
- Thứ ba, bỏ sót nghĩa vụ nộp thuế đối với các khối lượng tài nguyên tận thu, tài nguyên lẫn trong đất đá thải.
Để kiểm soát rủi ro thuế tài nguyên, các chuyên gia tại MAN khuyến nghị doanh nghiệp cần thành lập quy trình đối soát dữ liệu định kỳ hàng tháng giữa bộ phận kỹ thuật mỏ, bộ phận kho vận và bộ phận kế toán trước khi chốt số liệu nộp tờ khai.
Case Study thực tế: Phân tích và giải pháp xử lý sai sót kê khai sản lượng thuế tài nguyên
Để hình dung rõ hơn về tác động của quy định mới, hãy cùng phân tích một tình huống thực tế tại một doanh nghiệp khai thác đá xây dựng do MAN hỗ trợ tư vấn.
Real life situation
Công ty Cổ phần Khoáng sản X hoạt động tại miền Trung, khai thác đá hộc để đưa vào trạm nghiền sản xuất đá 1×2 và đá 2×4.
Trong kỳ tính thuế tháng 8/2026, công ty không đo lường được trực tiếp khối lượng đá hộc nguyên khai nổ mìn đưa vào máy nghiền. Kế toán công ty tự ước tính khối lượng đá hộc khai thác là 10.000 m3 để kê khai thuế tài nguyên.
Tuy nhiên, cuối năm 2026, cơ quan thuế thanh tra và căn cứ vào tổng sản lượng đá 1×2 và 2×4 bán ra là 15.000 m3. Theo định mức kỹ thuật quy định, để sản xuất 1 m3 đá thành phẩm cần 1,2 m3 đá hộc nguyên khai. Cơ quan thuế xác định sản lượng đá hộc thực tế phải tính thuế là 18.000 m3.
Số liệu chênh lệch và hậu quả tài chính
Số liệu chênh lệch được tính toán cụ thể như sau:
- Sản lượng đã kê khai: 10.000 m3.
- Sản lượng cơ quan thuế xác định lại: 18.000 m3.
- Sản lượng khai thiếu: 8.000 m3.
- Giá tính thuế đá hộc: 150.000 VNĐ/m3.
- Thuế suất thuế tài nguyên đá: 10%.
Số tiền thuế tài nguyên bị khai thiếu trong tháng:
8.000 m3 x 150.000 VNĐ/m3 x 10% = 120.000.000 VNĐ.
Hệ quả: Doanh nghiệp bị truy thu 120.000.000 VNĐ tiền thuế, phạt 20% trên số thuế khai thiếu (tương đương 24.000.000 VNĐ) và bị tính tiền chậm nộp 0,03%/ngày trên tổng số tiền thuế thiếu.
Phương án xử lý và bài học kinh nghiệm từ MAN
Nhận được yêu cầu hỗ trợ từ Doanh nghiệp X, đội ngũ chuyên gia của MAN đã thực hiện các bước sau:
- Rà soát lại toàn bộ hồ sơ kỹ thuật, bảng định mức tiêu hao nguyên vật liệu thực tế của máy nghiền qua từng thời kỳ.
- Chứng minh hệ số hao hụt đá trong quá trình nghiền sàng có tính đến tỷ lệ đá mi bụi và đất lẫn không thể làm đá thành phẩm.
- Làm việc với cơ quan thuế để điều chỉnh lại định mức sát với thực tế dây chuyền công nghệ của doanh nghiệp, giúp giảm bớt số tiền thuế bị ấn định từ 18.000 m3 xuống còn 14.500 m3.
Bài học rút ra: Doanh nghiệp khai thác chế biến phải áp dụng đúng Trường hợp 3 tại Điều 5 Luật Thuế tài nguyên 2009 ngay từ đầu. Hồ sơ đăng ký định mức sản phẩm phải được ban hành bài bản, đầy đủ căn cứ kỹ thuật để trình cơ quan thuế khi có yêu cầu.
Conclude
Công văn 9110/THO-NVDTPC cùng hệ thống văn bản hướng dẫn mới năm 2026 như Thông tư 135/2026/TT-BTC, Văn bản hợp nhất 33/2026/VBHN-TT-BTC, Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP tạo nên khung pháp lý chặt chẽ trong quản lý thuế tài nguyên. Việc xác định đúng hạn chót nộp hồ sơ, điển hình như hạn nộp kỳ tháng 8/2026 vào ngày 21/9/2026, cùng việc tuân thủ 6 phương pháp tính sản lượng tại Điều 5 Luật Thuế tài nguyên 2009 là yếu tố then chốt giúp doanh nghiệp phòng tránh rủi ro pháp lý.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Các câu hỏi thường gặp về Công văn 9110/THO-NVDTPC (FAQ)
Công văn 9110/THO-NVDTPC áp dụng cho doanh nghiệp ở tỉnh thành khác ngoài Thanh Hóa không?
Công văn 9110/THO-NVDTPC do Thuế tỉnh Thanh Hóa phát hành nên hiệu lực áp dụng trực tiếp cho người nộp thuế tại địa bàn Thanh Hóa. Tuy nhiên, do công văn này hướng dẫn dựa trên các văn bản quy phạm pháp luật chung của Bộ Tài chính như Thông tư 135/2026/TT-BTC, Văn bản hợp nhất 33/2026/VBHN-TT-BTC và Thông tư 89/2026/TT-BTC nên các doanh nghiệp ở tỉnh khác hoàn toàn có thể tham khảo để hiểu đúng tinh thần quy định toàn quốc.
Doanh nghiệp tạm dừng khai thác trong tháng có phải nộp tờ khai thuế tài nguyên không?
Trường hợp doanh nghiệp tạm dừng hoạt động khai thác nhưng chưa làm thủ tục chấm dứt nghĩa vụ thuế hoặc chưa đăng ký tạm ngừng kinh doanh theo đúng quy định thì vẫn phải nộp tờ khai thuế tài nguyên tháng với chỉ số sản lượng bằng 0. Nếu đã đăng ký tạm ngừng kinh doanh hợp lệ trọn tháng thì không phải nộp tờ khai tháng đó.
Nộp chậm tờ khai thuế tài nguyên tháng 8/2026 vào ngày 22/9/2026 thì bị phạt bao nhiêu?
Do hạn chót nộp tờ khai tháng 8/2026 là ngày 21/9/2026 (vì ngày 20/9 là Chủ Nhật), việc nộp vào ngày 22/9/2026 bị tính là chậm nộp 01 ngày. Theo quy định xử phạt vi phạm hành chính về thuế, hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 đến 05 ngày mà có tình tiết giảm nhẹ có thể bị phạt cảnh cáo hoặc bị phạt tiền ở mức tối thiểu khung phạt chậm nộp.
Công ty nước sạch khai thác nước ngầm thì áp dụng sản lượng tính thuế theo phương pháp nào?
Công ty nước sạch áp dụng Trường hợp 5 tại Điều 5 Luật Thuế tài nguyên 2009. Sản lượng tính thuế được xác định bằng mét khối (m3) hoặc lít (l) căn cứ vào chỉ số ghi nhận trên hệ thống đồng hồ đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam lắp đặt tại giếng khai thác.
Hộ kinh doanh khai thác cát nhỏ lẻ có được áp dụng phương pháp khoán thuế không?
Có. Hộ kinh doanh khai thác thủ công, phân tán có sản lượng dự kiến trong năm dưới 200 triệu đồng thuộc diện áp dụng phương pháp khoán sản lượng tài nguyên khai thác theo mùa vụ hoặc định kỳ để tính thuế theo quy định tại Trường hợp 6 Điều 5 Luật Thuế tài nguyên 2009.