
Tải mẫu tờ khai thuế quý 3/2026 là bước chuẩn bị quan trọng đầu tiên giúp người nộp thuế thực hiện đúng nghĩa vụ kê khai theo quy định pháp luật hiện hành. Bước sang kỳ kê khai thuế quý 3/2026, các doanh nghiệp và tổ chức trả thu nhập phải áp dụng hệ thống biểu mẫu mới ban hành kèm theo Circular 89/2026/TT-BTC cùng các văn bản hướng dẫn thi hành như Decree 252/2026/ND-CP and Decree 253/2026/ND-CP. Việc cập nhật đúng biểu mẫu văn bản Word, Excel và ứng dụng kê khai đóng vai trò then chốt trong việc hạn chế sai sót kỹ thuật.
Bộ hồ sơ kê khai thuế quý 3/2026 bao gồm tờ khai Thuế giá trị gia tăng (Mẫu 01/GTGT), Tờ khai Thuế thu nhập cá nhân (Mẫu 05/KK-TNCN) và các phụ lục bảng kê đi kèm như Mẫu 05-3/BK-QTT-TNCN. Doanh nghiệp cần chủ động rà soát căn cứ pháp lý, nắm vững thời hạn nộp cũng như mức phạt vi phạm hành chính để tránh các rủi ro pháp lý phát sinh. Với kinh nghiệm tư vấn và hỗ trợ hàng nghìn doanh nghiệp tối ưu chi phí tuân thủ, MAN – Master Accountant Network biên soạn bài viết hướng dẫn chi tiết toàn bộ quy trình kê khai thuế quý 3/2026.
Tóm tắt trọng tâm về Tải mẫu tờ khai thuế quý 3/2026
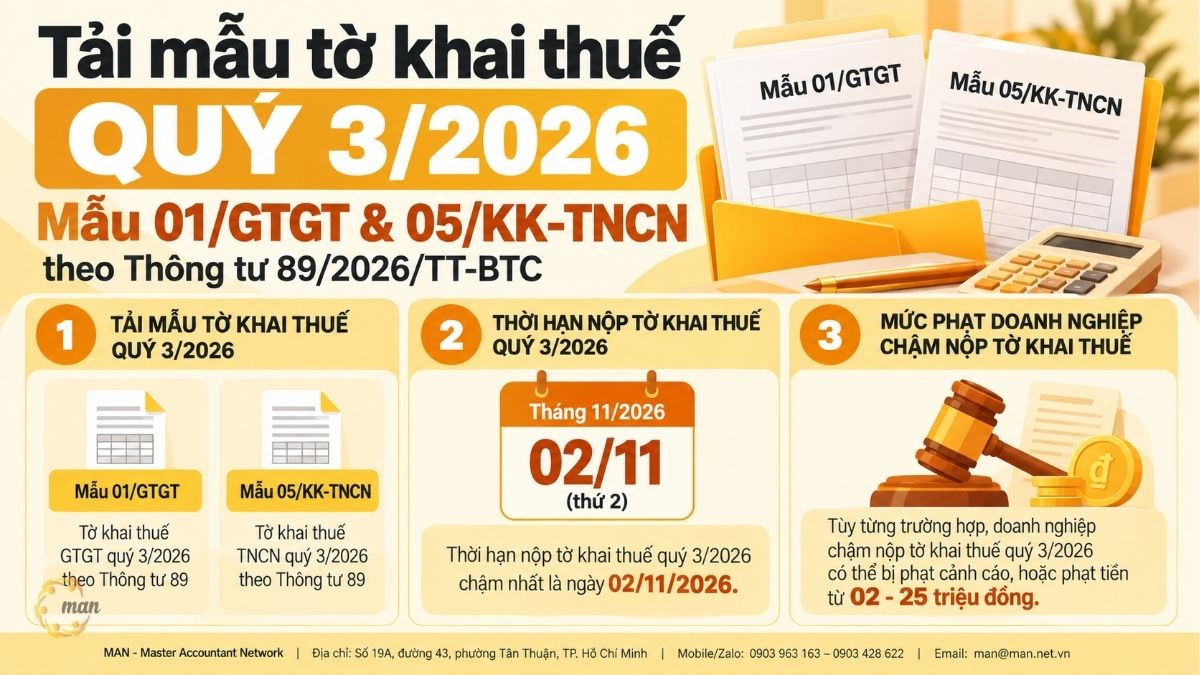
- Tải mẫu tờ khai thuế quý 3/2026 là việc người nộp thuế tải về và áp dụng hệ thống biểu mẫu tờ khai Thuế giá trị gia tăng (Mẫu 01/GTGT), Tờ khai Thuế thu nhập cá nhân (Mẫu 05/KK-TNCN) cùng các phụ lục đính kèm ban hành theo Thông tư 89/2026/TT-BTC.
- Tập hợp mẫu biểu này được áp dụng cho các tổ chức, doanh nghiệp và cá nhân thuộc đối tượng kê khai thuế theo quý trên phạm vi toàn quốc. Việc tải và lập đúng mẫu biểu chuẩn giúp người nộp thuế thực hiện kê khai chính xác, minh bạch và hoàn thành nghĩa vụ trước thời hạn quy định là ngày 02/11/2026.
Tải mẫu tờ khai thuế quý 3/2026: File Word và Excel chuẩn Thông tư 89/2026/TT-BTC
Từ ngày 01/07/2026, việc lập và nộp tờ khai thuế theo quý được áp dụng thống nhất theo mẫu biểu ban hành kèm theo Thông tư 89/2026/TT-BTC. Kế toán doanh nghiệp có thể tải về hệ thống file Word và Excel để chủ động lập bảng kê đối soát trước khi nhập dữ liệu chính thức vào phần mềm Hỗ trợ kê khai (HTKK).
Tờ khai Thuế giá trị gia tăng (Mẫu 01/GTGT)
Mẫu 01/GTGT là biểu mẫu áp dụng cho người nộp thuế tính thuế GTGT theo phương pháp khấu trừ. Mẫu tờ khai phản ánh toàn bộ doanh thu, thuế GTGT đầu ra, thuế GTGT đầu vào được khấu trừ và số thuế phát sinh phải nộp hoặc còn được khấu trừ chuyển kỳ sau.
- Tải về Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC – khai thuế GTGT Quý 3/2026 [WORD]
- Tải về tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC – khai thuế GTGT quý 3/2026 [EXCEL]
Tờ khai Thuế thu nhập cá nhân (Mẫu 05/KK-TNCN)
Mẫu 05/KK-TNCN áp dụng đối với tổ chức, cá nhân phát sinh trả thu nhập từ tiền lương, tiền công cho cá nhân trong quý. Tờ khai này ghi nhận tổng số lao động, tổng thu nhập chịu thuế và tổng số thuế TNCN đã khấu trừ trong quý 3.
- Tải về Mẫu 05/KK-TNCN Excel theo Thông tư 89/2026/TT-BTC
- Tải về Mẫu 05/KK-TNCN Word theo Thông tư 89/2026/TT-BTC
Đối tượng áp dụng các mẫu tờ khai thuế quý 3/2026 theo quy định pháp luật
Pháp luật quản lý thuế quy định cụ thể từng phạm vi áp dụng cho từng loại mẫu tờ khai. Người nộp thuế cần xác định chính xác phương pháp tính thuế và bản chất hoạt động kinh doanh để lựa chọn mẫu biểu phù hợp.
Đối tượng áp dụng Mẫu 01/GTGT
Căn cứ hướng dẫn tại Thông tư 89/2026/TT-BTC, Mẫu số 01/GTGT áp dụng đối với các đối tượng sau:
- Người nộp thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh thông thường.
- Traditional lottery and computerized lottery operations.
- Oil and gas extraction activities.
- Infrastructure investment projects and properties for sale are located outside the province where the head office is headquartered.
- The power plant is located in a different province from where its main office is situated.
Đối tượng áp dụng Mẫu 05/KK-TNCN
Based on Circular 89/2026/TT-BTC, phạm vi áp dụng Mẫu 05/KK-TNCN được quy định rõ:
Mẫu tờ khai 05/KK-TNCN chỉ áp dụng đối với tổ chức, cá nhân phát sinh trả thu nhập từ tiền lương, tiền công cho cá nhân trong quý, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
Điều này có nghĩa là chỉ cần tổ chức, doanh nghiệp có thực hiện chi trả tiền lương, tiền công trong quý 3/2026 thì bắt buộc phải nộp Tờ khai Mẫu 05/KK-TNCN, kể cả trong trường hợp số thuế TNCN bị khấu trừ bằng 0.
Thời hạn nộp hồ sơ khai thuế quý 3/2026 căn cứ Nghị định 252/2026/NĐ-CP
Thời hạn nộp hồ sơ khai thuế quý 3/2026 được xác định theo quy định tại Decree 252/2026/ND-CP của Chính phủ. Doanh nghiệp cần lưu ý nguyên tắc dời thời hạn khi ngày cuối cùng trùng vào ngày nghỉ.
Cụ thể, căn cứ khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP quy định như sau:
Điều 10. Thời hạn nộp hồ sơ khai thuế
- Đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
- Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- For quarterly tax returns, the deadline for filing tax returns is no later than the last day of the first month of the quarter following the quarter in which the tax liability arises.
Đồng thời, căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP:
Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Theo nguyên tắc trên, thời hạn nộp tờ khai thuế quý 3/2026 tính theo thông thường là ngày cuối cùng của tháng 10 năm 2026, tức ngày 31/10/2026. Tuy nhiên, do ngày 31/10/2026 rơi vào thứ Bảy (ngày nghỉ tuần), thời hạn nộp tờ khai thuế quý 3/2026 được chuyển sang ngày làm việc liền kề tiếp theo là ngày 02/11/2026 (thứ Hai).
Hướng dẫn chi tiết cách lập Mẫu 01/GTGT, Mẫu 05/KK-TNCN và Phụ lục 05-3/BK-QTT-TNCN
Việc kê khai chính xác các chỉ tiêu trên biểu mẫu giúp doanh nghiệp phản ánh đúng nghĩa vụ thuế và phục vụ công tác quyết toán sau này.
Hướng dẫn lập Tờ khai Thuế GTGT (Mẫu 01/GTGT)
Khi lập Tờ khai Mẫu 01/GTGT quý 3/2026, kế toán cần tập hợp đầy đủ hóa đơn điện tử mua vào và bán ra phát sinh từ ngày 01/07/2026 đến ngày 30/09/2026:
- Chỉ tiêu [21]: Đánh dấu X nếu trong quý không phát sinh hoạt động mua bán.
- Chỉ tiêu [22]: Số thuế GTGT còn được khấu trừ kỳ trước chuyển sang (phải khớp chính xác với Chỉ tiêu [43] của Tờ khai quý 2/2026).
- Chỉ tiêu [23] và [24]: Tổng giá trị và tổng số thuế GTGT của hàng hóa, dịch vụ mua vào trong quý.
- Chỉ tiêu [25]: Tổng số thuế GTGT khấu trừ kỳ này (chỉ kê khai số thuế GTGT đầu vào đủ điều kiện khấu trừ theo quy định).
- Chỉ tiêu [26] đến [32a]: Kê khai doanh thu và thuế GTGT đầu ra phân theo các nhóm thuế suất (không chịu thuế, 0%, 5%, 10% hoặc mức ưu đãi giảm thuế theo chính sách hiện hành).
- Chỉ tiêu [40]: Số thuế GTGT phải nộp trong kỳ.
- Chỉ tiêu [43]: Số thuế GTGT còn được khấu trừ chuyển kỳ sau.
Hướng dẫn lập Tờ khai Thuế TNCN (Mẫu 05/KK-TNCN)
Tờ khai Mẫu 05/KK-TNCN quý 3/2026 phản ánh nghĩa vụ khấu trừ thuế TNCN từ tiền lương, tiền công:
- Chỉ tiêu [16]: Tổng số lao động làm việc tại tổ chức trong quý.
- Chỉ tiêu [17]: Tổng số cá nhân thuộc diện chịu thuế TNCN trong quý.
- Chỉ tiêu [18]: Tổng số cá nhân đã bị khấu trừ thuế TNCN.
- Chỉ tiêu [21]: Tổng thu nhập chịu thuế trả cho cá nhân trong quý.
- Chỉ tiêu [22]: Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ thuế.
- Chỉ tiêu [27]: Tổng số thuế TNCN đã khấu trừ của tất cả cá nhân.
Hướng dẫn lập Phụ lục 05-3/BK-QTT-TNCN
Phụ lục 05-3/BK-QTT-TNCN dùng để kê khai chi tiết thông tin người phụ thuộc (NPT) tính giảm trừ gia cảnh trong kỳ:
- Chỉ tiêu [01] đến [05]: Điền thông tin kỳ tính thuế, loại tờ khai (lần đầu hoặc bổ sung), tên và mã số thuế của tổ chức trả thu nhập.
- Chỉ tiêu [07] và [08]: Họ tên và mã số thuế của người lao động có đăng ký giảm trừ cho NPT.
- Chỉ tiêu [09] và [10]: Họ và tên, ngày tháng năm sinh của người phụ thuộc.
- Chỉ tiêu [11]: Mã số thuế của NPT (nếu đã được cấp).
- Chỉ tiêu [12] và [13]: Trường hợp NPT chưa có MST, chọn loại giấy tờ là Số định danh cá nhân (ĐDCN), Hộ chiếu hoặc Giấy khai sinh (GKS) và điền chính xác số giấy tờ tương ứng.
- Chỉ tiêu [14]: Ghi rõ mối quan hệ với người nộp thuế (con, vợ/chồng, cha đẻ, mẹ đẻ, cha vợ/mẹ vợ, cha chồng/mẹ chồng…).
- Chỉ tiêu [15] và [16]: Thời gian bắt đầu và kết thúc tính giảm trừ gia cảnh trong năm (định dạng MM/YYYY).
Quy định về giảm trừ gia cảnh và người phụ thuộc theo Nghị định 253/2026/NĐ-CP
Khi thực hiện kê khai thuế TNCN quý 3/2026 và lập bảng kê NPT, doanh nghiệp phải tuân thủ các nguyên tắc giảm trừ gia cảnh quy định tại Nghị định 253/2026/NĐ-CP.
Căn cứ khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP quy định về nguyên tắc giảm trừ gia cảnh cho người phụ thuộc:
Nguyên tắc giảm trừ gia cảnh cho người phụ thuộc
a) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và đăng ký người phụ thuộc. Thời hạn đăng ký người phụ thuộc cùng với hồ sơ chứng minh người phụ thuộc trước ngày 31 tháng 12 của năm tính thuế và thực hiện ổn định cho các năm sau nếu không có thay đổi.
Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng;
b) Khi người nộp thuế đăng ký giảm trừ cho người phụ thuộc sẽ được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký người phụ thuộc (được tính đủ theo tháng).
Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế trong năm tính thuế. Trường hợp có thay đổi về thỏa thuận thì việc thay đổi áp dụng cho kỳ tính thuế tiếp theo;
c) Trường hợp người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công thì được lựa chọn nơi đăng ký giảm trừ gia cảnh cho người phụ thuộc và phải đảm bảo mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế.
Đồng thời, căn cứ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP, đối tượng được xác định là người phụ thuộc bao gồm:
- Con (con đẻ, con nuôi hợp pháp, con riêng của vợ/chồng) dưới 18 tuổi.
- Con từ 18 tuổi trở lên bị mất năng lực hành vi dân sự, khuyết tật hoặc không có khả năng lao động.
- Con đang học đại học, cao đẳng, trung cấp chuyên nghiệp, học nghề hoặc học sinh phổ thông (tính cả thời gian chờ kết quả thi tốt nghiệp THPT từ tháng 6 đến tháng 9) không có thu nhập hoặc có thu nhập bình quân tháng trong năm không vượt quá mức quy định của Bộ Tài chính.
- Vợ hoặc chồng; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi, cha vợ/mẹ vợ (hoặc cha chồng/mẹ chồng) của người nộp thuế đáp ứng điều kiện hết tuổi lao động hoặc không có khả năng lao động và thỏa mãn điều kiện về thu nhập.
- Cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng theo quy định của Luật Hôn nhân và Gia đình (anh/chị/em ruột, ông/bà nội/ngoại, cô/dì/chú/bác/cậu ruột, cháu ruột).
Mức phạt vi phạm hành chính về thời hạn nộp tờ khai thuế quý 3/2026
Tùy thuộc vào số ngày chậm nộp và việc có phát sinh số thuế phải nộp hay không, hành vi chậm nộp tờ khai thuế quý 3/2026 sẽ bị xử phạt cảnh cáo hoặc phạt tiền từ 2.000.000 đồng đến 25.000.000 đồng.
Cụ thể, quy định xử phạt được thực hiện theo Điều 13 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP):
| STT | Violation | Mức phạt tiền áp dụng cho tổ chức |
| 1 | Nộp hồ sơ khai thuế quá thời hạn từ 01 đến 05 ngày và có tình tiết giảm nhẹ. | Warning |
| 2 | Nộp hồ sơ khai thuế quá thời hạn từ 01 đến 30 ngày (trừ trường hợp 1). | From 2,000,000 VND to 5,000,000 VND |
| 3 | Nộp hồ sơ khai thuế quá thời hạn quy định từ 31 đến 60 ngày. | From 5,000,000 VND to 8,000,000 VND |
| 4 | – Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 đến 90 ngày.
– Nộp hồ sơ khai thuế quá thời hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp. – Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp. – Không nộp các phụ lục về quản lý thuế đối với doanh nghiệp có giao dịch liên kết. |
From 8,000,000 VND to 15,000,000 VND |
| 5 | Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra/thanh tra hoặc trước thời điểm lập biên bản. | From 15,000,000 VND to 25,000,000 VND (Trường hợp số tiền phạt lớn hơn số thuế phát sinh, tiền phạt tối đa bằng số thuế phát sinh nhưng không thấp hơn 11.500.000 đồng) |
Biện pháp khắc phục hậu quả bắt buộc:
- Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với các hành vi từ STT 1 đến STT 4 nếu việc chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế.
- Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi không nộp hồ sơ khai thuế hoặc không nộp phụ lục giao dịch liên kết.
Lưu ý quan trọng về chủ thể vi phạm:
- Mức phạt tiền trong bảng trên áp dụng đối với tổ chức. Cá nhân có cùng hành vi vi phạm chịu mức phạt tiền bằng 1/2 mức phạt của tổ chức.
- Hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân.
- (Căn cứ khoản 5 Điều 5 và điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP).
Rủi ro thường gặp và giải pháp kiểm soát khi tải mẫu tờ khai thuế quý 3/2026
Trong thực tế kiểm toán và rà soát hồ sơ cho khách hàng, MAN – Master Accountant Network nhận thấy nhiều doanh nghiệp thường vướng phải các sai sót mang tính hệ thống trong kỳ kê khai quý 3.
Nhầm lẫn biểu mẫu giữa các văn bản pháp luật
Nhiều kế toán vẫn tải và sử dụng các mẫu biểu ban hành theo các thông tư cũ thay vì Mẫu 01/GTGT và Mẫu 05/KK-TNCN ban hành theo Thông tư 89/2026/TT-BTC. Tệp XML xuất ra từ biểu mẫu cũ sẽ bị hệ thống Thuế điện tử tự động từ chối tiếp nhận.
Không khớp dữ liệu giữa hóa đơn và tờ khai thuế GTGT
Sai sót phổ biến nhất là việc kê khai bỏ sót hóa đơn điện tử bán ra hoặc kê khai hóa đơn đầu vào của các doanh nghiệp đã bị cơ quan thuế thông báo ngừng hoạt động. Tại MAN, khi thực hiện dịch vụ báo cáo thuế, các chuyên gia luôn sử dụng phần mềm đối soát tự động dữ liệu hóa đơn từ Cổng thông tin Tổng cục Thuế với sổ sách kế toán để loại bỏ rủi ro này.
Bỏ sót Tờ khai Mẫu 05/KK-TNCN khi không phát sinh thuế khấu trừ
Nhiều doanh nghiệp lầm tưởng rằng nếu không có nhân viên nào bị khấu trừ thuế TNCN thì không cần nộp Mẫu 05/KK-TNCN. Theo Thông tư 89/2026/TT-BTC, chỉ cần có phát sinh chi trả thu nhập là bắt buộc phải nộp tờ khai quý. Việc bỏ sót này dẫn đến rủi ro bị phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng do hành vi không nộp hồ sơ khai thuế.
Conclude
Thực hiện đúng quy trình từ bước tải mẫu tờ khai thuế quý 3/2026, chuẩn hóa dữ liệu kê khai đến việc tuân thủ chính xác thời hạn nộp ngày 02/11/2026 là nền tảng giúp doanh nghiệp duy trì trạng thái tuân thủ pháp luật thuế an toàn.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Các câu hỏi thường gặp về Tải mẫu tờ khai thuế quý 3/2026 (FAQ)
Nộp tờ khai thuế quý 3/2026 vào ngày 02/11/2026 có bị tính là chậm nộp không?
Không. Căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP, hạn nộp gốc là ngày 31/10/2026 rơi vào thứ Bảy, nên thời hạn nộp được dời sang ngày làm việc liền kề là ngày 02/11/2026 (thứ Hai). Nộp trong ngày 02/11/2026 hoàn toàn đúng hạn.
Tải mẫu tờ khai thuế quý 3/2026 dạng Excel có thể nộp trực tiếp qua mạng được không?
Không. File Excel chỉ phục vụ mục đích kiểm tra và lưu trữ nội bộ. Để nộp qua cổng thuedientu.gdt.gov.vn, người nộp thuế phải lập tờ khai trên phần mềm HTKK và kết xuất ra định dạng file XML hoặc kê khai trực tuyến.
Doanh nghiệp mới thành lập trong quý 3/2026 không phát sinh doanh thu có phải nộp Mẫu 01/GTGT không?
Có. Doanh nghiệp mới thành lập trong quý 3/2026 vẫn phải thực hiện nộp Tờ khai Thuế GTGT Mẫu 01/GTGT theo quý, ngoại trừ trường hợp đã đăng ký tạm ngừng kinh doanh theo quy định.
Bảng kê người phụ thuộc Mẫu 05-3/BK-QTT-TNCN yêu cầu nhập thông tin gì nếu NPT chưa có MST?
Nếu người phụ thuộc chưa có mã số thuế, tại chỉ tiêu [12] kế toán chọn loại giấy tờ là Số định danh cá nhân (ĐDCN), Hộ chiếu hoặc Giấy khai sinh (GKS) và điền đầy đủ dãy số tương ứng vào chỉ tiêu [13].
Doanh nghiệp nộp thiếu tiền thuế TNDN tạm nộp quý 3/2026 có bị phạt chậm nộp không?
Thuế TNDN không phải lập tờ khai theo quý mà chỉ tạm nộp. Tuy nhiên, nếu tổng số thuế TNDN tạm nộp của 04 quý thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm thì doanh nghiệp sẽ bị tính tiền chậm nộp 0.03%/ngày trên số thuế nộp thiếu.