
Doanh nghiệp nào phải khai thông tin chủ sở hữu hưởng lợi trước 12/12/2026 là câu hỏi mà nhiều kế toán và chủ doanh nghiệp tại TP.HCM đang đặt ra. Ngày 30/10/2026, Sở Tài chính TP.HCM ban hành Công văn 32452/STC-ĐKKD, yêu cầu các doanh nghiệp trên địa bàn khẩn trương rà soát và bổ sung thông tin về chủ sở hữu hưởng lợi nhằm chuẩn hóa dữ liệu quốc gia về đăng ký doanh nghiệp. Tính từ ngày 09/11/2026, doanh nghiệp chỉ còn 33 ngày để hoàn tất.
Nghĩa vụ này không phát sinh từ một công văn đơn lẻ. Căn cứ pháp lý gốc nằm ở khoản 35 Điều 4 và khoản 1 Điều 31 Luật Doanh nghiệp 2020 (được sửa đổi, bổ sung bởi Luật Doanh nghiệp sửa đổi 2025), cùng Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP. Bài viết dưới đây, dựa trên kinh nghiệm thực tế của đội ngũ chuyên gia MAN – Master Accountant Network, giúp bạn xác định đúng đối tượng, đúng người và đúng hồ sơ.
Tóm tắt trọng tâm về khai chủ sở hữu hưởng lợi trước 12/12/2026
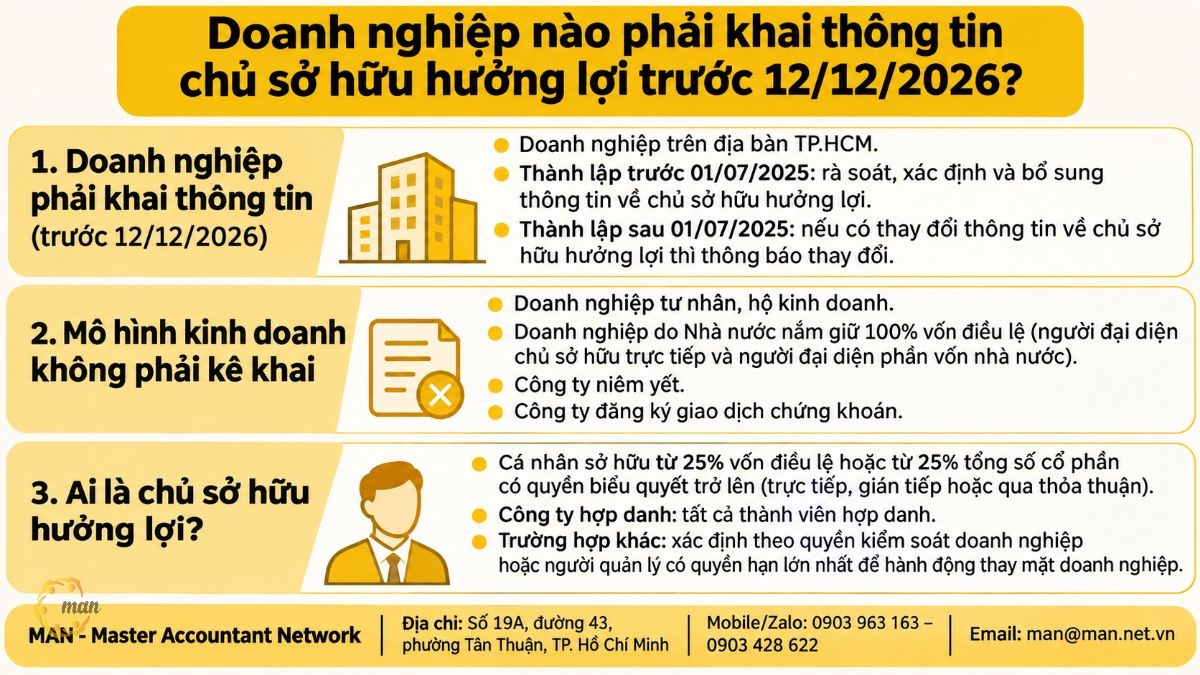
Kê khai thông tin chủ sở hữu hưởng lợi là việc doanh nghiệp có tư cách pháp nhân xác định và thông báo với Cơ quan đăng ký kinh doanh về cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp.
- Purpose: chuẩn hóa dữ liệu quốc gia về đăng ký doanh nghiệp.
- Applies to: doanh nghiệp có tư cách pháp nhân trên địa bàn TP.HCM; doanh nghiệp tư nhân, hộ kinh doanh, công ty niêm yết và công ty đăng ký giao dịch chứng khoán không phải kê khai; người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và người đại diện phần vốn nhà nước được loại trừ theo luật.
- Duration: hoàn thành trước ngày 12/12/2026 theo Công văn 32452/STC-ĐKKD.
- Cách làm: nộp Mẫu số 12, Mẫu số 10 (kèm văn bản ủy quyền nếu thực hiện qua người được ủy quyền) trực tuyến, rồi theo dõi kết quả xử lý trên hệ thống tại https://dangkyquamang.dkkd.gov.vn.
Doanh nghiệp nào phải khai thông tin chủ sở hữu hưởng lợi trước 12/12/2026?
Các doanh nghiệp có tư cách pháp nhân trên địa bàn TP.HCM, chia thành hai nhóm theo ngày thành lập. Mỗi nhóm có nghĩa vụ khác nhau, nên việc đầu tiên kế toán cần làm là kiểm tra ngày cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Công văn 32452/STC-ĐKKD yêu cầu doanh nghiệp làm gì?
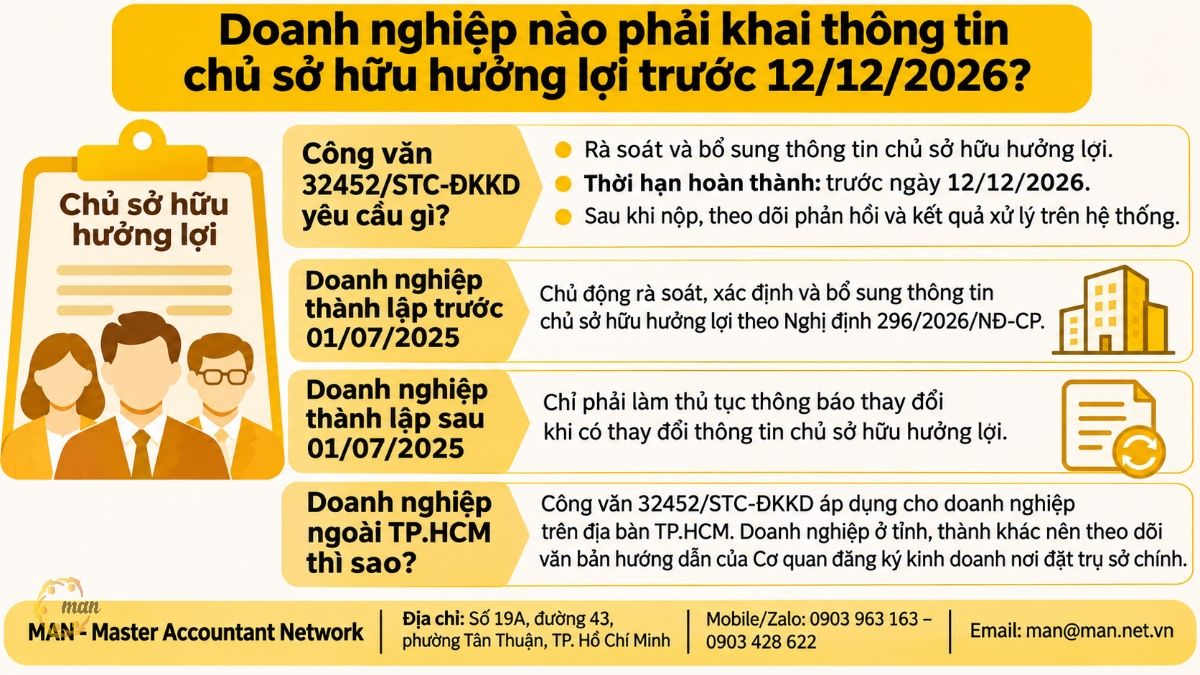
Ngày 30/10/2026, Sở Tài chính TP.HCM ban hành Công văn 32452/STC-ĐKKD về việc triển khai bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp. Sở yêu cầu doanh nghiệp trên địa bàn khẩn trương rà soát và bổ sung thông tin, nhằm thực hiện mục tiêu chuẩn hóa dữ liệu quốc gia về đăng ký doanh nghiệp.
Theo đó, doanh nghiệp cần chủ động rà soát, cập nhật thông tin theo quy định, với thời hạn hoàn thành trước ngày 12/12/2026. Sau khi nộp hồ sơ, doanh nghiệp còn phải theo dõi phản hồi và kết quả xử lý trên hệ thống. Vì vậy, nộp sát hạn đồng nghĩa với việc không còn thời gian sửa nếu hồ sơ bị yêu cầu bổ sung.
Doanh nghiệp thành lập trước ngày 01/07/2025 phải làm gì?
Đây là nhóm chịu tác động trực tiếp nhất. Công văn 32452/STC-ĐKKD nêu rõ:
“Doanh nghiệp thành lập trước ngày 01/07/2025: Chủ động rà soát, xác định và bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định tại Nghị định 296/2026/NĐ-CP.”
Ví dụ: Công ty TNHH An Phát thành lập năm 2018, có hai thành viên góp vốn là ông Minh (60%) và bà Lan (40%). Cả hai đều sở hữu từ 25% vốn điều lệ trở lên. Công ty phải xác định cả ông Minh và bà Lan là chủ sở hữu hưởng lợi và bổ sung thông tin trước ngày 12/12/2026.
Doanh nghiệp thành lập sau ngày 01/07/2025 cần làm gì?
Với nhóm này, Công văn 32452/STC-ĐKKD chỉ đặt ra nghĩa vụ khi thông tin chủ sở hữu hưởng lợi có thay đổi:
“Doanh nghiệp thành lập sau ngày 01/07/2025: Trường hợp có thay đổi thông tin về chủ sở hữu hưởng lợi, doanh nghiệp cần thực hiện thủ tục thông báo thay đổi theo quy định.”
Ví dụ: một công ty cổ phần thành lập tháng 9/2025, đến tháng 8/2026 có cổ đông chuyển nhượng khiến một cá nhân mới vượt ngưỡng 25% cổ phần có quyền biểu quyết. Trường hợp này phải làm thủ tục thông báo thay đổi thông tin chủ sở hữu hưởng lợi.
Doanh nghiệp ngoài TP.HCM có chịu thời hạn 12/12/2026 không?
Công văn 32452/STC-ĐKKD là văn bản của Sở Tài chính TP.HCM, áp dụng cho doanh nghiệp trên địa bàn thành phố. Nghĩa vụ thông báo thông tin chủ sở hữu hưởng lợi thì xuất phát từ Luật Doanh nghiệp và Nghị định 296/2026/NĐ-CP. Doanh nghiệp ở tỉnh, thành khác nên theo dõi văn bản hướng dẫn của Cơ quan đăng ký kinh doanh nơi đặt trụ sở chính.
Chủ sở hữu hưởng lợi của doanh nghiệp được pháp luật định nghĩa thế nào?
Trước khi kê khai, doanh nghiệp cần hiểu đúng khái niệm. Nhiều sai sót phát sinh chỉ vì kế toán hiểu “chủ sở hữu hưởng lợi” theo nghĩa thông thường, thay vì theo định nghĩa của luật.
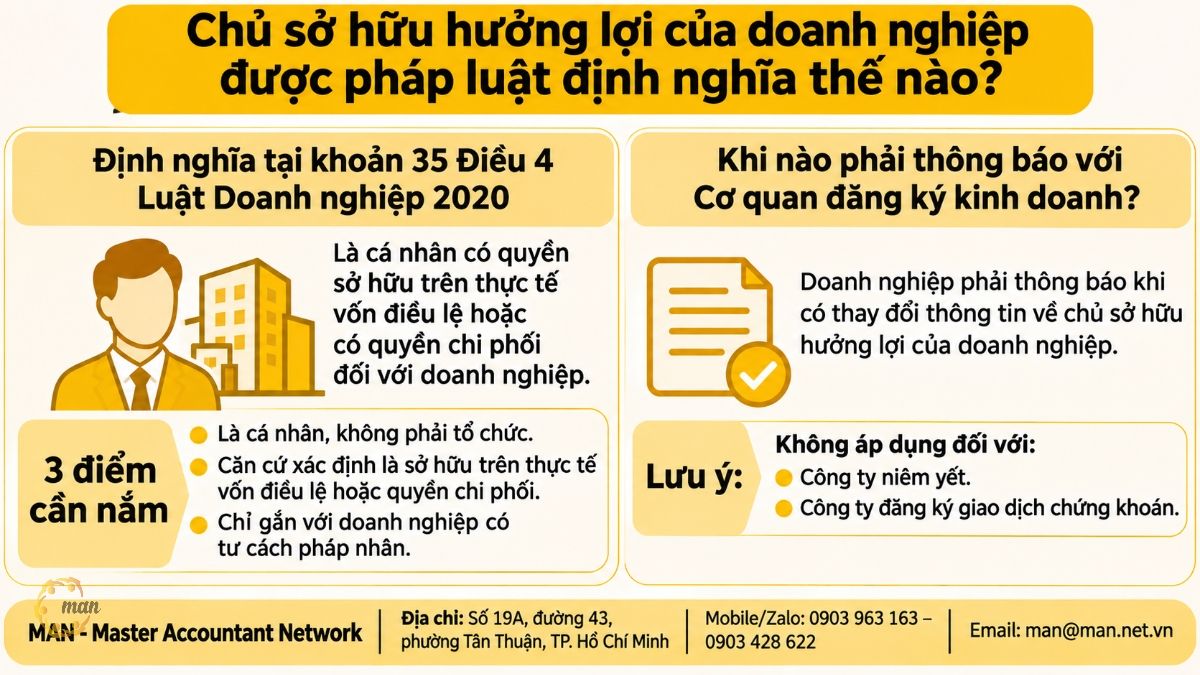
Định nghĩa tại khoản 35 Điều 4 Luật Doanh nghiệp 2020
Khoản 35 Điều 4 Luật Doanh nghiệp 2020, được bổ sung bởi điểm d khoản 1 Điều 1 Luật Doanh nghiệp sửa đổi 2025, quy định nguyên văn:
“35. Chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp) là cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp đó, trừ trường hợp người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và người đại diện phần vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.”
Từ định nghĩa này, có ba điểm cần nắm:
- Chủ sở hữu hưởng lợi luôn là individual, không phải tổ chức.
- Căn cứ xác định là sở hữu trên thực tế vốn điều lệ hoặc quyền chi phối, không chỉ tên ghi trên giấy tờ.
- Khái niệm chỉ gắn với doanh nghiệp có tư cách pháp nhân.
Khi nào doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh?
Khoản 1 Điều 31 Luật Doanh nghiệp 2020, được sửa đổi bởi khoản 13 Điều 1 Luật Doanh nghiệp sửa đổi 2025, quy định nguyên văn:
“Thông báo thay đổi nội dung đăng ký doanh nghiệp
1. Doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh khi có thay đổi một trong các nội dung sau đây:
a) Ngành, nghề kinh doanh;
b) Cổ đông sáng lập và cổ đông là nhà đầu tư nước ngoài đối với công ty cổ phần, trừ trường hợp đối với công ty niêm yết và công ty đăng ký giao dịch chứng khoán;
c) Thông tin về chủ sở hữu hưởng lợi của doanh nghiệp, trừ trường hợp đối với công ty niêm yết và công ty đăng ký giao dịch chứng khoán;
d) Nội dung khác trong hồ sơ đăng ký doanh nghiệp.
…”
Như vậy, thông tin về chủ sở hữu hưởng lợi là một nội dung đăng ký doanh nghiệp độc lập. Khi thông tin này thay đổi, doanh nghiệp phải thông báo với Cơ quan đăng ký kinh doanh, trừ công ty niêm yết và công ty đăng ký giao dịch chứng khoán.
Hồ sơ kê khai chủ sở hữu hưởng lợi gồm những gì và nộp ở đâu?
Hồ sơ không phức tạp, nhưng cần chính xác ngay từ lần nộp đầu. Theo Công văn 32452/STC-ĐKKD, doanh nghiệp chuẩn bị ba loại giấy tờ sau.
Document components
- Mẫu số 12: Thông báo thay đổi nội dung đăng ký doanh nghiệp.
- Mẫu số 10: Danh sách chủ sở hữu hưởng lợi của doanh nghiệp.
- Văn bản ủy quyền theo quy định, nếu thực hiện thủ tục thông qua người được ủy quyền.
Lưu ý: văn bản ủy quyền chỉ cần khi doanh nghiệp thực hiện thủ tục thông qua người được ủy quyền, chẳng hạn giao cho nhân viên kế toán hoặc đơn vị dịch vụ nộp hồ sơ.
Quy trình nộp hồ sơ trực tuyến
- Rà soát cơ cấu sở hữu và quyền chi phối để xác định chủ sở hữu hưởng lợi theo Điều 17 Nghị định 168/2025/NĐ-CP (được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP).
- Lập Mẫu số 12 và Mẫu số 10; chuẩn bị văn bản ủy quyền nếu có.
- Nộp hồ sơ trực tuyến qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp tại https://dangkyquamang.dkkd.gov.vn.
- Theo dõi phản hồi và kết quả xử lý trên hệ thống sau khi nộp.
Có nên cập nhật kèm các thông tin khác không?
Có. Sở Tài chính TP.HCM khuyến khích doanh nghiệp kết hợp cập nhật các thông tin đăng ký doanh nghiệp khác, như:
- Địa chỉ trụ sở chính sau thay đổi địa giới hành chính.
- Số định danh cá nhân của người đại diện theo pháp luật, chủ sở hữu, thành viên góp vốn…
Theo Sở Tài chính, việc rà soát và cập nhật đồng thời giúp thông tin doanh nghiệp đầy đủ, chính xác và thống nhất. Theo góc nhìn từ MAN, gộp các nội dung vào một lần rà soát còn giúp doanh nghiệp hạn chế việc phải làm thủ tục thay đổi nhiều lần.
Mô hình kinh doanh nào không phải kê khai thông tin chủ sở hữu hưởng lợi?
Không phải mọi chủ thể kinh doanh đều thuộc diện kê khai. Điều kiện tiên quyết là doanh nghiệp phải có tư cách pháp nhân, cộng thêm một số trường hợp loại trừ do luật quy định.
Vì sao doanh nghiệp tư nhân và hộ kinh doanh được loại trừ?
Theo điểm c khoản 1 Điều 74 Bộ luật Dân sự 2015, một trong những điều kiện để tổ chức được công nhận là pháp nhân là có tài sản độc lập với cá nhân, pháp nhân khác và tự chịu trách nhiệm bằng tài sản của mình.
Trong khi đó, khoản 1 Điều 188 Luật Doanh nghiệp 2020 quy định doanh nghiệp tư nhân là “doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình về mọi hoạt động của doanh nghiệp”. Mà doanh nghiệp tư nhân hay hộ kinh doanh là các mô hình kinh doanh không có tư cách pháp nhân theo quy định pháp luật.
Do đó, doanh nghiệp tư nhân và hộ kinh doanh không phải kê khai thông tin chủ sở hữu hưởng lợi.
Các trường hợp loại trừ khác theo pháp luật doanh nghiệp
Ngoài hai mô hình trên, pháp luật về doanh nghiệp còn quy định các trường hợp sau không phải kê khai:
- Trường hợp người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và người đại diện phần vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
- Công ty niêm yết.
- Công ty đăng ký giao dịch chứng khoán.
Bảng tra nhanh theo loại hình
| Type | Tư cách pháp nhân | Thuộc diện kê khai |
| Công ty TNHH một thành viên | Have | Have |
| Công ty TNHH hai thành viên trở lên | Have | Have |
| Công ty cổ phần chưa niêm yết, chưa đăng ký giao dịch | Have | Have |
| Công ty hợp danh | Have | Có, tất cả thành viên hợp danh |
| Công ty niêm yết, công ty đăng ký giao dịch chứng khoán | Have | Are not |
| Private enterprise | Are not | Are not |
| Household business | Are not | Are not |
Bảng tổng hợp dựa trên tiêu chí tư cách pháp nhân và các trường hợp loại trừ nêu trên.
Giám đốc, người đại diện pháp luật hay cổ đông lớn nhất: Ai là chủ sở hữu hưởng lợi?
Giám đốc, người đại diện theo pháp luật và cổ đông lớn nhất không mặc nhiên là chủ sở hữu hưởng lợi. Việc xác định phải căn cứ vào tỷ lệ sở hữu vốn, cổ phần có quyền biểu quyết và quyền kiểm soát doanh nghiệp, theo Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP. Có ba tiêu chí, áp dụng theo thứ tự.
Tiêu chí 1: Ai sở hữu từ 25% trở lên?
Chủ sở hữu hưởng lợi là cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ or từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
- Sở hữu gián tiếp: “Chủ sở hữu gián tiếp là cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.”
- Nhóm cá nhân: “Trường hợp nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp 2020 hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp, doanh nghiệp xác định các cá nhân trong nhóm này là chủ sở hữu hưởng lợi của doanh nghiệp.”
- Công ty hợp danh: “Đối với công ty hợp danh, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi của doanh nghiệp không phụ thuộc vào tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.”
Ví dụ: Công ty cổ phần Bình Minh có bà Hoa giữ 15% và chồng là ông Tuấn giữ 12% cổ phần có quyền biểu quyết. Từng người đều dưới 25%. Nhưng vợ chồng thuộc nhóm có quan hệ gia đình, cùng sở hữu 27%, nên cả hai đều là chủ sở hữu hưởng lợi.
Tiêu chí 2: Ai có quyền chi phối trên thực tế?
Quy định nguyên văn:
“(2) Trường hợp cá nhân không đáp ứng tiêu chí quy định tại (1), hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí quy định tại (1) không phải là chủ sở hữu hưởng lợi của doanh nghiệp, doanh nghiệp xác định chủ sở hữu hưởng lợi thông qua các phương thức khác theo pháp luật hoặc trên thực tế.”
Việc kiểm soát được thông qua một hoặc nhiều các quyền sau:
- Quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên, Giám đốc, Tổng giám đốc.
- Sửa đổi, bổ sung điều lệ của doanh nghiệp.
- Thay đổi cơ cấu tổ chức.
- Quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp.
- Tổ chức lại, giải thể doanh nghiệp.
Ví dụ: một công ty có năm cổ đông, mỗi người giữ 20%. Không ai đạt ngưỡng 25%. Nếu một cổ đông có quyền bổ nhiệm đa số thành viên hội đồng quản trị theo thỏa thuận giữa các cổ đông, người đó được xác định là chủ sở hữu hưởng lợi theo tiêu chí 2.
Tiêu chí 3: Khi không ai đáp ứng hai tiêu chí trên thì sao?
Quy định nguyên văn:
“(3) Trong trường hợp không có cá nhân đáp ứng tiêu chí tại (1), (2) doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.”
Nói cách khác, người quản lý doanh nghiệp chỉ được xác định là chủ sở hữu hưởng lợi ở bước cuối cùng, khi không có cá nhân nào đáp ứng tiêu chí 1 và tiêu chí 2.
Nhận định chuyên gia: Doanh nghiệp thường sai ở đâu khi kê khai chủ sở hữu hưởng lợi?
Trên giấy, thủ tục chỉ gồm hai biểu mẫu. Trong thực tế rà soát hồ sơ, các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng sai sót hiếm khi nằm ở biểu mẫu, mà nằm ở khâu xác định ai là chủ sở hữu hưởng lợi. Dưới đây là những lỗi thường gặp và cách phòng tránh.
Rủi ro 1: Khai người đại diện pháp luật thay cho chủ sở hữu thực tế
Đây là lỗi thường gặp. Nhiều kế toán điền tên Giám đốc vào Mẫu số 10 vì nghĩ người ký giấy tờ là người “chủ”. Theo Điều 17 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP), người quản lý chỉ được xác định ở tiêu chí 3, khi không ai đáp ứng tiêu chí 1 và 2.
How to handle: luôn đi theo đúng thứ tự ba tiêu chí. Ghi lại căn cứ cho từng bước để giải trình khi được hỏi.
Rủi ro 2: Bỏ sót sở hữu gián tiếp
Khi thành viên góp vốn là một công ty khác, kế toán thường dừng lại ở tên pháp nhân đó. Luật yêu cầu xác định cá nhân sở hữu gián tiếp thông qua các tổ chức hoặc thỏa thuận pháp lý khác.
How to handle: lập sơ đồ sở hữu đến tận cấp cá nhân cuối cùng. Với doanh nghiệp có vốn đầu tư nước ngoài, cần yêu cầu công ty mẹ cung cấp thông tin cơ cấu sở hữu sớm, vì việc thu thập thường mất nhiều thời gian.
Rủi ro 3: Tính riêng từng người, quên nhóm gia đình
Nhiều doanh nghiệp gia đình chia vốn cho vợ, chồng, con, mỗi người dưới 25%, rồi kết luận “không ai đạt ngưỡng”. Theo quy định, nhóm cá nhân có quan hệ gia đình hoặc có hợp đồng cùng sở hữu từ 25% trở lên thì tất cả cá nhân trong nhóm đều là chủ sở hữu hưởng lợi.
How to handle: đối chiếu danh sách thành viên, cổ đông với định nghĩa người có quan hệ gia đình tại khoản 22 Điều 4 Luật Doanh nghiệp 2020 trước khi kết luận.
Rủi ro 4: Quên cập nhật khi cơ cấu sở hữu thay đổi
Với doanh nghiệp thành lập sau 01/07/2025, nghĩa vụ không kết thúc ở lần đăng ký đầu. Mỗi lần chuyển nhượng vốn làm thay đổi chủ sở hữu hưởng lợi, doanh nghiệp phải thông báo thay đổi theo khoản 1 Điều 31 Luật Doanh nghiệp.
How to handle: gắn bước kiểm tra chủ sở hữu hưởng lợi vào quy trình nội bộ mỗi khi có hợp đồng chuyển nhượng vốn hoặc phát hành thêm cổ phần.
Rủi ro 5: Dữ liệu đăng ký không thống nhất
Địa chỉ trụ sở chưa cập nhật sau thay đổi địa giới hành chính, hay số định danh cá nhân của người đại diện theo pháp luật, chủ sở hữu, thành viên góp vốn chưa được bổ sung, khiến thông tin đăng ký doanh nghiệp thiếu thống nhất. Theo kinh nghiệm kiểm toán của MAN, dữ liệu không thống nhất giữa hồ sơ đăng ký doanh nghiệp và các hồ sơ khác có thể bị đặt câu hỏi khi kiểm toán hoặc khi làm việc với cơ quan thuế, trở thành nguồn rủi ro thuế không đáng có.
How to handle: theo khuyến nghị của Sở Tài chính TP.HCM, rà soát và cập nhật đồng thời các thông tin này trong cùng một lần nộp.
Lời khuyên thực tế về thời gian
Theo góc nhìn từ MAN, doanh nghiệp nên nộp hồ sơ chậm nhất vào đầu tháng 12/2026. Sau khi nộp, doanh nghiệp còn phải theo dõi phản hồi trên hệ thống. Nếu bị yêu cầu sửa đổi khi đã sát ngày 12/12/2026, doanh nghiệp sẽ không đủ thời gian xử lý.
Kinh nghiệm quản trị rủi ro thuế tại Việt Nam cho thấy: dữ liệu pháp lý chuẩn ngay từ đầu giúp doanh nghiệp tiết kiệm đáng kể chi phí giải trình về sau. Đây cũng là nền tảng để tối ưu chi phí thuế tại Việt Nam một cách bền vững, thay vì xử lý sự cố khi đã phát sinh.
Conclude
Tóm lại, câu trả lời cho câu hỏi doanh nghiệp nào phải khai thông tin chủ sở hữu hưởng lợi trước 12/12/2026 nằm ở hai yếu tố: doanh nghiệp có tư cách pháp nhân trên địa bàn TP.HCM và ngày thành lập so với mốc 01/07/2025. Doanh nghiệp thành lập trước mốc này phải chủ động rà soát và bổ sung; doanh nghiệp thành lập sau chỉ thông báo khi có thay đổi. Kê khai đúng không chỉ để tuân thủ Công văn 32452/STC-ĐKKD, mà còn giúp dữ liệu doanh nghiệp đầy đủ, chính xác và thống nhất cho các thủ tục về sau.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về việc kê khai chủ sở hữu hưởng lợi
Công ty TNHH một thành viên do một cá nhân sở hữu 100% có phải kê khai không?
Có, nếu thuộc diện theo Công văn 32452/STC-ĐKKD. Công ty TNHH có tư cách pháp nhân, và cá nhân sở hữu 100% vốn điều lệ đáp ứng tiêu chí sở hữu từ 25% trở lên. Doanh nghiệp thành lập trước 01/07/2025 cần rà soát và bổ sung thông tin này; doanh nghiệp thành lập sau 01/07/2025 thực hiện thông báo khi có thay đổi.
Người đại diện theo pháp luật có mặc nhiên là chủ sở hữu hưởng lợi không?
Không. Người đại diện theo pháp luật, Giám đốc hay cổ đông lớn nhất đều không mặc nhiên là chủ sở hữu hưởng lợi. Người quản lý chỉ được xác định ở tiêu chí 3, khi không có cá nhân đáp ứng tiêu chí sở hữu và tiêu chí quyền chi phối.
Hộ kinh doanh và doanh nghiệp tư nhân có phải kê khai không?
Không. Đây là các mô hình không có tư cách pháp nhân, trong khi khái niệm chủ sở hữu hưởng lợi tại khoản 35 Điều 4 Luật Doanh nghiệp 2020 chỉ áp dụng cho doanh nghiệp có tư cách pháp nhân.
Hồ sơ gồm những gì và nộp ở đâu?
Hồ sơ gồm Mẫu số 12 (Thông báo thay đổi nội dung đăng ký doanh nghiệp), Mẫu số 10 (Danh sách chủ sở hữu hưởng lợi) và văn bản ủy quyền nếu nộp qua người được ủy quyền. Doanh nghiệp nộp trực tuyến tại https://dangkyquamang.dkkd.gov.vn và theo dõi kết quả trên hệ thống.
Doanh nghiệp thành lập sau 01/07/2025 cần làm gì trước 12/12/2026?
Công văn 32452/STC-ĐKKD nêu: “Trường hợp có thay đổi thông tin về chủ sở hữu hưởng lợi, doanh nghiệp cần thực hiện thủ tục thông báo thay đổi theo quy định.”