
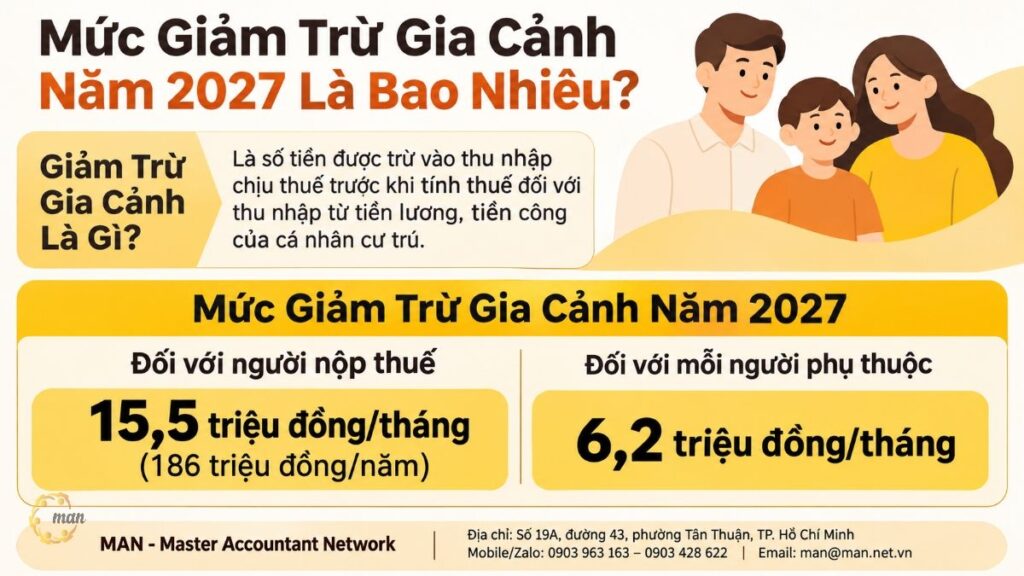
Mức giảm trừ gia cảnh năm 2027 được xác định theo khoản 1 Điều 10 Personal Income Tax Law 2025: người nộp thuế được trừ 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm. Mỗi người phụ thuộc được trừ thêm 6,2 triệu đồng/tháng. Đây là khoản được trừ trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, nên ảnh hưởng trực tiếp đến số thuế phải nộp hằng tháng của người lao động.
Tuy nhiên, con số chỉ là một nửa câu chuyện. Việc được giảm trừ cho người phụ thuộc còn phụ thuộc vào các điều kiện tại khoản 2, 3 Điều 47 Decree 253/2026/ND-CP và mức thu nhập căn cứ tại Điều 3 Circular 87/2026/TT-BTC. Bài viết dưới đây, với góc nhìn thực tế từ MAN – Master Accountant Network, hệ thống lại toàn bộ quy định, kèm ví dụ tính toán và những rủi ro thuế thường gặp khi đăng ký giảm trừ.
Tóm tắt trọng tâm về mức giảm trừ gia cảnh năm 2027
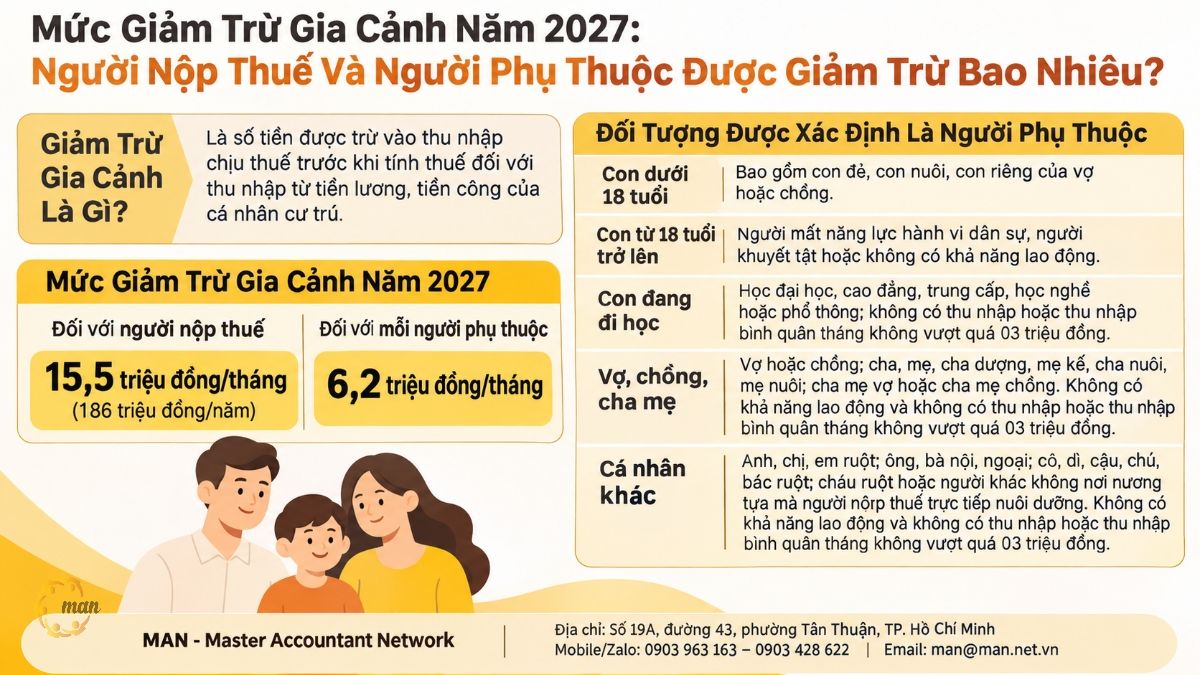
Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
- Mức áp dụng năm 2027: 15,5 triệu đồng/tháng (186 triệu đồng/năm) cho người nộp thuế; 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Dùng để: giảm phần thu nhập tính thuế, từ đó giảm số thuế thu nhập cá nhân phải nộp.
- Applies to: cá nhân cư trú có thu nhập từ tiền lương, tiền công; phần giảm trừ người phụ thuộc chỉ áp dụng khi người đó đáp ứng đủ điều kiện luật định.
- Khi nào cần quan tâm: khi tính thuế khấu trừ hằng tháng, khi đăng ký người phụ thuộc và khi quyết toán thuế thu nhập cá nhân cuối năm.
Giảm trừ gia cảnh là gì theo Luật Thuế thu nhập cá nhân 2025?
Trước khi đi vào con số, cần hiểu đúng bản chất của khoản giảm trừ. Nhiều người lao động nhầm giảm trừ gia cảnh với một khoản trợ cấp được nhận thêm. Thực tế không phải vậy.
Định nghĩa giảm trừ gia cảnh theo văn bản gốc
Khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định nguyên văn như sau:
“Giảm trừ gia cảnh
1. Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
a) Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.”
Từ quy định trên, có thể rút ra ba điểm cốt lõi:
- Nature: là số tiền được trừ vào thu nhập chịu thuế, không phải tiền được chi trả cho người lao động.
- Thời điểm trừ: trừ trước khi tính thuế.
- Scope: chỉ áp dụng với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
Giảm trừ gia cảnh dùng để làm gì?
Nói đơn giản, khoản giảm trừ này thu hẹp phần thu nhập bị đem ra tính thuế. Mức giảm trừ cho bản thân người nộp thuế và cho mỗi người phụ thuộc được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công.
Vì vậy, cùng một mức lương, người có người phụ thuộc hợp lệ sẽ có thu nhập tính thuế thấp hơn người không có. Đây cũng là lý do giảm trừ gia cảnh luôn là hạng mục được kiểm tra kỹ khi quyết toán thuế.
Mức giảm trừ gia cảnh năm 2027 là bao nhiêu?
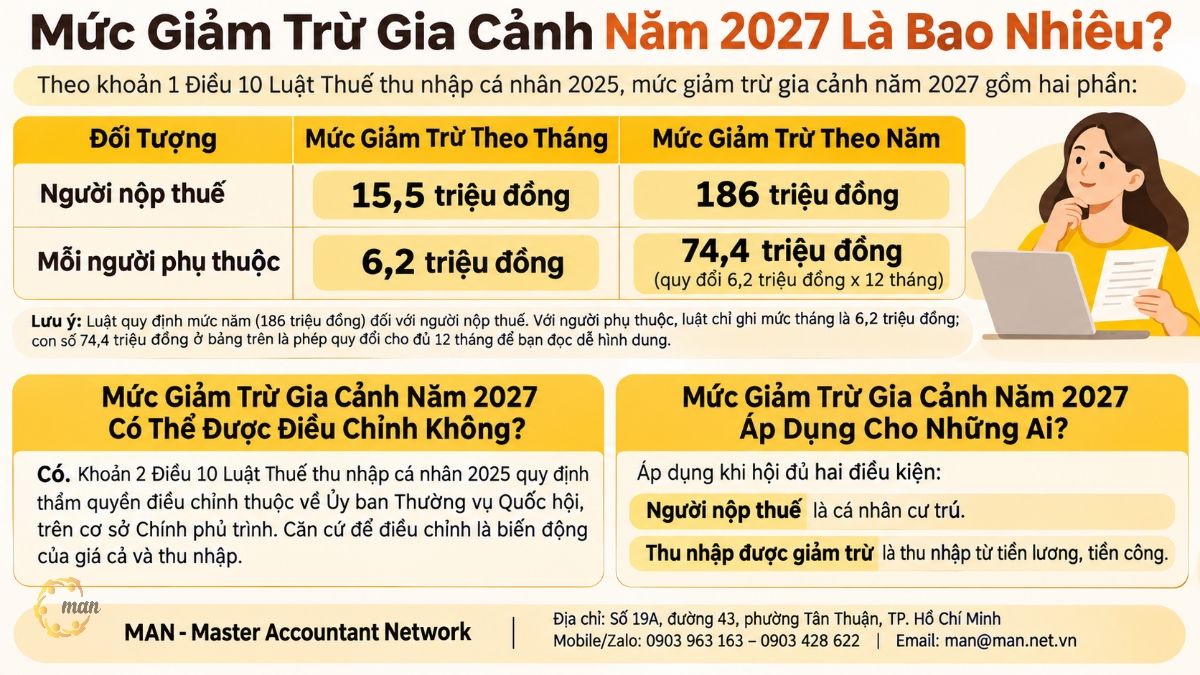
Câu trả lời ngắn: theo khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025, mức giảm trừ gia cảnh năm 2027 gồm hai phần dưới đây.
| Object | Mức giảm trừ theo tháng | Mức giảm trừ theo năm |
| Taxpayers | 15,5 triệu đồng | 186 triệu đồng |
| Each dependent | 6,2 triệu đồng | 74,4 triệu đồng (quy đổi 6,2 triệu đồng x 12 tháng) |
Lưu ý: Luật quy định mức năm (186 triệu đồng) đối với người nộp thuế. Với người phụ thuộc, luật chỉ ghi mức tháng là 6,2 triệu đồng; con số 74,4 triệu đồng ở bảng trên là phép quy đổi cho đủ 12 tháng để bạn đọc dễ hình dung.
Mức giảm trừ gia cảnh năm 2027 có thể được điều chỉnh không?
Có. Khoản 2 Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định nguyên văn:
“2. Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều này phù hợp với tình hình kinh tế – xã hội trong từng thời kỳ.”
Như vậy, thẩm quyền điều chỉnh thuộc về Ủy ban Thường vụ Quốc hội, trên cơ sở Chính phủ trình. Căn cứ để điều chỉnh là biến động của giá cả và thu nhập. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng kế toán doanh nghiệp nên theo dõi văn bản của Ủy ban Thường vụ Quốc hội, thay vì dựa vào thông tin truyền miệng, để tránh áp sai mức giảm trừ khi tính thuế khấu trừ.
Mức giảm trừ gia cảnh năm 2027 áp dụng cho những ai?
Theo câu chữ của luật, khoản giảm trừ áp dụng khi hội đủ hai điều kiện:
- Người nộp thuế là cá nhân cư trú.
- Thu nhập được giảm trừ là thu nhập từ tiền lương, tiền công.
Phần giảm trừ cho người phụ thuộc chỉ được tính khi người đó thuộc đúng đối tượng và đáp ứng điều kiện tại Nghị định 253/2026/NĐ-CP, được phân tích ngay dưới đây.
Ai được tính là người phụ thuộc khi áp dụng mức giảm trừ gia cảnh năm 2027?
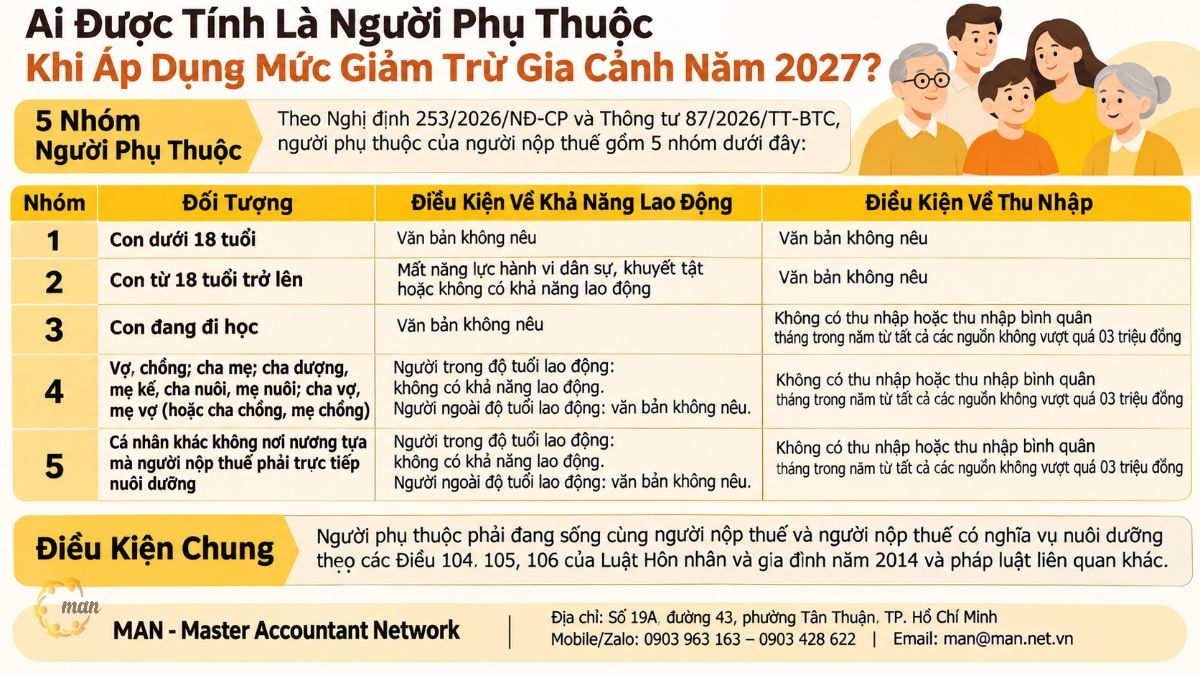
Phần lớn sai sót trong thực tế không nằm ở con số 6,2 triệu đồng, mà nằm ở việc xác định ai đủ điều kiện là người phụ thuộc. Căn cứ pháp lý gồm hai văn bản:
- Khoản 2, 3 Điều 47 Nghị định 253/2026/NĐ-CP: quy định đối tượng và căn cứ xác định người phụ thuộc mà người nộp thuế có trách nhiệm nuôi dưỡng.
- Điều 3 Thông tư 87/2026/TT-BTC: quy định mức thu nhập làm căn cứ xác định người phụ thuộc mà người nộp thuế được áp dụng giảm trừ gia cảnh.
Trích dẫn nguyên văn Điều 47 Nghị định 253/2026/NĐ-CP
“Giảm trừ gia cảnh
…
2. Đối tượng và căn cứ xác định người phụ thuộc mà người nộp thuế có trách nhiệm nuôi dưỡng như sau:
a) Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) dưới 18 tuổi;
b) Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) từ 18 tuổi trở lên trong các trường hợp sau: người mất năng lực hành vi dân sự; người khuyết tật; người không có khả năng lao động;
…”
Từ quy định tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC, người phụ thuộc được chia thành các nhóm dưới đây.
Nhóm 1: Con dưới 18 tuổi
Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) dưới 18 tuổi.
Nhóm 2: Con từ 18 tuổi trở lên thuộc trường hợp đặc biệt
Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) từ 18 tuổi trở lên trong các trường hợp sau:
- Người mất năng lực hành vi dân sự;
- Người khuyết tật;
- Người không có khả năng lao động.
Nhóm 3: Con đang đi học
Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12), không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 03 triệu đồng.
Nhóm 4: Vợ, chồng, cha mẹ của người nộp thuế
Đối tượng gồm: vợ hoặc chồng của người nộp thuế; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi theo quy định của pháp luật, cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng) của người nộp thuế. Những cá nhân này đồng thời phải đáp ứng điều kiện:
- Người trong độ tuổi lao động: phải đáp ứng đồng thời các điều kiện sau: không có khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 03 triệu đồng.
- Người ngoài độ tuổi lao động: phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 03 triệu đồng.
Nhóm 5: Cá nhân khác không nơi nương tựa
Đây là cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng, bao gồm:
- Anh ruột, chị ruột, em ruột của người nộp thuế;
- Ông nội, bà nội, ông ngoại, bà ngoại của người nộp thuế;
- Cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế;
- Cháu ruột của người nộp thuế;
- Người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Những cá nhân này đồng thời phải đáp ứng các điều kiện sau:
- Đối với người trong độ tuổi lao động: phải đáp ứng đồng thời các điều kiện sau: không có khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 03 triệu đồng.
- Đối với người ngoài độ tuổi lao động: phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 03 triệu đồng.
Điều kiện chung áp dụng cho mọi người phụ thuộc
Văn bản gốc lưu ý nguyên văn:
“Người phụ thuộc quy định ở trên là cá nhân đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định tại các Điều 104, 105 và 106 của Luật Hôn nhân và gia đình năm 2014 và pháp luật liên quan khác.”
Bảng tra nhanh điều kiện người phụ thuộc
| Nhóm | Object | Điều kiện về khả năng lao động | Điều kiện về thu nhập |
| 1 | Con dưới 18 tuổi | Văn bản không nêu | Văn bản không nêu |
| 2 | Con từ 18 tuổi trở lên | Mất năng lực hành vi dân sự, khuyết tật hoặc không có khả năng lao động | Văn bản không nêu |
| 3 | Con đang học đại học, cao đẳng, trung học chuyên nghiệp, học nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông | Văn bản không nêu | Không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng |
| 4 | Vợ hoặc chồng; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng) | Người trong độ tuổi lao động: không có khả năng lao động. Người ngoài độ tuổi lao động: văn bản không nêu | Không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng |
| 5 | Cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng | Người trong độ tuổi lao động: không có khả năng lao động. Người ngoài độ tuổi lao động: văn bản không nêu | Không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng |
Bảng trên chỉ để tra cứu nhanh. Khi áp dụng thực tế, kế toán cần đối chiếu nguyên văn Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC.
Cách tính mức giảm trừ gia cảnh năm 2027 qua ví dụ thực tế
Lý thuyết sẽ dễ hiểu hơn khi đặt vào con số cụ thể. Các ví dụ dưới đây chỉ minh họa phần giảm trừ gia cảnh. Trên thực tế, người nộp thuế có thể còn được trừ các khoản giảm trừ khác theo quy định; bài viết không đi vào các khoản đó.
Công thức minh họa:
Tổng giảm trừ gia cảnh/tháng = 15,5 triệu đồng + (6,2 triệu đồng x số người phụ thuộc hợp lệ)
Ví dụ 1: Người độc thân, không có người phụ thuộc
Anh A có thu nhập chịu thuế từ tiền lương 14 triệu đồng/tháng, không đăng ký người phụ thuộc.
- Giảm trừ cho bản thân: 15,5 triệu đồng.
- 14 triệu đồng thấp hơn 15,5 triệu đồng, nên sau khi trừ giảm trừ gia cảnh, anh A không còn thu nhập tính thuế từ tiền lương trong tháng đó.
Ví dụ 2: Người nộp thuế nuôi hai con dưới 18 tuổi
Chị B có thu nhập chịu thuế 30 triệu đồng/tháng, nuôi hai con dưới 18 tuổi, đã đăng ký người phụ thuộc hợp lệ.
- Giảm trừ bản thân: 15,5 triệu đồng.
- Giảm trừ hai người phụ thuộc: 6,2 x 2 = 12,4 triệu đồng.
- Tổng giảm trừ gia cảnh: 27,9 triệu đồng.
- Thu nhập còn lại sau giảm trừ gia cảnh: 30 – 27,9 = 2,1 triệu đồng.
Nếu chị B không đăng ký người phụ thuộc, phần thu nhập còn lại sau giảm trừ sẽ là 14,5 triệu đồng. Chênh lệch 12,4 triệu đồng mỗi tháng cho thấy việc đăng ký đúng và đủ người phụ thuộc có ý nghĩa lớn như thế nào.
Ví dụ 3: Cha mẹ ngoài độ tuổi lao động có thu nhập
Anh C muốn đăng ký mẹ đẻ (ngoài độ tuổi lao động, sống cùng anh) là người phụ thuộc. Mẹ anh có thu nhập bình quân 4 triệu đồng/tháng trong năm.
- Điều kiện với người ngoài độ tuổi lao động: không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng.
- 4 triệu đồng vượt ngưỡng 03 triệu đồng, nên mẹ anh C không đủ điều kiện là người phụ thuộc. Anh C không được trừ 6,2 triệu đồng/tháng cho trường hợp này.
Ví dụ 4: Con trên 18 tuổi đang học đại học, có làm thêm
Con của chị D 20 tuổi, đang học đại học, làm thêm với thu nhập bình quân 2,5 triệu đồng/tháng trong năm, sống cùng chị D.
- Con đang học đại học thuộc Nhóm 3.
- Thu nhập bình quân tháng 2,5 triệu đồng không vượt quá 03 triệu đồng.
- Kết luận: con chị D đủ điều kiện, chị D được giảm trừ 6,2 triệu đồng/tháng cho người phụ thuộc này.
Quy đổi mức giảm trừ gia cảnh năm 2027 theo năm
| Số người phụ thuộc hợp lệ | Tổng giảm trừ/tháng | Tổng giảm trừ/năm (quy đổi 12 tháng) |
| 0 | 15,5 triệu đồng | 186 triệu đồng |
| 1 | 21,7 triệu đồng | 260,4 triệu đồng |
| 2 | 27,9 triệu đồng | 334,8 triệu đồng |
| 3 | 34,1 triệu đồng | 409,2 triệu đồng |
Các số liệu trong bảng là phép cộng và nhân từ mức tháng quy định tại khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025, giả định người phụ thuộc đủ điều kiện trong cả 12 tháng.
Doanh nghiệp thường gặp rủi ro gì khi áp dụng mức giảm trừ gia cảnh năm 2027?
Theo góc nhìn từ MAN, sai sót về giảm trừ gia cảnh hiếm khi đến từ việc nhớ nhầm con số. Rủi ro thuế thường nằm ở khâu xác định điều kiện người phụ thuộc. Người không đáp ứng đủ điều kiện thì không được tính là người phụ thuộc, và người nộp thuế không được trừ 6,2 triệu đồng/tháng cho người đó. Dưới đây là những tình huống các chuyên gia tại MAN với 30 năm kinh nghiệm gặp nhiều nhất.
Rủi ro 1: Đăng ký cha mẹ trong độ tuổi lao động chỉ vì “không có thu nhập”
Đây là tình huống thường gặp. Nhiều người lao động nghĩ rằng cha mẹ không đi làm là đủ điều kiện.
- Quy định: người trong độ tuổi lao động phải đáp ứng đồng thời hai điều kiện: không có khả năng lao động và không có thu nhập hoặc thu nhập bình quân tháng không vượt quá 03 triệu đồng.
- Hệ quả: thiếu điều kiện “không có khả năng lao động” thì không được giảm trừ, dù thu nhập bằng không.
- How to handle: kế toán nên hỏi rõ độ tuổi và tình trạng khả năng lao động trước khi nhận hồ sơ đăng ký.
Rủi ro 2: Chỉ tính một nguồn thu nhập khi xét ngưỡng 03 triệu đồng
Văn bản dùng cụm từ “thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập“. Hai chi tiết này thường bị bỏ qua.
- “Tất cả các nguồn”: không chỉ tiền lương. Người phụ thuộc có thể có thu nhập từ nhiều nguồn khác nhau.
- “Bình quân tháng trong năm”: không xét theo từng tháng riêng lẻ. Mức để so sánh với ngưỡng 03 triệu đồng là thu nhập bình quân tháng tính trong cả năm.
Ví dụ: người phụ thuộc có thu nhập 2 triệu đồng/tháng từ một nguồn, cộng thêm nguồn khác khiến bình quân lên 3,5 triệu đồng/tháng. Khi đó người này không còn đủ điều kiện.
Rủi ro 3: Người phụ thuộc không sống cùng người nộp thuế
Điều kiện chung yêu cầu người phụ thuộc là cá nhân đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo các Điều 104, 105 và 106 Luật Hôn nhân và gia đình năm 2014. Trường hợp cha mẹ ở quê, người lao động làm việc ở thành phố, cần xem xét kỹ điều kiện này trước khi đăng ký.
Rủi ro 4: Nhầm phạm vi “cá nhân không nơi nương tựa”
Với anh chị em ruột, ông bà, cô dì chú bác cậu ruột, cháu ruột, luật không chỉ dựa vào quan hệ huyết thống. Người đó phải là cá nhân không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng, đồng thời đáp ứng điều kiện về khả năng lao động và thu nhập. Có quan hệ họ hàng nhưng vẫn có người khác nuôi dưỡng thì cần thận trọng.
Rủi ro 5: Quên cập nhật khi con thay đổi tình trạng học tập
Con từ 18 tuổi trở lên đang học phổ thông được tính cả thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12. Sau thời điểm đó, nếu con không tiếp tục học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, và không thuộc trường hợp mất năng lực hành vi dân sự, khuyết tật, không có khả năng lao động, thì cần xem lại điều kiện giảm trừ.
Rủi ro 6: Áp dụng sai mức giảm trừ khi có điều chỉnh
Khoản 2 Điều 10 cho phép Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ theo biến động giá cả, thu nhập. Bộ phận kế toán dùng phần mềm tính lương cần cập nhật tham số đúng thời điểm có hiệu lực của văn bản, tránh khấu trừ thừa hoặc thiếu.
Kinh nghiệm xử lý từ góc nhìn kiểm toán
Giải pháp từ MAN – Master Accountant Network ưu tiên phòng ngừa thay vì xử lý hậu quả. Trong các cuộc kiểm toán và rà soát thuế thu nhập cá nhân, chúng tôi thường đề xuất quy trình sau:
- Lập danh mục kiểm tra điều kiện cho từng nhóm người phụ thuộc, bám sát Điều 47 Nghị định 253/2026/NĐ-CP và Điều 3 Thông tư 87/2026/TT-BTC.
- Lưu giữ tài liệu chứng minh các điều kiện về quan hệ, độ tuổi, tình trạng học tập, khả năng lao động và thu nhập của người phụ thuộc.
- Rà soát định kỳ trước kỳ quyết toán, đặc biệt với con vừa đủ 18 tuổi, con vừa tốt nghiệp và người phụ thuộc có phát sinh thu nhập mới.
- Đối chiếu tham số phần mềm lương với mức giảm trừ hiện hành mỗi khi có văn bản điều chỉnh.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng tối ưu chi phí thuế tại Việt Nam đúng nghĩa là tận dụng đủ quyền lợi hợp pháp, không phải kê khai vượt điều kiện. Đăng ký thiếu người phụ thuộc hợp lệ làm người lao động nộp thuế cao hơn cần thiết. Đăng ký sai thì tạo rủi ro thuế cho cả người lao động lẫn doanh nghiệp chi trả thu nhập.
Conclude
Mức giảm trừ gia cảnh năm 2027 gồm 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, theo khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025. Con số rõ ràng, nhưng quyền lợi thực tế phụ thuộc vào việc xác định đúng người phụ thuộc theo Điều 47 Nghị định 253/2026/NĐ-CP và Điều 3 Thông tư 87/2026/TT-BTC. Áp dụng đúng giúp người lao động không nộp thừa thuế, đồng thời giúp doanh nghiệp hạn chế sai sót khi quyết toán.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về mức giảm trừ gia cảnh năm 2027
Dưới đây là năm câu hỏi kế toán và chủ doanh nghiệp hỏi nhiều nhất, kèm câu trả lời ngắn dựa trên văn bản pháp luật.
Mức giảm trừ gia cảnh năm 2027 cho bản thân người nộp thuế là bao nhiêu?
Là 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm, theo điểm a khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025.
Mỗi người phụ thuộc được giảm trừ bao nhiêu?
Mỗi người phụ thuộc được giảm trừ 6,2 triệu đồng/tháng, theo điểm b khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025.
Giảm trừ gia cảnh áp dụng cho loại thu nhập nào?
Chỉ áp dụng cho thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Khoản giảm trừ được trừ vào thu nhập chịu thuế trước khi tính thuế.
Cha mẹ ngoài độ tuổi lao động, có thu nhập thì có được đăng ký là người phụ thuộc không?
Với người ngoài độ tuổi lao động, điều kiện là không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng. Đồng thời, người đó phải đang sống cùng người nộp thuế. Vượt ngưỡng 03 triệu đồng thì không được giảm trừ.
Con trên 18 tuổi đang học đại học có được tính là người phụ thuộc không?
Được, nếu con không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 03 triệu đồng, và đáp ứng điều kiện chung về việc sống cùng và nghĩa vụ nuôi dưỡng. Quy định này cũng áp dụng với con đang học cao đẳng, trung học chuyên nghiệp hoặc học nghề.