
Công văn 16558/BTC-DNTN ngày 16/10/2026 của Bộ Tài chính yêu cầu Ủy ban nhân dân các tỉnh, thành phố chỉ đạo Sở Tài chính đôn đốc doanh nghiệp thành lập trước ngày 01/7/2025 bổ sung thông tin về chủ sở hữu hưởng lợi (CSHHL). Mục tiêu được Chính phủ giao tại Nghị quyết 312/NQ-CP rất cụ thể: đến hết năm 2026, trên 80% số doanh nghiệp thuộc diện này phải hoàn thành việc bổ sung. Thời gian còn lại chưa đầy hai tháng rưỡi.
Nghĩa vụ này không mới. Nó bắt nguồn từ Luật số 76/2025/QH15 sửa đổi Luật Doanh nghiệp, có hiệu lực từ 01/7/2025, và được chi tiết tại Nghị định 168/2025/NĐ-CP, đã sửa đổi bởi Nghị định 296/2026/NĐ-CP. Điểm mới nằm ở chỗ cơ quan quản lý chuyển từ ban hành quy định sang rà soát, đôn đốc theo chỉ tiêu. Bài viết dưới đây hệ thống lại toàn bộ căn cứ pháp lý, đối tượng, mốc thời gian và rủi ro thực tế mà doanh nghiệp cần xử lý ngay.
Tóm tắt trọng tâm về Công văn 16558/BTC-DNTN
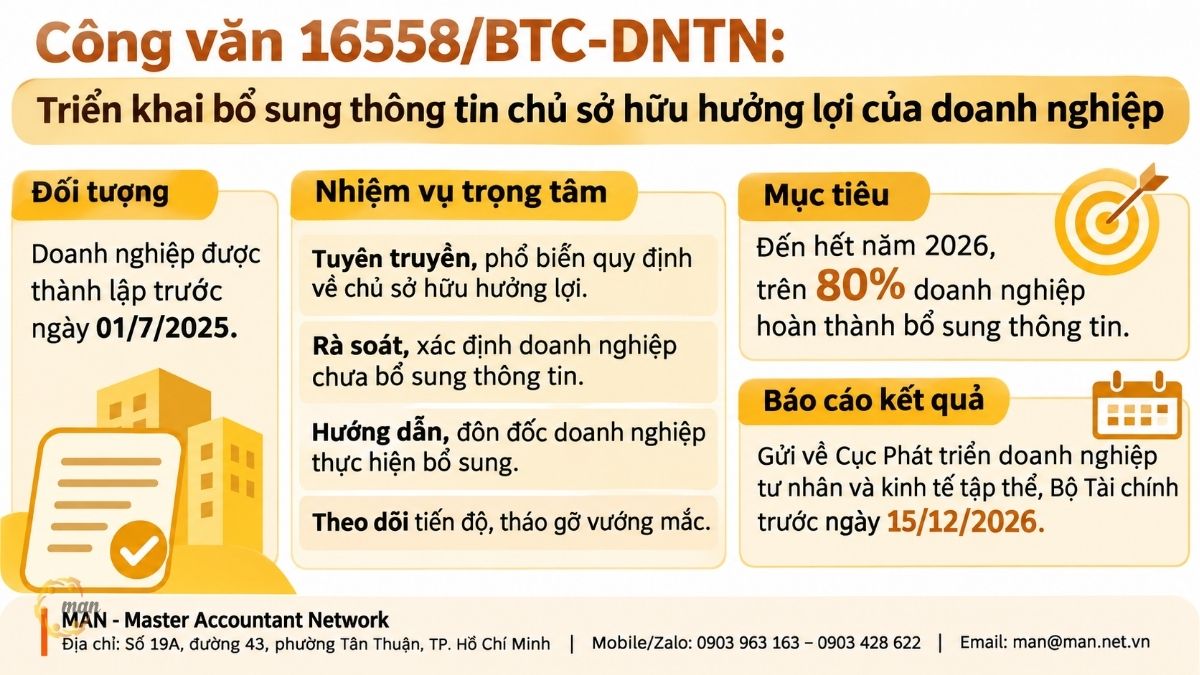
Công văn 16558/BTC-DNTN là văn bản Bộ Tài chính ban hành ngày 16/10/2026 để triển khai điểm q mục 1 Phụ lục II Nghị quyết 312/NQ-CP ngày 05/10/2026 của Chính phủ.
- Dùng để: chỉ đạo địa phương tuyên truyền, rà soát và đôn đốc doanh nghiệp bổ sung thông tin chủ sở hữu hưởng lợi.
- Applies to: doanh nghiệp được thành lập trước ngày 01/7/2025 chưa bổ sung thông tin CSHHL.
- Target: đến hết năm 2026, trên 80% số doanh nghiệp này hoàn thành việc bổ sung.
- Khi nào cần hành động: ngay bây giờ. Sở Tài chính phải báo cáo kết quả về Bộ Tài chính trước ngày 15/12/2026.
- Xem toàn văn Công văn 16558/BTC-DNTN tại đây.
Công văn 16558/BTC-DNTN là gì và có nội dung chi tiết ra sao?
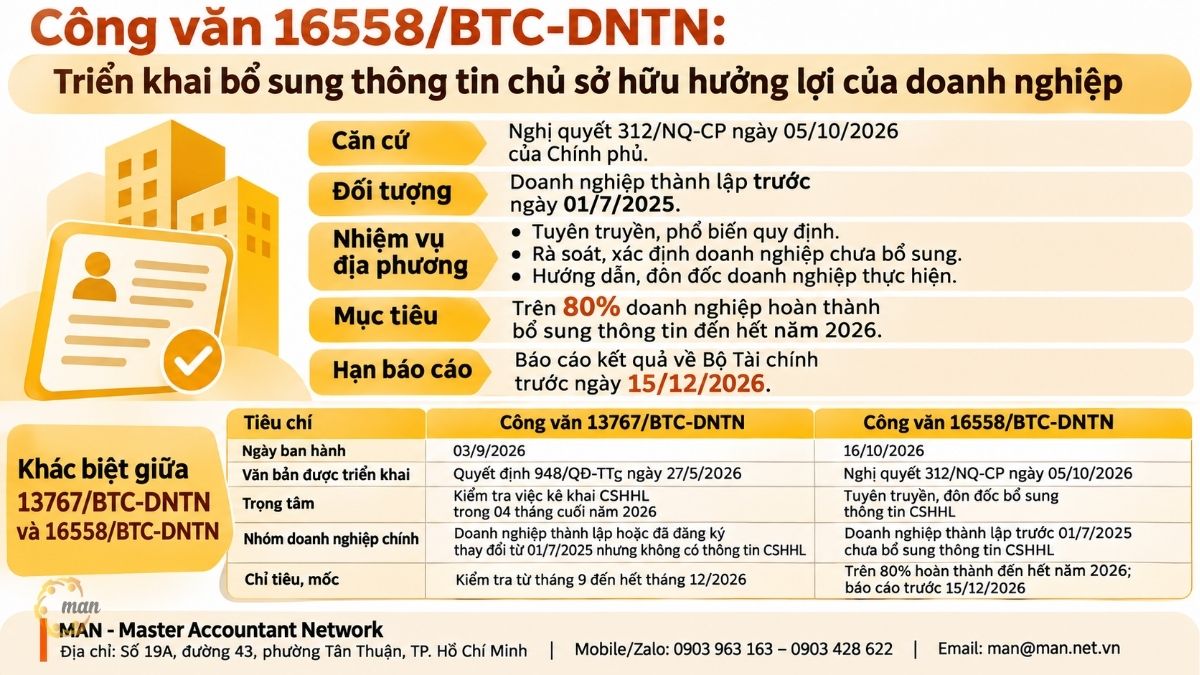
Để hiểu đúng văn bản này, cần đọc theo chuỗi: Chính phủ giao nhiệm vụ, Bộ Tài chính triển khai, địa phương thực hiện. Doanh nghiệp là đối tượng cuối cùng chịu tác động.
Văn bản gốc mà Công văn 16558/BTC-DNTN triển khai là gì?
Ngày 05/10/2026, Chính phủ ban hành Nghị quyết 312/NQ-CP về phiên họp Chính phủ thường kỳ tháng 9 năm 2026 và Hội nghị trực tuyến Chính phủ với địa phương. Nghị quyết này được đính kèm Công văn 16558/BTC-DNTN.
Tại điểm q mục 1 Phụ lục II kèm theo Nghị quyết 312/NQ-CP, Chính phủ giao Ủy ban nhân dân các tỉnh, thành phố tập trung thực hiện nhiệm vụ, nguyên văn:
“Chỉ đạo Sở Tài chính và các cơ quan có liên quan tại địa phương tăng cường tuyên truyền, hướng dẫn, đôn đốc doanh nghiệp được thành lập trước ngày 01 tháng 7 năm 2025 trên địa bàn bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định của pháp luật; phấn đấu đến hết năm 2026 có trên 80% số doanh nghiệp hoàn thành việc bổ sung thông tin về chủ sở hữu hưởng lợi”.
Công văn 16558/BTC-DNTN yêu cầu địa phương làm những gì?
Công văn nêu rõ mục đích và hai nhóm nhiệm vụ, nguyên văn:
“Để triển khai kịp thời, hiệu quả nhiệm vụ được Chính phủ giao, góp phần nâng cao tỷ lệ doanh nghiệp thực hiện bổ sung thông tin về chủ sở hữu hưởng lợi (CSHHL), Bộ Tài chính đề nghị Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương quan tâm chỉ đạo Sở Tài chính và các cơ quan có liên quan tập trung thực hiện một số nội dung sau:
(1) Chủ động tổ chức tuyên truyền, phổ biến các quy định của pháp luật về CSHHL đến các doanh nghiệp trên địa bàn, trong đó tập trung vào các doanh nghiệp được thành lập trước ngày 01/7/2025; hướng dẫn các doanh nghiệp này xác định và bổ sung thông tin chủ sở hữu hưởng lợi theo quy định.
(2) Trên cơ sở thông tin về doanh nghiệp trên địa bàn, chủ động rà soát, xác định các doanh nghiệp được thành lập trước ngày 01/7/2025 chưa thực hiện bổ sung thông tin CSHHL để có hình thức tuyên truyền, hướng dẫn, đôn đốc phù hợp để doanh nghiệp nắm rõ quy định và thực hiện việc bổ sung thông tin CSHHL.”
Về theo dõi tiến độ, công văn yêu cầu nguyên văn:
“Trong quá trình thực hiện, thường xuyên theo dõi tình hình và tiến độ bổ sung thông tin CSHHL của doanh nghiệp trên địa bàn để kịp thời tháo gỡ khó khăn, vướng mắc, phấn đấu đến hết năm 2026 có trên 80% số doanh nghiệp thuộc đối tượng nêu trên hoàn thành việc bổ sung thông tin CSHHL theo yêu cầu của Chính phủ tại Nghị quyết 312/NQ-CP.”
Thời hạn báo cáo theo Công văn 16558/BTC-DNTN là khi nào?
Thời hạn báo cáo là trước ngày 15/12/2026. Công văn quy định nguyên văn:
“Đề nghị Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương quan tâm chỉ đạo Sở Tài chính tổ chức triển khai thực hiện nhiệm vụ nêu trên và báo cáo kết quả triển khai thực hiện về Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, Bộ Tài chính trước ngày 15/12/2026 để tổng hợp, báo cáo theo quy định.”
Với doanh nghiệp, mốc này có ý nghĩa thực tế. Từ nay đến giữa tháng 12/2026, Sở Tài chính các địa phương sẽ chủ động liên hệ, nhắc nhở những doanh nghiệp chưa bổ sung. Danh sách đối chiếu dựa trên chính dữ liệu đăng ký doanh nghiệp mà cơ quan quản lý đang nắm giữ.
Công văn 16558/BTC-DNTN khác gì Công văn 13767/BTC-DNTN?
Hai văn bản cùng chủ đề nhưng nhắm vào hai nhóm doanh nghiệp khác nhau. Bảng dưới đây giúp phân biệt nhanh.
| Criteria | Công văn 13767/BTC-DNTN | Công văn 16558/BTC-DNTN |
| Date of issuance | 03/9/2026 | 16/10/2026 |
| Văn bản được triển khai | Quyết định 948/QĐ-TTg ngày 27/5/2026 | Nghị quyết 312/NQ-CP ngày 05/10/2026 |
| Trọng tâm | Kiểm tra việc kê khai CSHHL trong 04 tháng cuối năm 2026 | Tuyên truyền, đôn đốc bổ sung thông tin CSHHL |
| Nhóm doanh nghiệp chính | Doanh nghiệp thành lập hoặc đã đăng ký thay đổi từ 01/7/2025 nhưng không có thông tin CSHHL | Doanh nghiệp thành lập trước 01/7/2025 chưa bổ sung thông tin CSHHL |
| Chỉ tiêu, mốc | Kiểm tra từ tháng 9 đến hết tháng 12/2026 | Trên 80% hoàn thành đến hết năm 2026; báo cáo trước 15/12/2026 |
Điểm chung của cả hai: không văn bản nào tạo ra nghĩa vụ mới. Chúng chỉ đẩy mạnh việc thực thi nghĩa vụ đã có trong Luật Doanh nghiệp.
Căn cứ pháp lý nào đứng sau Công văn 16558/BTC-DNTN?
Công văn chỉ là văn bản chỉ đạo điều hành. Nghĩa vụ pháp lý của doanh nghiệp nằm ở ba tầng văn bản: Luật Doanh nghiệp (sửa đổi 2025), Nghị định 168/2025/NĐ-CP và Nghị định 296/2026/NĐ-CP.
Chủ sở hữu hưởng lợi được Luật Doanh nghiệp định nghĩa thế nào?
Khoản 35 Điều 4 Luật Doanh nghiệp 2020, được bổ sung bởi điểm d khoản 1 Điều 1 Luật số 76/2025/QH15, quy định nguyên văn:
“35. Chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp) là cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp đó, trừ trường hợp người đại diện chủ sở hữu trực tiếp tại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và người đại diện phần vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.”
Cụm từ quyết định là “trên thực tế”. Người đứng tên trên Giấy chứng nhận đăng ký doanh nghiệp chưa chắc là chủ sở hữu hưởng lợi. Pháp luật hướng tới cá nhân thực sự sở hữu hoặc chi phối doanh nghiệp.
Doanh nghiệp có nghĩa vụ gì với thông tin chủ sở hữu hưởng lợi?
Khoản 5a Điều 8 Luật Doanh nghiệp 2020, được bổ sung bởi khoản 2 Điều 1 Luật số 76/2025/QH15, quy định doanh nghiệp có nghĩa vụ:
“5a. Thu thập, cập nhật, lưu giữ thông tin về chủ sở hữu hưởng lợi của doanh nghiệp; cung cấp thông tin cho cơ quan nhà nước có thẩm quyền để xác định chủ sở hữu hưởng lợi của doanh nghiệp khi được yêu cầu.”
Ngoài ra, điểm h khoản 1 Điều 11 Luật Doanh nghiệp (được bổ sung bởi khoản 3 Điều 1 Luật số 76/2025/QH15) đưa “Danh sách chủ sở hữu hưởng lợi của doanh nghiệp (nếu có)” vào danh mục tài liệu doanh nghiệp phải lưu giữ.
Doanh nghiệp thành lập trước 01/7/2025 bổ sung thông tin vào thời điểm nào?
Đây là quy định chuyển tiếp trực tiếp liên quan đến Công văn 16558/BTC-DNTN. Khoản 1 Điều 3 Luật số 76/2025/QH15 quy định nguyên văn:
“Đối với doanh nghiệp được đăng ký thành lập trước thời điểm Luật này có hiệu lực thi hành thì việc bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp (nếu có), thông tin để xác định chủ sở hữu hưởng lợi của doanh nghiệp (nếu có) được thực hiện đồng thời tại thời điểm doanh nghiệp thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, trừ trường hợp doanh nghiệp có yêu cầu bổ sung thông tin sớm hơn.”
Nói cách khác, luật cho phép doanh nghiệp chờ đến lần thay đổi đăng ký gần nhất. Tuy nhiên, luật cũng mở sẵn lựa chọn bổ sung sớm hơn. Công văn 16558/BTC-DNTN chính là lời đôn đốc doanh nghiệp sử dụng lựa chọn này, không chờ đến lần thay đổi tiếp theo.
Tiêu chí xác định chủ sở hữu hưởng lợi hiện hành gồm những gì?
Tiêu chí này đã thay đổi trong năm 2026. Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi toàn bộ bởi Điều 3 Nghị định 296/2026/NĐ-CP ngày 23/7/2026, có hiệu lực từ ngày ký. Nguyên văn:
“Điều 17. Chủ sở hữu hưởng lợi của doanh nghiệp
Chủ sở hữu hưởng lợi của một doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp (sau đây gọi là chủ sở hữu hưởng lợi của doanh nghiệp). Chủ sở hữu hưởng lợi là một hoặc nhiều cá nhân được xác định như sau:
1. Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
Chủ sở hữu gián tiếp là cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
Trường hợp nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp từ 25% trở lên vốn điều lệ hoặc từ 25% trở lên tổng số cổ phần có quyền biểu quyết của doanh nghiệp, doanh nghiệp xác định các cá nhân trong nhóm này là chủ sở hữu hưởng lợi của doanh nghiệp.
Đối với công ty hợp danh, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi của doanh nghiệp không phụ thuộc vào tỷ lệ góp vốn điều lệ hay quyền biểu quyết của họ tại doanh nghiệp.
2. Trường hợp cá nhân không đáp ứng tiêu chí quy định tại khoản 1 Điều này, hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí quy định tại khoản 1 Điều này không phải là chủ sở hữu hưởng lợi của doanh nghiệp, doanh nghiệp xác định chủ sở hữu hưởng lợi thông qua các phương thức khác theo pháp luật hoặc trên thực tế. Việc kiểm soát được thông qua một hoặc nhiều các quyền sau: Quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên, Giám đốc, Tổng giám đốc; sửa đổi, bổ sung điều lệ của doanh nghiệp; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp; tổ chức lại, giải thể doanh nghiệp.
3. Trong trường hợp không có cá nhân đáp ứng tiêu chí tại khoản 1,2 Điều này, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.”
Trong quy định hiện hành, doanh nghiệp cần đặc biệt lưu ý ba điểm thường bị bỏ sót: cộng dồn sở hữu của nhóm có quan hệ gia đình hoặc hợp đồng, coi tất cả thành viên hợp danh là chủ sở hữu hưởng lợi, và tiêu chí dự phòng là người quản lý có quyền hạn lớn nhất.
Doanh nghiệp kê khai chủ sở hữu hưởng lợi theo thứ tự nào?
Khoản 1 Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Điều 4 Nghị định 296/2026/NĐ-CP) yêu cầu doanh nghiệp xác định chủ sở hữu hưởng lợi “thông qua việc rà soát từng cấp trong cơ cấu sở hữu của doanh nghiệp cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế”. Khoản 2 Điều 18 đặt thứ tự kê khai ba bước:
- Kê khai cá nhân đáp ứng tiêu chí về quyền sở hữu tại khoản 1 Điều 17.
- Nếu không có cá nhân đáp ứng khoản 1, hoặc có căn cứ cho thấy cá nhân đó không phải chủ sở hữu hưởng lợi, kê khai một hoặc nhiều cá nhân đáp ứng tiêu chí về quyền thực tế chi phối tại khoản 2 Điều 17.
- Nếu không có cá nhân nào đáp ứng khoản 1 và khoản 2, kê khai cá nhân theo khoản 3 Điều 17.
Thứ tự này cho thấy câu trả lời “công ty không có chủ sở hữu hưởng lợi” khó đứng vững. Theo bước 3, doanh nghiệp luôn phải xác định được ít nhất một cá nhân, trừ trường hợp cá nhân đại diện vốn nhà nước.
Doanh nghiệp nào chịu tác động của Công văn 16558/BTC-DNTN?
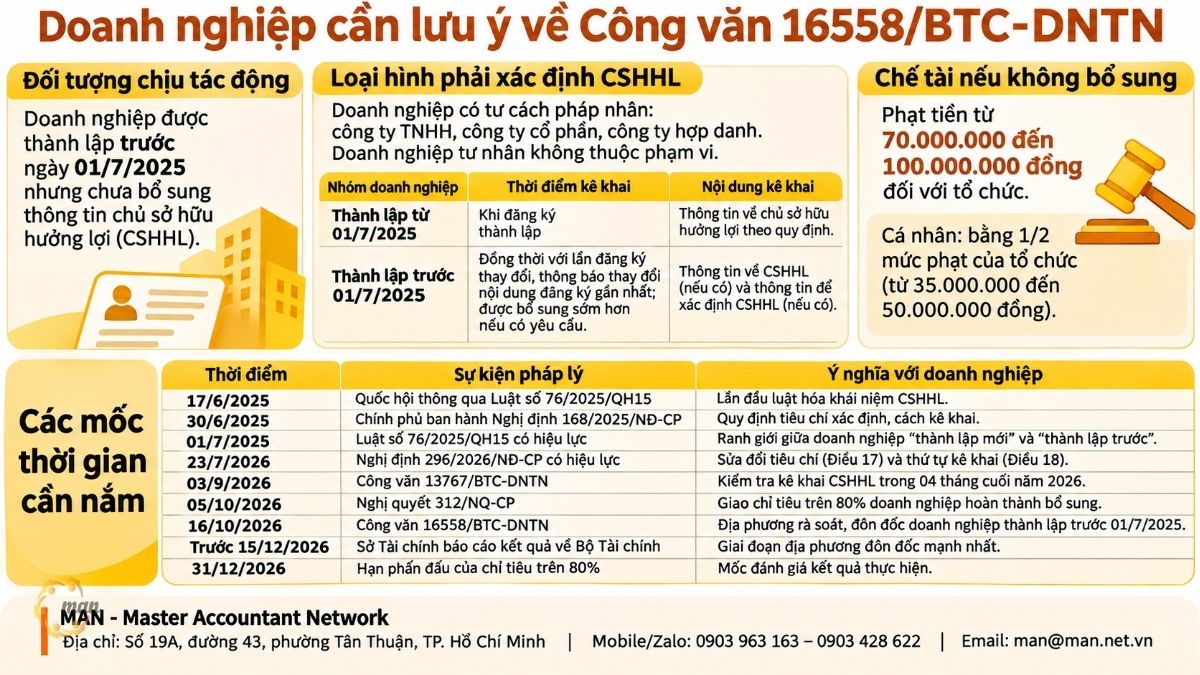
Đối tượng được nêu rõ trong văn bản: doanh nghiệp được thành lập trước ngày 01/7/2025 nhưng chưa bổ sung thông tin CSHHL. Tuy nhiên, để biết doanh nghiệp mình có phải kê khai hay không, cần đối chiếu thêm loại hình doanh nghiệp.
Loại hình nào phải xác định chủ sở hữu hưởng lợi?
Khái niệm tại khoản 35 Điều 4 Luật Doanh nghiệp chỉ áp dụng cho doanh nghiệp có tư cách pháp nhân, gồm công ty trách nhiệm hữu hạn, công ty cổ phần và công ty hợp danh. Doanh nghiệp tư nhân không có tư cách pháp nhân nên không thuộc phạm vi khái niệm này.
| Business Group | Thời điểm kê khai | Nội dung kê khai | Base |
| Thành lập từ ngày 01/7/2025 | Khi đăng ký thành lập | Thông tin về chủ sở hữu hưởng lợi theo quy định | Luật Doanh nghiệp (sửa đổi 2025); Điều 18 Nghị định 168/2025/NĐ-CP |
| Thành lập trước ngày 01/7/2025 | Đồng thời với lần đăng ký thay đổi, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất; được bổ sung sớm hơn nếu doanh nghiệp yêu cầu | Thông tin về chủ sở hữu hưởng lợi (nếu có) và thông tin để xác định chủ sở hữu hưởng lợi (nếu có) | Khoản 1 Điều 3 Luật số 76/2025/QH15 |
Nhóm thứ hai chính là đối tượng Công văn 16558/BTC-DNTN hướng tới. Với công ty cổ phần, ngoài danh sách chủ sở hữu hưởng lợi, doanh nghiệp còn kê khai thông tin về cổ đông là tổ chức sở hữu từ 25% tổng số cổ phần có quyền biểu quyết trở lên để phục vụ việc xác định chủ sở hữu hưởng lợi.
Các mốc thời gian doanh nghiệp cần nắm là gì?
Bảng dưới đây xếp toàn bộ chuỗi văn bản theo trình tự thời gian, từ khi luật được thông qua đến hạn chót của chỉ tiêu 80%.
| Thời điểm | Sự kiện pháp lý | Meaning for business |
| 17/6/2025 | Quốc hội thông qua Luật số 76/2025/QH15 | Lần đầu luật hóa khái niệm chủ sở hữu hưởng lợi |
| 30/6/2025 | Chính phủ ban hành Nghị định 168/2025/NĐ-CP | Quy định tiêu chí xác định, cách kê khai |
| 01/7/2025 | Luật số 76/2025/QH15 có hiệu lực | Ranh giới giữa doanh nghiệp “thành lập mới” và “thành lập trước” |
| 23/7/2026 | Nghị định 296/2026/NĐ-CP có hiệu lực | Sửa đổi tiêu chí (Điều 17) và thứ tự kê khai (Điều 18) |
| 03/9/2026 | Bộ Tài chính ban hành Công văn 13767/BTC-DNTN | Kiểm tra kê khai CSHHL trong 04 tháng cuối năm 2026 |
| 05/10/2026 | Chính phủ ban hành Nghị quyết 312/NQ-CP | Giao chỉ tiêu trên 80% doanh nghiệp hoàn thành bổ sung |
| 16/10/2026 | Bộ Tài chính ban hành Công văn 16558/BTC-DNTN | Địa phương rà soát, đôn đốc doanh nghiệp thành lập trước 01/7/2025 |
| Trước 15/12/2026 | Sở Tài chính báo cáo kết quả về Bộ Tài chính | Giai đoạn địa phương đôn đốc mạnh nhất |
| 31/12/2026 | Hạn phấn đấu của chỉ tiêu trên 80% | Mốc đánh giá kết quả thực hiện |
Không bổ sung thông tin chủ sở hữu hưởng lợi bị xử phạt thế nào?
Công văn 16558/BTC-DNTN không quy định chế tài. Tuy nhiên, chế tài đã có trong văn bản xử phạt hành chính. Khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP, được sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP ngày 21/7/2026, quy định nguyên văn:
“6. Phạt tiền từ 70.000.000 đồng đến 100.000.000 đồng đối với hành vi không bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp (nếu có), thông tin để xác định chủ sở hữu hưởng lợi của doanh nghiệp (nếu có) tại thời điểm doanh nghiệp thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp, thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất đối với doanh nghiệp thành lập trước ngày 01 tháng 7 năm 2025.”
Mức phạt trên áp dụng cho tổ chức. Theo khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP, với cùng một hành vi, mức phạt tiền đối với cá nhân bằng 1/2 mức phạt đối với tổ chức.
Cần đọc kỹ cấu thành vi phạm. Hành vi bị phạt là không bổ sung tại thời điểm thực hiện thủ tục thay đổi đăng ký gần nhất. Doanh nghiệp thành lập trước 01/7/2025 chưa thay đổi đăng ký lần nào từ đó thì chưa phát sinh thời điểm này. Ngược lại, doanh nghiệp đã đổi địa chỉ, người đại diện hay ngành nghề sau 01/7/2025 mà bỏ qua phần CSHHL thì đã rơi vào cấu thành vi phạm.
Thông tin chủ sở hữu hưởng lợi liên quan gì đến thuế TNDN?
Nhiều kế toán xem việc bổ sung CSHHL là thủ tục đăng ký kinh doanh thuần túy. Thực tế, dữ liệu về người sở hữu và kiểm soát cuối cùng tác động trực tiếp đến cách xác định bên liên kết, thuế suất ưu đãi và chi phí được trừ. Phần dưới đây hệ thống các quy định thuế TNDN doanh nghiệp nên đối chiếu song song.
Công thức tính thuế TNDN theo Luật Thuế TNDN 2025 là gì?
Luật Thuế thu nhập doanh nghiệp 2025 (Luật số 67/2025/QH15) có hiệu lực từ 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025. Điều 6 của Luật quy định nguyên văn: “Căn cứ tính thuế là thu nhập tính thuế và thuế suất.” Từ các Điều 6, 7 và khoản 1 Điều 11, công thức được xác định như sau:
- Corporate income tax payable = Thu nhập tính thuế x Thuế suất (khoản 1 Điều 11)
- Taxable income = Thu nhập chịu thuế – (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định) (Điều 7)
- Taxable income = Doanh thu – Các khoản chi được trừ + Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam) (Điều 7)
Lưu ý: thu nhập được miễn thuế và lỗ được kết chuyển đều nằm trong ngoặc và cùng được apart from khỏi thu nhập chịu thuế. Một số bài viết trình bày lỗ kết chuyển với dấu “+” là chưa đúng. Điều 16 Luật Thuế TNDN 2025 cũng quy định doanh nghiệp có lỗ được chuyển lỗ sang năm sau và số lỗ này được trừ vào thu nhập chịu thuế.
Thuế suất thuế TNDN hiện hành được quy định ra sao?
Điều 10 Luật Thuế TNDN 2025 quy định nguyên văn các khoản 1, 2, 3:
“1. Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều này và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 của Luật này.
2. Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
3. Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% quy định tại khoản 2, khoản 3 Điều này là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.”
Như vậy, mức 20% là thuế suất phổ thông, không phải mức “dành cho doanh nghiệp doanh thu trên 50 tỷ”. Ngưỡng 3 tỷ đồng thuộc mức 15% (“không quá 03 tỷ”), không thuộc mức 17%.
Với khoản 4 Điều 10, thuế suất đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí là từ 25% đến 50%, do Thủ tướng Chính phủ quyết định cụ thể cho từng hợp đồng dầu khí căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ. Hoạt động thăm dò, khai thác tài nguyên quý hiếm (bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác) chịu thuế suất 50%; trường hợp mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn thì thuế suất là 40%.
Vì sao dữ liệu CSHHL ảnh hưởng đến thuế suất 15% và 17%?
Theo khoản 4 Điều 18 Luật Thuế TNDN 2025, thuế suất 15% và 17% không áp dụng đối với doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện áp dụng hai mức thuế suất này.
Ví dụ: ông A sở hữu 60% vốn Công ty X (doanh thu 2,5 tỷ đồng) và 70% vốn Công ty Y (doanh thu 120 tỷ đồng). Khi kê khai CSHHL, ông A xuất hiện là chủ sở hữu hưởng lợi của cả hai công ty. Dữ liệu này giúp cơ quan thuế dễ dàng nhận diện quan hệ liên kết, và Công ty X cần đánh giá lại điều kiện áp dụng mức 15% trước khi quyết toán.
Tiền lương của chủ doanh nghiệp tư nhân có được tính vào chi phí được trừ không?
Không. Khoản 2 Điều 9 Luật Thuế TNDN 2025 liệt kê các khoản chi không được trừ, trong đó có tiền lương của chủ doanh nghiệp tư nhân (điểm h). Nguyên văn các điểm từ a đến h:
“2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
đ) Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
e) Khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật;
g) Khoản trích trước vào chi phí không đúng quy định của pháp luật;
h) Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ; thù lao trả cho sáng lập viên doanh nghiệp không trực tiếp tham gia điều hành sản xuất, kinh doanh; tiền lương, tiền công, các khoản hạch toán chi khác để chi trả cho người lao động nhưng thực tế không chi trả hoặc không có hoá đơn, chứng từ theo quy định của pháp luật;
…”
Như vậy, theo quy định, khoản chi tiền lương của chủ doanh nghiệp tư nhân không được trừ khi xác định thu nhập chịu corporate income tax. Điểm d cũng đáng chú ý: lãi vay của doanh nghiệp có giao dịch liên kết bị khống chế mức trừ. Dữ liệu CSHHL là một trong những căn cứ để nhận diện quan hệ liên kết này.
Quy định này áp dụng cả cho chủ công ty TNHH một thành viên do cá nhân làm chủ. Đây thường chính là cá nhân được kê khai là chủ sở hữu hưởng lợi. Khi hồ sơ CSHHL và bảng lương cùng ghi nhận một người, sai sót về chi phí lương của chủ sở hữu sẽ rất dễ bị phát hiện khi quyết toán.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi thực hiện Công văn 16558/BTC-DNTN?
Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và tư vấn thuế lưu ý rằng sai sót về CSHHL hiếm khi do cố ý. Phần lớn đến từ cách hiểu sai câu hỏi “ai thực sự sở hữu doanh nghiệp”. Dưới đây là những rủi ro chúng tôi gặp nhiều nhất trong thực tế quản trị rủi ro thuế tại Việt Nam.
Tình huống minh họa: một công ty cổ phần xác định CSHHL ra sao?
Tình huống dưới đây được xây dựng để minh họa cách áp dụng quy định. Tên doanh nghiệp và số liệu là giả định, căn cứ pháp lý là văn bản thật.
Công ty Cổ phần A thành lập năm 2019, vốn điều lệ 20 tỷ đồng. Tháng 10/2025, công ty thông báo thay đổi địa chỉ trụ sở nhưng không bổ sung thông tin CSHHL. Cơ cấu cổ đông như sau:
| Cổ đông | Tỷ lệ sở hữu | Note |
| 15 cổ đông cá nhân khác | 42% | Mỗi người dưới 10% |
| Công ty TNHH D | 30% | Do ông E sở hữu 100% vốn điều lệ |
| Ông B | 18% | Chủ tịch hội đồng quản trị |
| Bà C (vợ ông B) | 10% | Không tham gia điều hành |
Áp dụng Điều 17 Nghị định 168/2025/NĐ-CP (đã sửa đổi), kết quả như sau:
- Ông B và bà C: riêng lẻ đều dưới 25%, nhưng có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp và cùng sở hữu 28%. Cả hai là chủ sở hữu hưởng lợi.
- Ông E: sở hữu gián tiếp 30% (100% x 30%) qua Công ty TNHH D. Ông E là chủ sở hữu hưởng lợi.
- Công ty TNHH D: cổ đông tổ chức sở hữu từ 25% cổ phần có quyền biểu quyết, phải được kê khai thêm.
Vì đã thay đổi đăng ký sau 01/7/2025 mà không bổ sung, Công ty A đã thuộc cấu thành vi phạm tại khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP (sửa đổi). Cách xử lý đúng là lập hồ sơ và chủ động nộp bổ sung ngay, thay vì chờ Sở Tài chính đôn đốc.
Rủi ro 1: Đồng nhất người đứng tên với chủ sở hữu hưởng lợi
Nhiều doanh nghiệp kê khai theo danh sách cổ đông trên giấy tờ. Luật lại yêu cầu xác định người sở hữu hoặc kiểm soát “trên thực tế”. Khi có thỏa thuận đứng tên hộ, khoản 2 Điều 17 Nghị định 168/2025/NĐ-CP (đã sửa đổi) yêu cầu xác định CSHHL “thông qua các phương thức khác theo pháp luật hoặc trên thực tế”.
How to handle: rà soát thỏa thuận góp vốn, ủy quyền biểu quyết, cam kết nội bộ. Đây cũng là thủ tục kiểm toán viên thực hiện khi đánh giá giao dịch với bên liên quan.
Rủi ro 2: Bỏ sót sở hữu gián tiếp và nhóm gia đình
Như tình huống trên, hai người cùng gia đình mỗi người dưới 25% vẫn có thể là chủ sở hữu hưởng lợi. Cổ đông là tổ chức cũng phải được rà soát từng cấp đến cá nhân cuối cùng, đúng yêu cầu tại khoản 1 Điều 18 Nghị định 168/2025/NĐ-CP (đã sửa đổi).
How to handle: vẽ sơ đồ sở hữu nhiều tầng, cộng dồn tỷ lệ của nhóm có quan hệ gia đình hoặc hợp đồng.
Rủi ro 3: Hiểu sai rằng “chưa thay đổi đăng ký thì chưa cần làm gì”
Về mặt cấu thành vi phạm, cách hiểu này không sai. Về mặt quản trị, nó tạo rủi ro. Doanh nghiệp thường phát sinh thay đổi đăng ký đột xuất: đổi người đại diện, chuyển trụ sở, tăng vốn. Lúc đó, việc xác định CSHHL nhiều tầng có thể làm chậm cả hồ sơ thay đổi.
How to handle: tận dụng giai đoạn đôn đốc theo Công văn 16558/BTC-DNTN để chuẩn bị và bổ sung sớm, đúng tinh thần “trừ trường hợp doanh nghiệp có yêu cầu bổ sung thông tin sớm hơn” tại Luật số 76/2025/QH15.
Rủi ro 4: Không cập nhật khi cơ cấu sở hữu thay đổi
Kê khai một lần chưa đủ. Chuyển nhượng vốn, phát hành thêm cổ phần hay tái cấu trúc tập đoàn đều có thể làm thay đổi CSHHL. Dữ liệu lệch giữa hồ sơ đăng ký doanh nghiệp, hồ sơ thuế và báo cáo kiểm toán là dấu hiệu rủi ro khi bị thanh tra, kiểm tra.
How to handle: đưa bước rà soát CSHHL vào quy trình nội bộ mỗi khi có giao dịch vốn.
Rủi ro 5: Xem nhẹ mối liên hệ với nghĩa vụ thuế
Theo góc nhìn từ MAN, thông tin CSHHL là nền tảng dữ liệu cho quản lý thuế. Nó giúp nhận diện bên liên kết, ảnh hưởng đến điều kiện áp dụng thuế suất 15% và 17%, và liên quan đến chi phí lương của chủ sở hữu. Với doanh nghiệp đang theo đuổi mục tiêu tối ưu chi phí thuế tại Việt Nam, dữ liệu sở hữu chính xác là điều kiện để mọi phương án tuân thủ đứng vững khi kiểm tra.
How to handle: kiểm soát hồ sơ CSHHL song song với hồ sơ giao dịch liên kết và quyết toán thuế TNDN.
Quy trình 5 bước MAN khuyến nghị
- Kiểm tra ngày thành lập và lịch sử thay đổi đăng ký doanh nghiệp từ 01/7/2025.
- Lập sơ đồ sở hữu và kiểm soát đến cá nhân cuối cùng, gồm cả nhóm gia đình và thỏa thuận đứng tên hộ.
- Áp dụng thứ tự kê khai ba bước theo khoản 2 Điều 18 Nghị định 168/2025/NĐ-CP (đã sửa đổi).
- Nộp hồ sơ bổ sung qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, lưu giữ tài liệu chứng minh.
- Đồng bộ thông tin với hồ sơ thuế, hồ sơ giao dịch liên kết và hồ sơ kiểm toán.
Conclude
Công văn 16558/BTC-DNTN đưa nghĩa vụ bổ sung thông tin CSHHL của doanh nghiệp thành lập trước 01/7/2025 vào một chỉ tiêu cụ thể: trên 80% hoàn thành đến hết năm 2026, với báo cáo kết quả trước 15/12/2026. Kết hợp với tiêu chí mới tại Nghị định 296/2026/NĐ-CP và mức phạt 70 – 100 triệu đồng, đây là thời điểm doanh nghiệp nên chủ động rà soát và bổ sung, thay vì chờ được nhắc tên. Hồ sơ CSHHL rõ ràng còn là nền tảng cho quản trị rủi ro thuế, kiểm toán và các giao dịch vốn về sau.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về Công văn 16558/BTC-DNTN
Công văn 16558/BTC-DNTN có tạo ra nghĩa vụ mới cho doanh nghiệp không?
Không. Nghĩa vụ bổ sung thông tin CSHHL đã có từ Luật số 76/2025/QH15 (hiệu lực 01/7/2025). Công văn chỉ đạo địa phương tuyên truyền, rà soát và đôn đốc doanh nghiệp thực hiện nghĩa vụ đó.
Doanh nghiệp thành lập trước 01/7/2025 có bắt buộc bổ sung ngay không?
Theo khoản 1 Điều 3 Luật số 76/2025/QH15, việc bổ sung thực hiện đồng thời với lần đăng ký thay đổi, thông báo thay đổi gần nhất, trừ khi doanh nghiệp yêu cầu bổ sung sớm hơn. Công văn 16558/BTC-DNTN khuyến khích doanh nghiệp bổ sung sớm để đạt chỉ tiêu trên 80% trong năm 2026.
Không có cá nhân nào sở hữu từ 25% trở lên thì kê khai ai?
Doanh nghiệp xác định cá nhân có quyền kiểm soát thực tế theo khoản 2 Điều 17 Nghị định 168/2025/NĐ-CP (đã sửa đổi). Nếu vẫn không có, doanh nghiệp xác định một cá nhân là người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp theo khoản 3 Điều 17.
Mức phạt khi không bổ sung thông tin CSHHL là bao nhiêu?
Từ 70.000.000 đồng đến 100.000.000 đồng đối với tổ chức, theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP). Mức phạt đối với cá nhân bằng 1/2 mức phạt đối với tổ chức.
Doanh nghiệp tư nhân có phải bổ sung thông tin CSHHL không?
Khái niệm CSHHL tại khoản 35 Điều 4 Luật Doanh nghiệp áp dụng cho doanh nghiệp có tư cách pháp nhân. Doanh nghiệp tư nhân không có tư cách pháp nhân nên không thuộc phạm vi khái niệm này.