
Công văn 3668/VLO-QLDN1 do Thuế tỉnh Vĩnh Long ban hành ngày 23/10/2026 hướng dẫn bù trừ thu nhập chịu thuế, xác định lỗ và chuyển lỗ thuế thu nhập doanh nghiệp (TNDN) cho các kỳ tính thuế từ năm 2022 đến năm 2025, và việc chuyển lỗ vào thu nhập chịu thuế năm 2026. Công văn tách hai mốc: kỳ tính thuế 2022-2024 căn cứ khoản 9 Điều 18 Thông tư 78/2014/TT-BTC; kỳ tính thuế 2025 căn cứ khoản 3 Điều 7 Law No. 67/2025/QH15 and Decree 320/2025/ND-CP.
Do căn cứ pháp lý khác nhau giữa hai giai đoạn, doanh nghiệp cần xác định đúng kỳ tính thuế trước khi bù trừ và chuyển lỗ. Bài viết dưới đây phân tích nội dung Công văn 3668/VLO-QLDN1 theo đúng văn bản gốc, kèm các quy định về tiền chậm nộp và gia hạn nộp thuế theo Luật Quản lý thuế 2025, cùng góc nhìn thực tế từ đội ngũ chuyên gia MAN – Master Accountant Network.
Tóm tắt trọng tâm về Công văn 3668/VLO-QLDN1
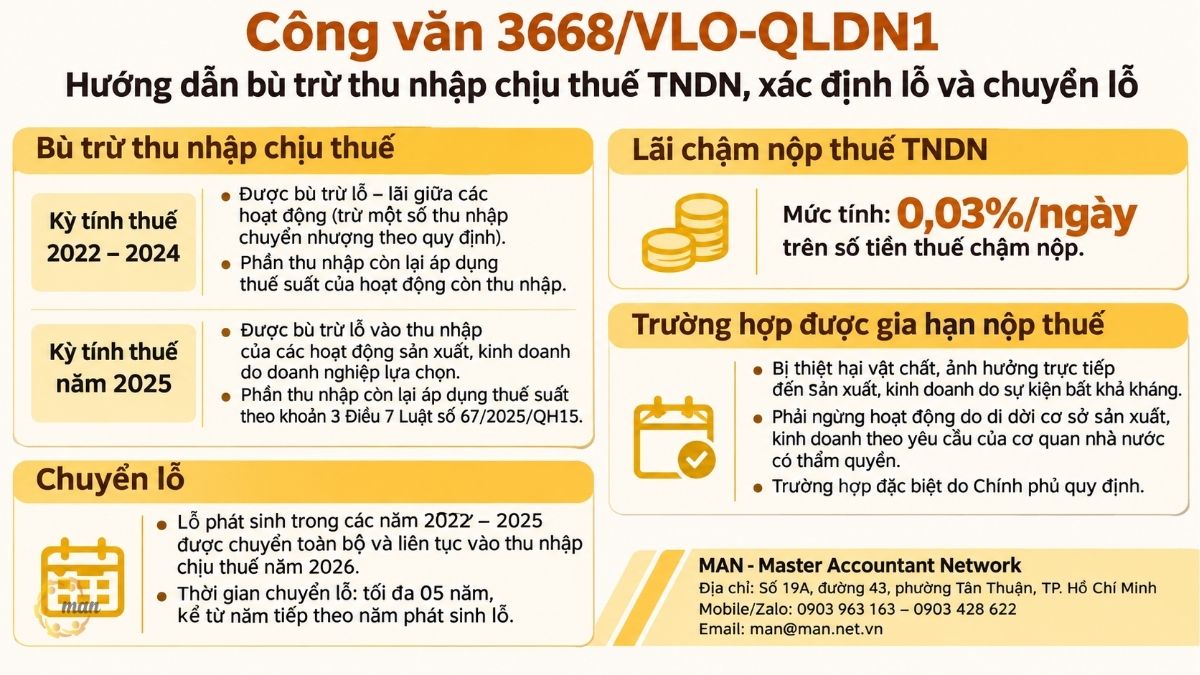
Công văn 3668/VLO-QLDN1 là văn bản do Thuế tỉnh Vĩnh Long ban hành ngày 23/10/2026, hướng dẫn cách bù trừ thu nhập chịu thuế, xác định lỗ và chuyển lỗ thuế TNDN cho các kỳ tính thuế từ năm 2022 đến năm 2025.
- What is it used for? xác định đúng cách bù trừ lỗ giữa các hoạt động và chuyển lỗ sang năm 2026.
- Who does this apply to? doanh nghiệp có nhiều hoạt động kinh doanh (có ưu đãi và không ưu đãi), có lỗ lũy kế các năm 2022-2025.
- When is it needed? khi lập tờ khai quyết toán thuế TNDN năm 2026 hoặc rà soát lại quyết toán các năm trước.
- Điểm mấu chốt: kỳ 2022-2024 áp dụng khoản 9 Điều 18 Thông tư 78/2014/TT-BTC; kỳ 2025 áp dụng khoản 3 Điều 7 Luật số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP; thời hạn chuyển lỗ không quá 05 năm.
- Xem toàn văn Công văn 3668/VLO-QLDN1 tại đây.
Công văn 3668/VLO-QLDN1 là gì và vì sao doanh nghiệp cần quan tâm?
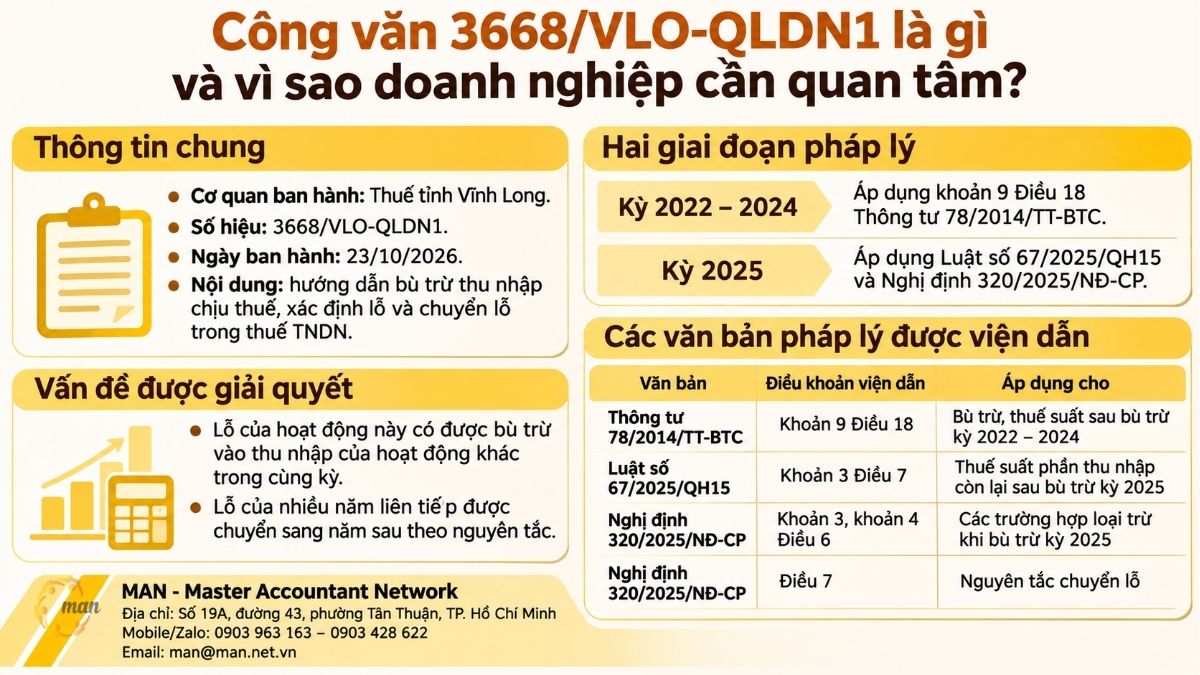
Trước khi đi vào chi tiết, cần nắm rõ bản chất và phạm vi của văn bản. Đây là công văn hướng dẫn của cơ quan thuế địa phương. Nội dung hướng dẫn được viết cho trường hợp “Công ty” cụ thể; doanh nghiệp khác có thể tham khảo các nguyên tắc nêu trong đó.
Ai ban hành, ban hành khi nào?
- Cơ quan ban hành: Thuế tỉnh Vĩnh Long.
- Số hiệu: 3668/VLO-QLDN1.
- Ngày ban hành: 23/10/2026.
- Content: hướng dẫn bù trừ thu nhập chịu thuế, xác định lỗ và chuyển lỗ trong thuế thu nhập doanh nghiệp.
Công văn 3668/VLO-QLDN1 giải quyết vấn đề gì?
Công văn trả lời hai nhóm câu hỏi. Thứ nhất, lỗ của hoạt động này có được bù trừ vào thu nhập của hoạt động khác trong cùng kỳ hay không. Thứ hai, lỗ của nhiều năm liên tiếp được chuyển sang năm sau theo nguyên tắc nào.
Điểm đáng chú ý là công văn tách hai giai đoạn pháp lý: kỳ tính thuế 2022-2024 và kỳ tính thuế 2025. Kỳ 2022-2024 được hướng dẫn theo khoản 9 Điều 18 Thông tư 78/2014/TT-BTC, còn kỳ 2025 được hướng dẫn theo Luật số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP.
Các văn bản pháp lý được viện dẫn
| Document | Điều khoản viện dẫn | Áp dụng cho |
| Circular 78/2014/TT-BTC | Khoản 9 Điều 18 | Bù trừ, thuế suất sau bù trừ kỳ 2022-2024 |
| Law No. 67/2025/QH15 | Clause 3, Article 7 | Thuế suất phần thu nhập còn lại sau bù trừ kỳ 2025 |
| Decree 320/2025/ND-CP | Khoản 3, khoản 4 Điều 6 | Các trường hợp loại trừ khi bù trừ kỳ 2025 |
| Decree 320/2025/ND-CP | Article 7 | Principle of loss transfer |
Theo góc nhìn từ MAN – Master Accountant Network, việc một công văn viện dẫn đồng thời văn bản cũ và mới cho thấy rõ thách thức của giai đoạn chuyển tiếp. Doanh nghiệp không thể chỉ đọc một văn bản: việc bù trừ kỳ 2022-2024 căn cứ Thông tư 78/2014/TT-BTC, còn việc chuyển lỗ các năm 2022-2025 vào năm 2026 lại theo nguyên tắc tại Điều 7 Nghị định 320/2025/NĐ-CP.
Công văn 3668/VLO-QLDN1 hướng dẫn bù trừ lỗ kỳ 2022-2024 như thế nào?
Đây là phần dài và chi tiết nhất của công văn. Để tránh hiểu sai, chúng tôi trích nguyên văn trước, sau đó mới phân tích từng ý.
Nguyên văn hướng dẫn về bù trừ
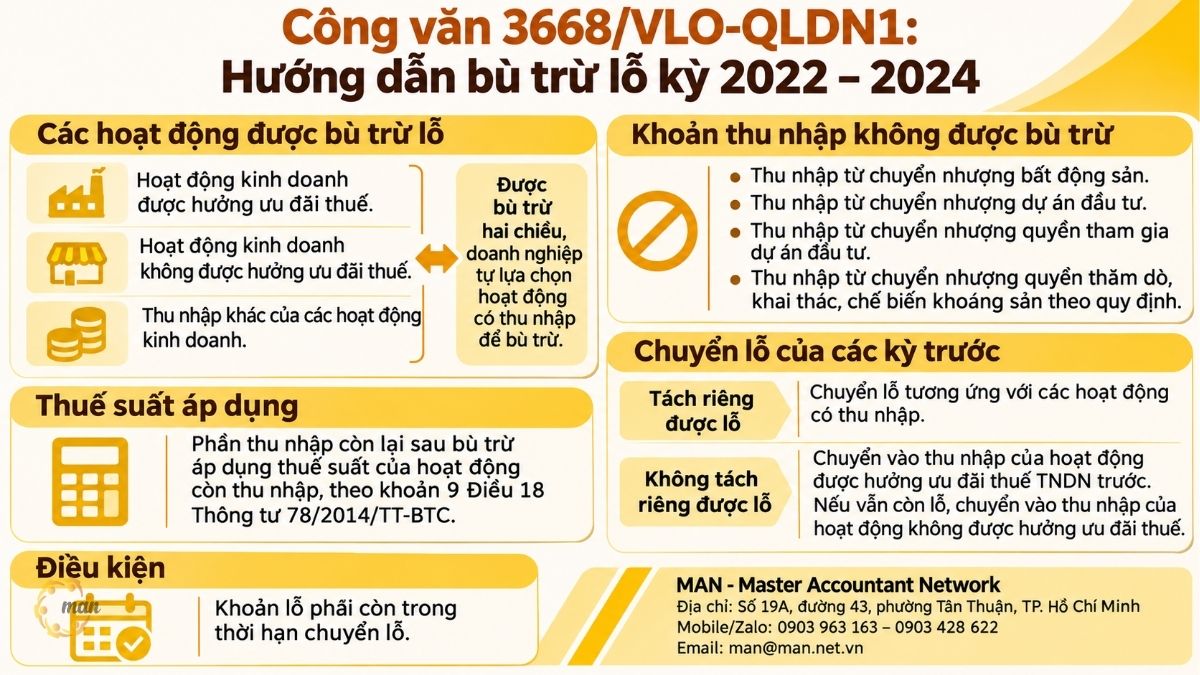
“Đối với kỳ tính thuế từ năm 2022 đến năm 2024, trường hợp trong cùng kỳ tính thuế, Công ty có phát sinh hoạt động kinh doanh được hưởng ưu đãi thuế bị lỗ, hoạt động kinh doanh không được hưởng ưu đãi thuế, thu nhập khác của các hoạt động kinh doanh (không bao gồm thu nhập từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư; thu nhập từ chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản theo quy định của pháp luật) có thu nhập (hoặc ngược lại) thì Công ty được bù trừ vào thu nhập chịu thuế của các hoạt động có thu nhập do Công ty lựa chọn. Phần thu nhập còn lại sau khi bù trừ áp dụng mức thuế suất thuế thu nhập doanh nghiệp (TNDN) theo mức thuế suất của hoạt động còn thu nhập theo quy định tại khoản 9 Điều 18 Thông tư 78/2014/TT-BTC.”
Những hoạt động nào được bù trừ lỗ với nhau?
Theo công văn, trong cùng một kỳ tính thuế, ba nhóm sau được bù trừ qua lại:
- Business activities được hưởng ưu đãi thuế.
- Business activities không được hưởng ưu đãi thuế.
- Other income của các hoạt động kinh doanh.
Chiều bù trừ là hai chiều. Hoạt động ưu đãi bị lỗ thì bù vào hoạt động khác có thu nhập, “hoặc ngược lại”. Doanh nghiệp được self-selection hoạt động có thu nhập để bù trừ.
Những khoản thu nhập nào bị loại khỏi phạm vi bù trừ?
Công văn liệt kê rõ các khoản không thuộc phạm vi bù trừ nêu trên:
- Thu nhập từ hoạt động chuyển nhượng bất động sản.
- Thu nhập từ chuyển nhượng dự án đầu tư.
- Thu nhập từ chuyển nhượng quyền tham gia dự án đầu tư.
- Thu nhập từ chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản theo quy định của pháp luật.
Thuế suất áp dụng cho phần thu nhập còn lại là bao nhiêu?
Phần thu nhập còn lại sau bù trừ áp dụng thuế suất của hoạt động còn thu nhập, theo khoản 9 Điều 18 Thông tư 78/2014/TT-BTC. Nói cách khác, thuế suất không cố định mà phụ thuộc vào việc hoạt động nào còn lãi sau khi bù trừ.
Ví dụ minh họa (số liệu giả định): năm 2023, Công ty A có hoạt động sản xuất được ưu đãi lỗ 2 tỷ đồng, hoạt động thương mại không ưu đãi lãi 5 tỷ đồng. Công ty A bù trừ 2 tỷ lỗ vào thu nhập thương mại. Phần còn lại 3 tỷ đồng thuộc hoạt động thương mại, nên áp thuế suất của hoạt động thương mại.
Lỗ của các kỳ trước được chuyển theo thứ tự nào?
Công văn đồng thời hướng dẫn trường hợp doanh nghiệp còn lỗ của các kỳ trước. Nguyên văn như sau:
“Trường hợp trong các kỳ tính thuế trước, Công ty đang bị lỗ (nếu còn trong thời hạn chuyển lỗ) thì Công ty phải chuyển lỗ tương ứng với các hoạt động có thu nhập. Nếu Công ty không tách riêng được lỗ của từng hoạt động thì Công ty chuyển lỗ vào thu nhập của hoạt động được hưởng ưu đãi thuế TNDN trước sau đó vẫn còn lỗ thì chuyển vào thu nhập của hoạt động không được hưởng ưu đãi thuế TNDN (không bao gồm thu nhập từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư; thu nhập từ chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác khoáng sản theo quy định của pháp luật).”
Có hai tình huống cần phân biệt:
- Tách riêng được lỗ của từng hoạt động: chuyển lỗ tương ứng với các hoạt động có thu nhập.
- Không tách riêng được lỗ: chuyển vào thu nhập của hoạt động được hưởng ưu đãi thuế TNDN trước. Nếu vẫn còn lỗ thì mới chuyển vào thu nhập của hoạt động không được hưởng ưu đãi.
Điều kiện tiên quyết là khoản lỗ phải còn trong thời hạn chuyển lỗ. Lưu ý, ở đoạn hướng dẫn chuyển lỗ này, công văn liệt kê khoản loại trừ là “chuyển nhượng quyền thăm dò, khai thác khoáng sản”, khác với đoạn bù trừ phía trên có thêm cụm “chế biến”. Doanh nghiệp nên đối chiếu văn bản gốc khi áp dụng.
Kỳ tính thuế 2025 được bù trừ lỗ theo quy định nào?
Với kỳ tính thuế năm 2025, công văn căn cứ Luật số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP. Cách diễn đạt trong công văn cũng thay đổi theo.
Nguyên văn hướng dẫn kỳ 2025
“Đối với kỳ tính thuế năm 2025, trường hợp Công ty có hoạt động sản xuất, kinh doanh bị lỗ thì được bù trừ số lỗ vào thu nhập chịu thuế của các hoạt động sản xuất, kinh doanh có thu nhập do Công ty tự lựa chọn (trừ trường hợp quy định tại khoản 3, khoản 4 Điều 6 Nghị định 320/2025/NĐ-CP). Phần thu nhập còn lại sau khi bù trừ áp dụng mức thuế suất thuế thu nhập doanh nghiệp của hoạt động sản xuất, kinh doanh còn thu nhập theo quy định tại khoản 3 Điều 7 Luật số 67/2025/QH15.”
Quy định kỳ 2025 có gì khác so với kỳ 2022-2024?
Đặt hai đoạn hướng dẫn cạnh nhau, có thể thấy một số khác biệt về cách trình bày:
| Criteria | Kỳ 2022-2024 | Kỳ 2025 |
| Legal basis | Khoản 9 Điều 18 Thông tư 78/2014/TT-BTC | Khoản 3 Điều 7 Luật số 67/2025/QH15 |
| Đối tượng bù trừ | Hoạt động ưu đãi, hoạt động không ưu đãi, thu nhập khác | Hoạt động sản xuất, kinh doanh bị lỗ và hoạt động sản xuất, kinh doanh có thu nhập |
| Quyền lựa chọn | Công ty lựa chọn hoạt động có thu nhập | Công ty tự lựa chọn hoạt động có thu nhập |
| Exclusion cases | Liệt kê cụ thể: chuyển nhượng bất động sản, dự án đầu tư, quyền tham gia dự án, quyền thăm dò, khai thác, chế biến khoáng sản | Dẫn chiếu khoản 3, khoản 4 Điều 6 Nghị định 320/2025/NĐ-CP |
| Thuế suất phần còn lại | Thuế suất của hoạt động còn thu nhập | Thuế suất của hoạt động sản xuất, kinh doanh còn thu nhập |
Công văn không liệt kê nội dung của khoản 3, khoản 4 Điều 6 Nghị định 320/2025/NĐ-CP. Vì vậy, doanh nghiệp cần đọc trực tiếp hai khoản này để xác định khoản thu nhập nào không được bù trừ, thay vì mặc định áp dụng danh mục loại trừ của giai đoạn cũ.
Doanh nghiệp nên chọn hoạt động nào để bù trừ?
Công văn trao quyền lựa chọn cho doanh nghiệp. Tuy nhiên, lựa chọn này ảnh hưởng trực tiếp đến số thuế phải nộp, vì phần thu nhập còn lại chịu thuế suất của hoạt động còn thu nhập.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng nên lập bảng tính so sánh ít nhất hai phương án trước khi chốt tờ khai. Nguyên tắc thực dụng là ưu tiên bù lỗ vào hoạt động có thuế suất cao hơn, để phần còn lại chịu thuế suất thấp hơn, miễn là phù hợp quy định. Đây là cách tối ưu chi phí thuế tại Việt Nam hợp pháp, dựa hoàn toàn vào quyền lựa chọn mà văn bản cho phép.
Lỗ các năm 2022-2025 được chuyển sang năm 2026 ra sao?
Phần thứ hai của công văn xử lý tình huống doanh nghiệp lỗ liên tiếp nhiều năm. Đây là tình huống khá phổ biến ở doanh nghiệp mới đầu tư hoặc đang mở rộng sản xuất.
Nguyên văn hướng dẫn chuyển lỗ
“Trường hợp sau khi Công ty quyết toán thuế TNDN từ năm 2022 đến 2025 đều bị lỗ thì Công ty được chuyển toàn bộ và liên tục số lỗ của từng năm vào thu nhập chịu thuế năm 2026. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ theo nguyên tắc chuyển lỗ được quy định tại Điều 7 Nghị định 320/2025/NĐ-CP.”
Ba nguyên tắc rút ra từ Công văn 3668/VLO-QLDN1
- Căn cứ là số quyết toán: lỗ được xác định “sau khi Công ty quyết toán thuế TNDN”, không phải số lỗ trên sổ kế toán.
- Chuyển toàn bộ và liên tục: số lỗ của từng năm được chuyển toàn bộ, liên tục vào thu nhập chịu thuế năm 2026.
- Thời hạn tối đa 05 năm: tính liên tục kể từ năm tiếp theo năm phát sinh lỗ, theo Điều 7 Nghị định 320/2025/NĐ-CP.
Hạn cuối chuyển lỗ của từng năm là năm nào?
Áp dụng nguyên tắc 05 năm kể từ năm tiếp theo năm phát sinh lỗ, có thể xác định như sau:
| Year of loss | Năm bắt đầu chuyển | Năm cuối cùng được chuyển |
| 2025 | 2026 | 2030 |
| 2024 | 2025 | 2029 |
| 2023 | 2024 | 2028 |
| 2022 | 2023 | 2027 |
Bảng trên cho thấy lỗ năm 2022 chỉ còn được chuyển đến hết năm 2027. Nếu thu nhập năm 2026 và 2027 không đủ bù, phần lỗ còn lại của năm 2022 sẽ không được chuyển tiếp nữa.
Ví dụ chuyển lỗ thực tế
Ví dụ minh họa (số liệu giả định): Công ty B lỗ theo quyết toán năm 2022 là 1 tỷ đồng, năm 2023 là 800 triệu, năm 2024 là 500 triệu, năm 2025 là 300 triệu. Năm 2026, Công ty B có thu nhập chịu thuế 2 tỷ đồng.
- Tổng lỗ được chuyển: 1 tỷ + 800 triệu + 500 triệu + 300 triệu = 2,6 tỷ đồng.
- Thu nhập năm 2026 chỉ đủ bù 2 tỷ đồng, nên thu nhập tính thuế năm 2026 bằng 0.
- Còn 600 triệu đồng lỗ chưa chuyển hết, tiếp tục chuyển sang các năm sau nếu còn trong thời hạn của từng năm lỗ.
Khi theo dõi, nên ghi nhận lỗ theo từng năm phát sinh. Cách làm này giúp biết chính xác khoản lỗ nào sắp hết hạn, tránh mất quyền chuyển lỗ.
Lãi chậm nộp tiền thuế TNDN hiện nay là bao nhiêu?
Bên cạnh nội dung Công văn 3668/VLO-QLDN1, doanh nghiệp cần nắm mức tính tiền chậm nộp (thường gọi là lãi chậm nộp) corporate income tax. Căn cứ là khoản 2 Điều 16 Luật Quản lý thuế 2025.
Nguyên văn khoản 2 Điều 16 Luật Quản lý thuế 2025
“Article 16. Handling of late payment of taxes and other fees
[…]
1. Mức tính tiền chậm nộp và thời gian tính tiền chậm nộp được quy định như sau:
a) The late payment penalty is calculated at 0.031 TP3T/day on the amount of tax and other charges overdue for collection by the tax authority, and 0.031 TP3T/day on the amount of tax overdue for collection by the customs authority;
b) The period for calculating late payment penalties shall be in accordance with the regulations of the Government.”
Cách tính tiền chậm nộp thuế TNDN
- Mức tính: 0,03%/ngày trên số tiền thuế chậm nộp.
- Thời gian tính: thực hiện theo quy định của Chính phủ.
- Recipe: Tiền chậm nộp = Số tiền thuế chậm nộp x 0,03% x Số ngày chậm nộp.
Như vậy, lãi chậm nộp (tiền chậm nộp) đối với thuế TNDN được tính với mức 0,03%/ngày trên số tiền thuế chậm nộp.
Ví dụ minh họa (số liệu giả định): doanh nghiệp chuyển lỗ vượt thời hạn, bị xác định thiếu 200 triệu đồng thuế TNDN, chậm nộp 100 ngày. Tiền chậm nộp là 200.000.000 x 0,03% x 100 = 6.000.000 đồng. Số ngày chậm nộp cụ thể phải xác định theo quy định của Chính phủ về thời gian tính tiền chậm nộp.
Trường hợp nào được gia hạn nộp thuế, tiền chậm nộp, tiền phạt?
Theo khoản 7 Điều 14 Luật Quản lý thuế 2025, người nộp thuế được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong các trường hợp sau:
- Bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng theo quy định của Luật này;
- Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh;
- Gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt do Chính phủ quy định. Việc gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.
Điểm có lợi cho doanh nghiệp nằm ở câu cuối của khoản này: “Người nộp thuế được gia hạn theo quy định tại khoản này không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.”
Cần lưu ý: việc gia hạn chỉ áp dụng cho các trường hợp được liệt kê tại khoản 7 Điều 14 Luật Quản lý thuế 2025 nêu trên.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi áp dụng Công văn 3668/VLO-QLDN1?
Văn bản hướng dẫn rõ ràng không có nghĩa là áp dụng sẽ dễ dàng. Qua công tác kiểm toán và rà soát quyết toán, đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN – Master Accountant Network nhận thấy các sai sót dưới đây lặp lại khá thường xuyên.
Rủi ro 1: Dùng số lỗ trên sổ kế toán thay cho số lỗ quyết toán
Công văn nêu rõ lỗ được chuyển là lỗ “sau khi Công ty quyết toán thuế TNDN”. Thế nhưng nhiều kế toán lấy luôn lợi nhuận âm trên báo cáo tài chính để chuyển lỗ.
- Vì sao sai: lỗ kế toán chưa loại trừ các khoản chi phí không được trừ, nên thường lớn hơn lỗ tính thuế.
- Consequence: chuyển lỗ vượt số được phép, bị truy thu thuế và tính tiền chậm nộp 0,03%/ngày.
- How to handle: đối chiếu số lỗ chuyển với phụ lục chuyển lỗ trên tờ khai quyết toán của từng năm.
Rủi ro 2: Áp nhầm danh mục loại trừ giữa hai giai đoạn
Kỳ 2022-2024 có danh mục loại trừ liệt kê cụ thể. Kỳ 2025 lại dẫn chiếu khoản 3, khoản 4 Điều 6 Nghị định 320/2025/NĐ-CP.
- Vì sao sai: kế toán quen dùng danh mục cũ cho cả năm 2025, hoặc ngược lại.
- How to handle: lập riêng bảng bù trừ cho từng kỳ, ghi rõ căn cứ pháp lý của từng kỳ ngay trên bảng tính.
Rủi ro 3: Không tách riêng được lỗ của từng hoạt động
Công văn cho phép doanh nghiệp không tách riêng được lỗ thì chuyển vào hoạt động ưu đãi trước. Tuy vậy, theo kinh nghiệm thực tế, việc không theo dõi riêng thường làm doanh nghiệp mất thế chủ động khi giải trình.
- Vì sao quan trọng: thứ tự chuyển lỗ ảnh hưởng đến phần thu nhập còn lại của hoạt động ưu đãi, từ đó ảnh hưởng số thuế được miễn, giảm.
- How to handle: tổ chức hạch toán doanh thu, chi phí theo từng hoạt động ngay từ đầu kỳ, có tiêu thức phân bổ chi phí chung được văn bản hóa.
Rủi ro 4: Để lỗ năm 2022 hết hạn mà không hay biết
Lỗ năm 2022 chỉ được chuyển đến hết năm 2027. Doanh nghiệp không theo dõi theo từng năm phát sinh dễ bỏ lỡ thời hạn này.
- How to handle: lập bảng theo dõi lỗ theo từng năm, có cột “năm cuối được chuyển” và cập nhật sau mỗi kỳ quyết toán.
Rủi ro 5: Xem công văn của địa phương khác là căn cứ pháp lý trực tiếp
Công văn 3668/VLO-QLDN1 là văn bản hướng dẫn của Thuế tỉnh Vĩnh Long, nội dung được viết cho trường hợp “Công ty” cụ thể. Doanh nghiệp ở địa phương khác có thể tham khảo nguyên tắc, nhưng căn cứ áp dụng vẫn là Luật số 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 78/2014/TT-BTC cho các kỳ tương ứng.
Theo góc nhìn từ MAN, cách an toàn là dùng công văn làm tài liệu đối chiếu, còn hồ sơ giải trình nên viện dẫn trực tiếp điều khoản của luật, nghị định, thông tư.
Kinh nghiệm xử lý tối ưu từ góc nhìn kiểm toán
Giải pháp từ MAN – Master Accountant Network cho bài toán bù trừ và chuyển lỗ thường gồm bốn bước:
- Rà soát lỗ lũy kế: đối chiếu số lỗ trên tờ khai quyết toán các năm 2022-2025, loại bỏ khoản lỗ đã hết hạn.
- Phân tách theo hoạt động: xác định lỗ, lãi của từng hoạt động ưu đãi, không ưu đãi và các khoản loại trừ.
- Mô phỏng phương án bù trừ: so sánh số thuế phải nộp theo từng phương án lựa chọn hoạt động bù trừ.
- Lưu hồ sơ giải trình: lưu bảng tính, căn cứ pháp lý và công văn hướng dẫn liên quan để sẵn sàng khi cơ quan thuế kiểm tra.
Quản trị rủi ro thuế tốt không nằm ở việc tìm kẽ hở. Nó nằm ở việc hiểu đúng quyền lựa chọn mà văn bản cho phép và chứng minh được lựa chọn đó bằng số liệu.
Conclude
Công văn 3668/VLO-QLDN1 giúp doanh nghiệp phân định rõ hai giai đoạn: kỳ 2022-2024 bù trừ theo khoản 9 Điều 18 Thông tư 78/2014/TT-BTC, kỳ 2025 bù trừ theo Luật số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP. Lỗ theo quyết toán các năm 2022-2025 được chuyển toàn bộ, liên tục vào năm 2026, trong giới hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ. Áp dụng đúng giúp doanh nghiệp tránh truy thu và tiền chậm nộp 0,03%/ngày.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về Công văn 3668/VLO-QLDN1
Công văn 3668/VLO-QLDN1 do cơ quan nào ban hành, vào ngày nào?
Công văn do Thuế tỉnh Vĩnh Long ban hành ngày 23/10/2026, hướng dẫn bù trừ thu nhập chịu thuế, xác định lỗ và chuyển lỗ thuế TNDN.
Lỗ hoạt động được ưu đãi có được bù trừ vào thu nhập hoạt động không ưu đãi không?
Có. Với kỳ 2022-2024, lỗ hoạt động ưu đãi được bù trừ vào thu nhập của hoạt động không ưu đãi và thu nhập khác (hoặc ngược lại), do công ty lựa chọn. Không áp dụng với thu nhập từ chuyển nhượng bất động sản, dự án đầu tư, quyền tham gia dự án đầu tư, quyền thăm dò, khai thác, chế biến khoáng sản.
Sau khi bù trừ, phần thu nhập còn lại chịu thuế suất nào?
Chịu thuế suất của hoạt động còn thu nhập. Kỳ 2022-2024 căn cứ khoản 9 Điều 18 Thông tư 78/2014/TT-BTC. Kỳ 2025 căn cứ khoản 3 Điều 7 Luật số 67/2025/QH15.
Lỗ các năm 2022-2025 có được chuyển hết vào năm 2026 không?
Được chuyển toàn bộ và liên tục số lỗ của từng năm vào thu nhập chịu thuế năm 2026, nếu các năm đó đều lỗ theo quyết toán. Thời gian chuyển lỗ không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ, theo Điều 7 Nghị định 320/2025/NĐ-CP.
Không tách riêng được lỗ của từng hoạt động thì chuyển lỗ thế nào?
Chuyển lỗ vào thu nhập của hoạt động được hưởng ưu đãi thuế TNDN trước. Nếu vẫn còn lỗ thì chuyển vào thu nhập của hoạt động không được hưởng ưu đãi, trừ các khoản thu nhập từ chuyển nhượng bất động sản, dự án đầu tư, quyền tham gia dự án đầu tư, quyền thăm dò, khai thác khoáng sản.