Bộ tài liệu hướng dẫn doanh nghiệp FDI về thuế tối thiểu toàn cầu, giao dịch liên kết do Cục Thuế TP. Hà Nội ban hành đóng vai trò then chốt trong việc giúp các tập đoàn đa quốc gia và doanh nghiệp có vốn đầu tư nước ngoài tuân thủ chính sách thuế hiện hành tại Việt Nam. Sự ra đời của Resolution 107/2023/QH15 về Thuế tối thiểu toàn cầu kết hợp cùng Decree 132/2020/ND-CP về Quản lý thuế đối với doanh nghiệp có giao dịch liên kết và các Hiệp định tránh đánh thuế hai lần (DTA) đã tạo ra bộ khung pháp lý toàn diện.
Các doanh nghiệp FDI không còn có thể dựa vào những chiến lược tối ưu thuế truyền thống vốn tận dụng ưu đãi thuế nội địa hay chuyển giá giữa các bên liên kết. Bên cạnh nghĩa vụ thuế, các nhà đầu tư nước ngoài cần nắm vững khung pháp lý theo Luật Đầu tư về hình thức đầu tư và điều kiện thực hiện dự án tại Việt Nam. Sự hiểu biết đồng bộ từ khâu thành lập, góp vốn đến kê khai thuế và áp dụng Hiệp định thuế sẽ giúp doanh nghiệp vận hành an toàn và tối ưu dòng tiền.
Tải về trọn bộ tài liệu hướng dẫn doanh nghiệp FDI do Cục Thuế TP. Hà Nội ban hành
Tóm tắt trọng tâm về tài liệu hướng dẫn doanh nghiệp FDI về thuế tối thiểu toàn cầu, giao dịch liên kết và Hiệp định thuế của Thuế Hà Nội
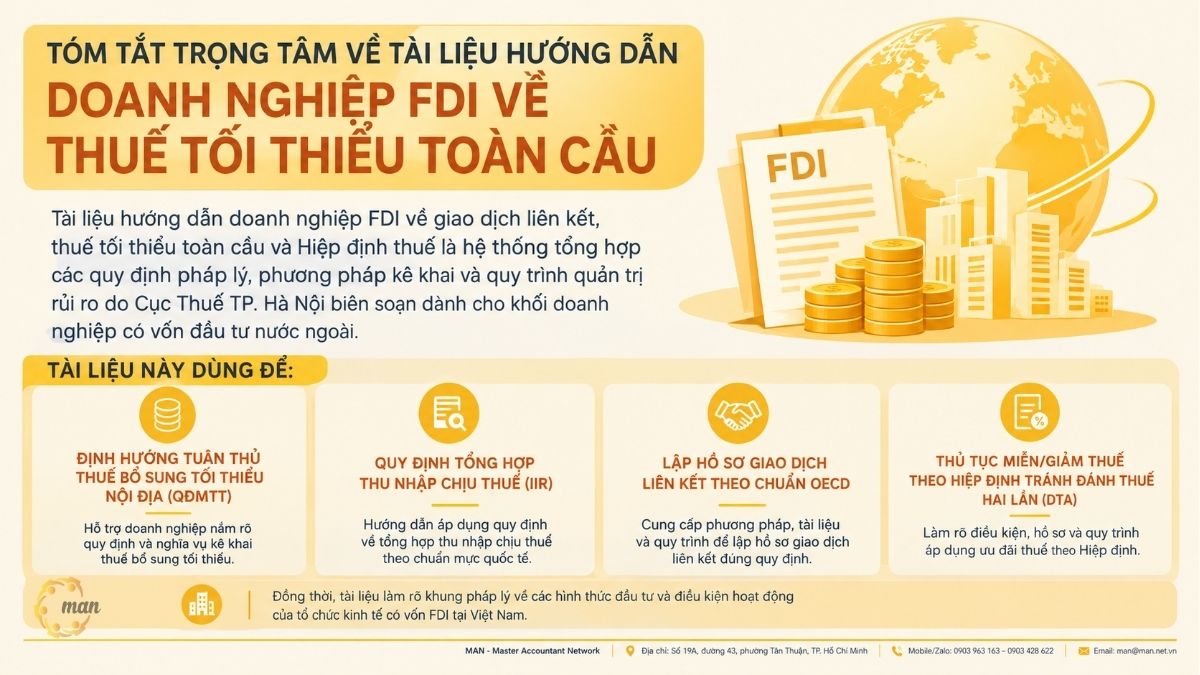
- Tài liệu hướng dẫn doanh nghiệp FDI về giao dịch liên kết, thuế tối thiểu toàn cầu và Hiệp định thuế là hệ thống tổng hợp các quy định pháp lý, phương pháp kê khai và quy trình quản trị rủi ro do Cục Thuế TP. Hà Nội biên soạn dành cho khối doanh nghiệp có vốn đầu tư nước ngoài.
- Tài liệu này dùng để định hướng tuân thủ thuế bổ sung tối thiểu nội địa (QDMTT), quy định tổng hợp thu nhập chịu thuế (IIR), lập hồ sơ giao dịch liên kết theo chuẩn OECD và thủ tục miễn/giảm thuế theo Hiệp định tránh đánh thuế hai lần (DTA). Đồng thời, tài liệu làm rõ khung pháp lý về các hình thức đầu tư và điều kiện hoạt động của tổ chức kinh tế có vốn FDI tại Việt Nam.
Định nghĩa pháp lý: Bộ Tài liệu hướng dẫn của Cục Thuế Hà Nội bao gồm những gì?
Tài liệu hướng dẫn doanh nghiệp FDI về giao dịch liên kết, thuế tối thiểu toàn cầu và Hiệp định thuế được cấu thành từ ba trụ cột chuyên môn cốt lõi do cơ quan thuế quản lý, kết hợp cùng quy định về đăng ký đầu tư:
- Chính sách Thuế tối thiểu toàn cầu (Trụ cột 2 – GloBE): Làm rõ cơ chế corporate income tax bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) và quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR). Các quy định này đảm bảo thu nhập của các tập đoàn đa quốc gia bị áp mức thuế suất thực tế (ETR) không thấp hơn 15%. Nếu ETR tại Việt Nam thấp hơn 15%, doanh nghiệp phải nộp phần thuế bổ sung chênh lệch.
- Quản lý thuế đối với Giao dịch liên kết (Transfer Pricing): Xác định các tiêu chí bên liên kết, phương pháp so sánh giá, kê khai biểu mẫu phụ lục và kiểm soát trần chi phí lãi vay được trừ (30% EBITDA) theo quy định tại Nghị định 132/2020/NĐ-CP.
- Áp dụng Hiệp định tránh đánh thuế hai lần (DTA): Hướng dẫn nguyên tắc xác định cơ sở thường trú, phân bổ thu nhập chịu thuế, thủ tục thông báo/hồ sơ xin miễn, giảm thuế theo các Hiệp định song phương giữa Việt Nam và các quốc gia/vùng lãnh thổ.
| Trụ cột chuyên môn | Legal basis | Trọng tâm áp dụng |
| 1. Thuế tối thiểu toàn cầu | Resolution 107/2023/QH15 | Mức ETR sàn 15% | Nộp bổ sung QDMTT / IIR |
| 2. Giao dịch liên kết | Decree 132/2020/ND-CP | Khống chế lãi vay (Cap 30% EBITDA) | Hồ sơ giá chuyển nhượng |
| 3. Hiệp định thuế (DTA) | Các Hiệp định DTA song phương | Xác định Cơ sở thường trú | Thủ tục miễn/giảm thuế khấu trừ tại gốc |
Quy định về Hình thức đầu tư và Điều kiện thực hiện hoạt động đầu tư FDI
Để vận hành đúng pháp luật tại Việt Nam, doanh nghiệp FDI cần xác định rõ hình thức đầu tư và điều kiện áp dụng theo quy định của Luật Đầu tư.
Các hình thức đầu tư vào Việt Nam dành cho doanh nghiệp FDI
Theo Điều 18 Luật Đầu tư, nhà đầu tư nước ngoài và doanh nghiệp FDI có thể lựa chọn các hình thức đầu tư sau:
- Đầu tư thành lập tổ chức kinh tế: Thành lập công ty TNHH, công ty cổ phần hoặc các mô hình doanh nghiệp khác theo quy định.
- Đầu tư góp vốn, mua cổ phần, mua phần vốn góp: Nhận chuyển nhượng hoặc góp thêm vốn vào các tổ chức kinh tế đang hoạt động tại Việt Nam.
- Thực hiện dự án đầu tư: Đăng ký thực hiện các dự án mới độc lập hoặc gắn liền với tổ chức kinh tế.
- Đầu tư theo hình thức hợp đồng BCC: Ký kết hợp đồng hợp tác kinh doanh giữa nhà đầu tư nước ngoài với nhà đầu tư trong nước mà không thành lập pháp nhân mới.
- Các hình thức đầu tư, loại hình tổ chức kinh tế mới: Theo quy định cụ thể của Chính phủ trong từng thời kỳ.
Điều kiện và thủ tục thực hiện hoạt động đầu tư
Theo Điều 20 Luật Đầu tư, việc áp dụng thủ tục đầu tư được phân định dựa trên tỷ lệ sở hữu vốn nước ngoài:
- Trường hợp áp dụng điều kiện và thủ tục như Nhà đầu tư nước ngoài:
- Tổ chức kinh tế phải đáp ứng điều kiện và làm thủ tục đầu tư như nhà đầu tư nước ngoài khi góp vốn, mua cổ phần, mua phần vốn góp hoặc thực hiện dự án đầu tư nếu thuộc một trong các trường hợp:
- Có nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ hoặc có đa số thành viên hợp danh là cá nhân nước ngoài (đối với công ty hợp danh).
- Có tổ chức kinh tế thuộc trường hợp trên nắm giữ trên 50% vốn điều lệ.
- Có nhà đầu tư nước ngoài và tổ chức kinh tế thuộc trường hợp trên kết hợp nắm giữ trên 50% vốn điều lệ.
- Trường hợp áp dụng điều kiện và thủ tục như Nhà đầu tư trong nước:
- Các tổ chức kinh tế có vốn FDI không thuộc trường hợp nắm giữ trên 50% vốn điều lệ kể trên sẽ thực hiện thủ tục đầu tư thành lập doanh nghiệp, góp vốn hoặc ký hợp đồng BCC theo quy định đối với nhà đầu tư nội địa.
- Thực hiện dự án đầu tư mới:
- Tổ chức kinh tế có vốn đầu tư nước ngoài đã thành lập tại Việt Nam khi có dự án đầu tư mới thì làm thủ tục thực hiện dự án đầu tư đó mà không nhất thiết phải thành lập tổ chức kinh tế mới.
Hướng dẫn áp dụng Hiệp định tránh đánh thuế hai lần (DTA) cho doanh nghiệp FDI
Hiệp định tránh đánh thuế hai lần là công cụ quan trọng giúp doanh nghiệp FDI tránh bị thu thuế trùng lặp đối với cùng một khoản thu nhập tại Việt Nam và quốc gia cư trú của nhà đầu tư.
Các nội dung trọng tâm trong hướng dẫn DTA của Thuế Hà Nội:
- Xác định đối tượng cư trú: Xác định cá nhân hoặc tổ chức có phải là đối tượng cư trú của nước ký kết Hiệp định để làm căn cứ hưởng ưu đãi.
- Xác định Cơ sở thường trú (PE – Permanent Establishment): Cơ quan thuế kiểm tra kỹ các tiêu chí hình thành cơ sở thường trú (như địa điểm quản lý, chi nhánh, văn phòng, nhà máy, xưởng sản xuất, hoặc các công trình xây dựng/dịch vụ kéo dài trên khoảng thời gian nhất định). Nếu hình thành PE tại Việt Nam, lợi nhuận hoạt động kinh doanh liên quan đến PE đó phải chịu thuế TNDN tại Việt Nam.
- Xác định thuế suất ưu đãi đối với Thu nhập thụ động: Hướng dẫn mức thuế suất tối đa đối với tiền bản quyền (Royalties), lãi tiền vay (Interest), và cổ tức (Dividends) chuyển ra nước ngoài theo quy định của từng Hiệp định cụ thể.
- Thủ tục miễn, giảm thuế theo Hiệp định: Doanh nghiệp phải nộp Hồ sơ thông báo thuộc diện miễn, giảm thuế theo Hiệp định cho cơ quan thuế trực tiếp quản lý trước thời hạn quy định (thường đính kèm Tờ khai corporate income tax settlement hoặc trước khi thực hiện thanh toán).
Vai trò chiến lược của Bộ tài liệu trong quản trị tài chính doanh nghiệp
Sự chủ động cập nhật Bộ tài liệu hướng dẫn của Cục Thuế TP. Hà Nội mang lại giá trị bảo vệ doanh nghiệp trước các rủi ro truy thu và án phạt hành chính. Việc vi phạm quy định kê khai giao dịch liên kết, tính sai thuế bổ sung Trụ cột 2 hoặc áp dụng sai Hiệp định thuế đều có thể dẫn đến việc bị ấn định thuế và phạt tiền chậm nộp.
Tài liệu giúp ban giám đốc dự báo chính xác nghĩa vụ thuế TNDN thực nộp. Khi các chính sách ưu đãi thuế truyền thống như miễn, giảm thuế TNDN có thời hạn bị triệt tiêu bởi QDMTT, doanh nghiệp phải điều chỉnh mô hình kinh doanh. Sự hiểu biết chuẩn xác giúp doanh nghiệp tái cấu trúc chuỗi cung ứng, cấu trúc vốn vay và chi phí nội bộ phù hợp.
Ngoài ra, tài liệu hướng dẫn còn chuẩn hóa quy trình lưu trữ chứng từ kiểm toán và hồ sơ giá chuyển nhượng. Việc chuẩn bị sẵn sàng Hồ sơ quốc gia (Master File), Hồ sơ địa phương (Local File), Báo cáo lợi nhuận liên quốc gia (CbCR) và hồ sơ chứng minh đối tượng hưởng Hiệp định DTA giúp doanh nghiệp FDI giải trình minh bạch khi cơ quan thuế tiến hành thanh tra.
Đối tượng áp dụng và điều kiện thực thi các quy định thuế mới
- Doanh nghiệp FDI chịu tác động của Thuế tối thiểu toàn cầu: Quy định thuế tối thiểu toàn cầu áp dụng trực tiếp cho các công ty thành viên tại Việt Nam thuộc tập đoàn đa quốc gia. Điều kiện bắt buộc là doanh thu trong báo cáo tài chính hợp nhất của công ty mẹ tối cao đạt từ 750 triệu EUR trở lên trong ít nhất 2 năm của 4 năm liền kề trước năm tính thuế.
- Doanh nghiệp FDI thuộc phạm vi điều chỉnh giao dịch liên kết: Mọi doanh nghiệp FDI tại Việt Nam có phát sinh giao dịch mua, bán, trao đổi, thuê, cho thuê, chuyển nhượng hàng hóa, dịch vụ với các bên có mối quan hệ liên kết đều chịu sự điều chỉnh. Mối quan hệ liên kết được xác định dựa trên tỷ lệ nắm giữ vốn góp trực tiếp hoặc gián tiếp tối thiểu 25% vốn góp của chủ sở hữu, hoặc các khoản bảo lãnh/cho vay vượt quá 25% vốn góp và chiếm trên 50% tổng dư nợ trung-dài hạn.
- Doanh nghiệp FDI đăng ký hưởng ưu đãi Hiệp định thuế (DTA): Các doanh nghiệp FDI thanh toán tiền bản quyền, phí dịch vụ kỹ thuật, lãi tiền vay hoặc chi trả cổ tức cho nhà đầu tư/công ty mẹ ở nước ngoài thuộc quốc gia đã ký Hiệp định tránh đánh thuế hai lần với Việt Nam.
Các mốc thời gian và thời hạn kê khai nghĩa vụ thuế bắt buộc
- Thời hạn nộp Tờ khai thuế TNDN bổ sung (QDMTT): Chậm nhất là 12 tháng sau khi kết thúc năm tài chính.
- Thời hạn nộp Tờ khai thông tin giao dịch liên kết (Mẫu 01): Cùng thời điểm nộp Tờ khai quyết toán thuế TNDN (chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính).
- Thời hạn nộp Hồ sơ thông báo miễn/giảm thuế theo Hiệp định DTA: Cùng thời điểm nộp Tờ khai quyết toán thuế TNDN hoặc trước khi thanh toán khoản thu nhập cho bên nước ngoài.
- Thời hạn lưu trữ và cung cấp Hồ sơ xác định giá giao dịch liên kết: Phải hoàn thành trước thời điểm kê khai quyết toán thuế TNDN và sẵn sàng cung cấp trong vòng 30 ngày làm việc khi có yêu cầu thanh tra.
- Thời hạn nộp Báo cáo lợi nhuận liên quốc gia (CbCR): Chậm nhất 12 tháng sau ngày kết thúc năm tài chính của Công ty mẹ tối cao.
Hệ thống văn bản pháp luật hiện hành và các công văn hướng dẫn mới nhất
| Document number | Text type | Nội dung tóm lược áp dụng cho FDI |
| Luật Đầu tư | National Assembly Law | Quy định về hình thức đầu tư (Điều 18) và điều kiện thực hiện hoạt động đầu tư của tổ chức kinh tế có vốn nước ngoài (Điều 20). |
| Resolution 107/2023/QH15 | Nghị quyết Quốc hội | Quy định áp dụng thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (QDMTT và IIR). |
| Decree 132/2020/ND-CP | Government Decree | Quy định quản lý thuế đối với doanh nghiệp có giao dịch liên kết; khống chế trần chi phí lãi vay 30% EBITDA. |
| Circular 80/2021/TT-BTC | Circular of the Ministry of Finance | Hướng dẫn thi hành Luật Quản lý thuế, thủ tục kê khai, phân bổ thuế và thủ tục áp dụng Hiệp định thuế (DTA). |
| Bộ Tài liệu Cục Thuế Hà Nội | Hướng dẫn chuyên đề | Hướng dẫn toàn diện cho doanh nghiệp FDI về Giao dịch liên kết, Thuế tối thiểu toàn cầu và Hiệp định thuế DTA. |
Case Study thực tế: Phân tích chi phí lãi vay và thuế bổ sung tại doanh nghiệp FDI
Để hiểu rõ cơ chế vận hành của các chính sách này, hãy phân tích trường hợp thực tế của Công ty TNHH Manufacturing Beta (FDI 100% vốn Nhật Bản tại Hà Nội) trong kỳ tính thuế.
Business context
- Công ty Beta thuộc Tập đoàn Beta Global (doanh thu hợp nhất năm trước đạt 1,2 tỷ EUR).
- Doanh thu thuần tại Việt Nam: 500 tỷ VNĐ.
- Chi phí hoạt động chưa bao gồm lãi vay và khấu hao: 380 tỷ VNĐ.
- Khấu hao tài sản cố định: 20 tỷ VNĐ.
- Chi phí lãi vay phát sinh từ khoản vay bên liên kết (Công ty mẹ): 40 tỷ VNĐ.
- Ưu đãi thuế TNDN hiện tại: Doanh nghiệp đang áp dụng mức thuế suất ưu đãi 5% (do đang trong giai đoạn giảm 50% thuế TNDN).
Phân tích và Xử lý bài toán Thuế
Bước 1: Xác định trần chi phí lãi vay theo Nghị định 132/2020/NĐ-CP
- Lợi nhuận thuần chưa trừ lãi vay và thuế = Doanh thu – Chi phí hoạt động – Khấu hao = 500 – 380 – 20 = 100 tỷ VNĐ.
- EBITDA = Lợi nhuận thuần + Chi phí lãi vay + Khấu hao = 100 + 40 + 20 = 160 tỷ VNĐ.
- Trần chi phí lãi vay được trừ (30% EBITDA) = 30% x 160 = 48 tỷ VNĐ.
- Kết luận bước 1: Chi phí lãi vay thực tế 40 tỷ VNĐ nhỏ hơn 48 tỷ VNĐ, do đó toàn bộ 40 tỷ VNĐ chi phí lãi vay được chấp nhận là chi phí hợp lý.
Bước 2: Tính thuế TNDN phổ thông tại Việt Nam
- Thu nhập chịu thuế TNDN = 500 – 380 – 20 – 40 = 60 tỷ VNĐ.
- Thuế TNDN phải nộp theo ưu đãi (5%) = 60 x 5% = 3 tỷ VNĐ.
Bước 3: Tính Thuế tối thiểu toàn cầu bổ sung (QDMTT) theo Nghị quyết 107/2023/QH15
- Mức thuế suất thực tế (ETR) tại Việt Nam = (Số thuế TNDN nộp / Thu nhập ròng GloBE) = 3 / 60 = 5%.
- Mức thuế suất tối thiểu quy định: 15%.
- Tỷ lệ thuế bổ sung = 15% – 5% = 10%.
- Số thuế TNDN bổ sung phải nộp (QDMTT) = 60 x 10% = 6 tỷ VNĐ.
| Chỉ tiêu tính thuế | Giá trị (VNĐ) / Tỷ lệ |
| Lợi nhuận tính thuế | 60 tỷ VNĐ |
| Thuế TNDN ưu đãi nội địa (5%) | 3 tỷ VNĐ |
| Thuế suất thực tế (ETR) | 5% |
| Thuế bổ sung QDMTT (10% chênh lệch) | 6 tỷ VNĐ |
| TỔNG NGHĨA VỤ THUẾ TNDN THỰC NỘP | 9 tỷ VNĐ |
Nhận định chuyên gia MAN về rủi ro thuế và giải pháp quản trị cho doanh nghiệp FDI
Các chuyên gia tại MAN với kinh nghiệm tư vấn thực chiến cho biết, các sai sót phổ biến của doanh nghiệp FDI thường đến từ việc thiếu sự phối hợp giữa 3 mảng: kê khai giao dịch liên kết, tính ETR thuế tối thiểu toàn cầu và áp dụng Hiệp định DTA.
Các rủi ro thường gặp
- Lúng túng trong điều chỉnh ETR: Hạch toán sai chênh lệch tạm thời dẫn đến tính sai thuế bổ sung QDMTT.
- Bị loại chi phí lãi vay và ấn định giá: Không chứng minh được tính độc lập của khoản vay liên kết hoặc hồ sơ Local File/Master File thiếu nhất quán.
- Áp dụng DTA không đúng thủ tục: Tự ý áp dụng miễn/giảm thuế theo Hiệp định mà không nộp hồ sơ thông báo hoặc không chứng minh đủ điều kiện thực chứng (Beneficial Owner).
| Nhóm rủi ro thuế chính | Giải pháp quản trị đề xuất |
| Rủi ro tính ETR GloBE | Soát xét kỹ các chênh lệch kế toán/thuế để xác định đúng ETR thực tế. |
| Rủi ro Lãi vay & Giá chuyển nhượng (TP) | Cân đối ngưỡng 30% EBITDA & Chuẩn hóa bộ hồ sơ xác định giá TP. |
| Rủi ro tự áp dụng Hiệp định DTA | Nộp đầy đủ Hồ sơ thông báo DTA chuẩn trước thời hạn quy định. |
Quy trình 4 bước tối ưu rủi ro thuế từ chuyên gia MAN
- Rà soát cấu trúc pháp lý và đầu tư: Kiểm tra tỷ lệ sở hữu vốn (theo Điều 20 Luật Đầu tư) và rà soát các hợp đồng giao dịch liên kết.
- Chuẩn hóa dữ liệu kế toán & ETR: Bóc tách các khoản mục chi phí theo chuẩn mực GloBE để xác định đúng mức thuế bổ sung QDMTT.
- Lập hồ sơ giá chuyển nhượng và DTA song song: Hoàn thiện Local File, Master File và nộp Thông báo áp dụng Hiệp định thuế đúng thời hạn.
- Tái cấu trúc dòng vốn & Chi phí: Cân đối trần chi phí lãi vay 30% EBITDA và chủ động đăng ký APA nếu có quy mô giao dịch liên kết lớn.
Conclude
Tài liệu hướng dẫn doanh nghiệp FDI về giao dịch liên kết, thuế tối thiểu toàn cầu và Hiệp định thuế là cẩm nang pháp lý và quản trị không thể thiếu. Việc nắm vững cả khung pháp lý Luật Đầu tư (về hình thức và điều kiện đầu tư) cùng hệ thống quy định thuế phức tạp giúp nhà đầu tư chủ động tối ưu nghĩa vụ tài chính và phòng tránh các nguy cơ truy thu phạt.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
FAQ: Câu hỏi thường gặp về Hướng dẫn thuế tối thiểu toàn cầu, giao dịch liên kết và Hiệp định thuế cho FDI
Doanh nghiệp FDI có vốn đầu tư nước ngoài dưới 50% thực hiện dự án đầu tư mới theo thủ tục nào?
Theo Điều 20 Luật Đầu tư, tổ chức kinh tế có nhà đầu tư nước ngoài nắm giữ từ 50% vốn điều lệ trở xuống sẽ thực hiện điều kiện và thủ tục đầu tư theo quy định đối với nhà đầu tư trong nước.
Doanh nghiệp FDI đã thành lập tại Việt Nam khi có dự án mới có cần thành lập công ty mới không?
Không bắt buộc. Theo khoản 3 Điều 20 Luật Đầu tư, tổ chức kinh tế có vốn đầu tư nước ngoài đã thành lập tại Việt Nam nếu có dự án đầu tư mới thì làm thủ tục thực hiện dự án đầu tư đó mà không nhất thiết phải thành lập tổ chức kinh tế mới.
Khống chế chi phí lãi vay 30% EBITDA có áp dụng cho khoản vay ngân hàng độc lập không?
Có. Khi doanh nghiệp có phát sinh giao dịch liên kết, trần chi phí lãi vay 30% EBITDA sẽ áp dụng cho tổng chi phí lãi vay thuần của doanh nghiệp, bao gồm cả vay ngân hàng thương mại độc lập.
Phần chi phí lãi vay bị loại do vượt trần 30% EBITDA có được chuyển sang kỳ sau không?
Có. Chi phí lãi vay không được trừ được chuyển sang kỳ tính thuế tiếp theo trong thời hạn liên tục không quá 5 năm kể từ năm tiếp sau năm phát sinh.
Nếu đã nộp thuế bổ sung QDMTT tại Việt Nam thì công ty mẹ ở nước ngoài có bị thu thêm thuế không?
Khi đã nộp đủ thuế bổ sung QDMTT tại Việt Nam (đưa ETR lên đủ 15%), quốc gia đặt trụ sở công ty mẹ sẽ không thu thêm thuế bổ sung theo quy tắc IIR.