
Hồ sơ chứng từ để được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta gồm giấy tờ gì là câu hỏi mà rất nhiều kế toán đặt ra mỗi kỳ quyết toán. Lý do: theo khoản 1 Điều 9 Decree 320/2025/ND-CP, doanh nghiệp chỉ được trừ khoản chi khi đáp ứng đủ ba điều kiện: chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh; có đủ hóa đơn, chứng từ theo quy định của pháp luật; có chứng từ thanh toán không dùng tiền mặt đối với khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên. Khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 cũng yêu cầu các khoản chi có đủ hoá đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
Căn cứ Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP và Điều 3, Điều 7 Thông tư 20/2026/TT-BTC, Công văn 13194/TCS2-QLDN2 năm 2026 đã hướng dẫn cụ thể hồ sơ chứng từ để tính chi phí được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta, gồm 4 nhóm giấy tờ. Bài viết dưới đây, do đội ngũ chuyên gia trên 30 năm kinh nghiệm của MAN – Master Accountant Network biên soạn, sẽ phân tích từng loại chứng từ, căn cứ pháp lý gốc và những rủi ro thuế thường gặp khi quyết toán chi phí quảng cáo Meta.
Tóm tắt trọng tâm về hồ sơ chứng từ để được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta gồm giấy tờ gì
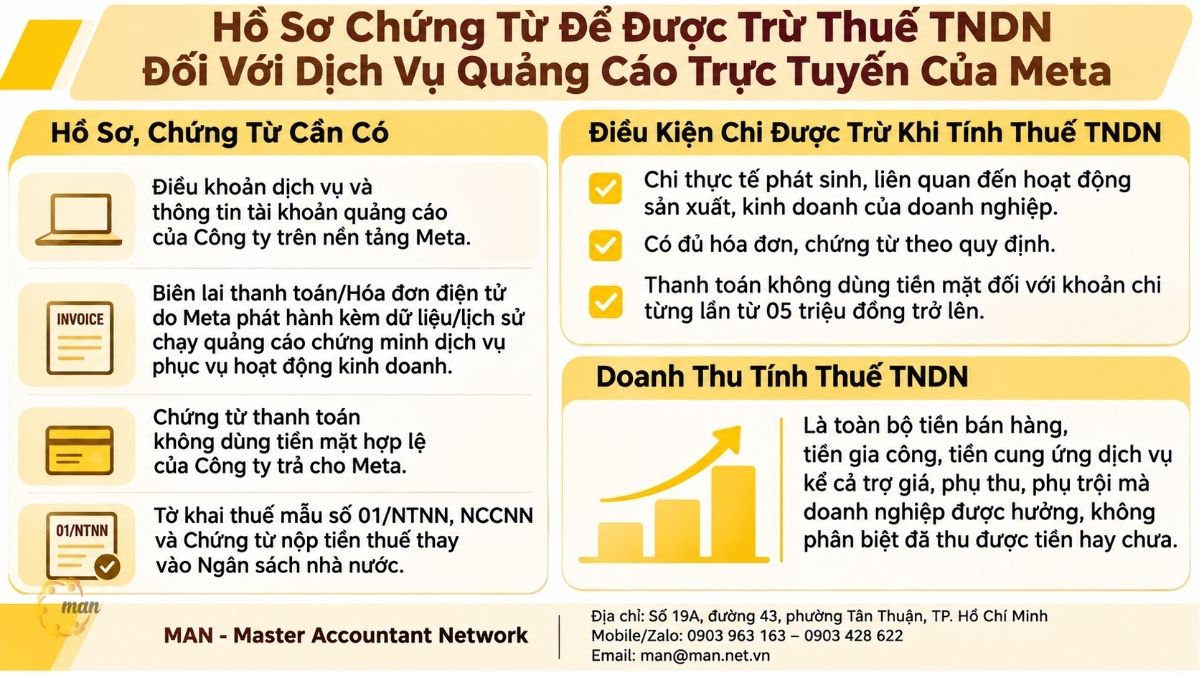
- What is that: Hồ sơ chứng từ để được trừ chi phí quảng cáo Meta là bộ 4 nhóm giấy tờ theo Công văn 13194/TCS2-QLDN2 năm 2026: (1) Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên Meta; (2) Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo; (3) Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta; (4) Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
- What is it used for? Chứng minh khoản chi đáp ứng đủ 3 điều kiện tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP để được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
- Who does this apply to? Doanh nghiệp nộp thuế TNDN có chi phí chạy quảng cáo trực tuyến trên nền tảng Meta.
- When is it needed? Ngay từ khi phát sinh giao dịch, lưu đủ trước kỳ quyết toán thuế TNDN và xuất trình khi cơ quan thuế kiểm tra, thanh tra.
Hồ sơ chứng từ để được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta gồm giấy tờ gì?
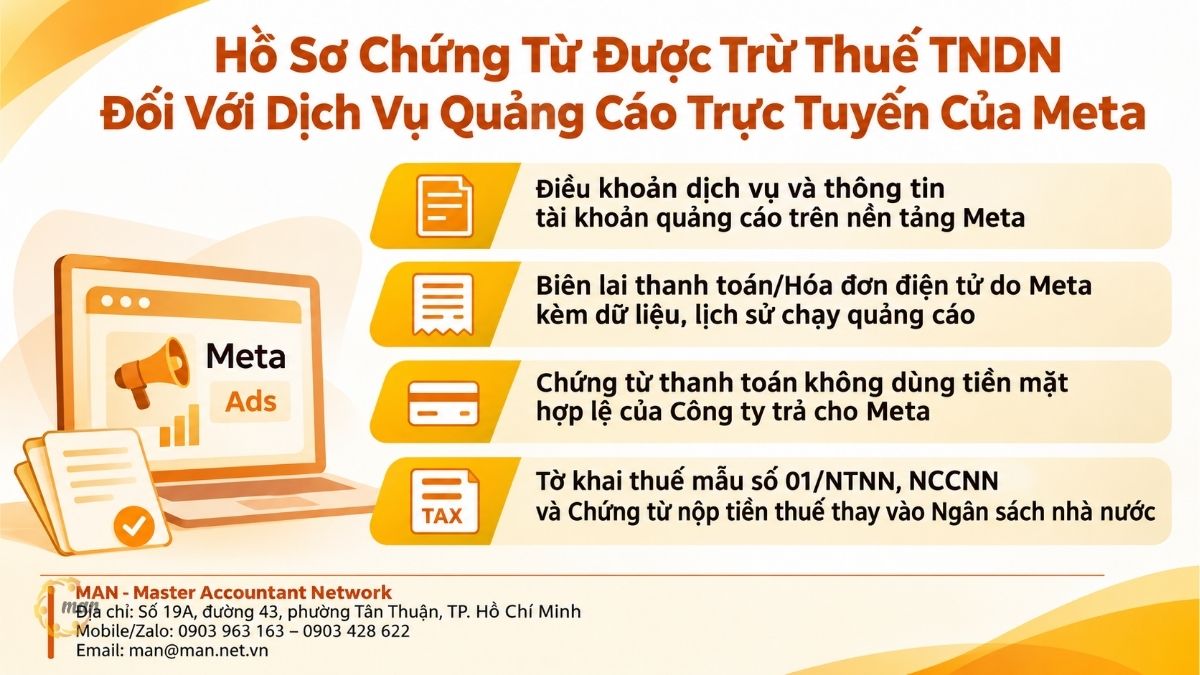
Căn cứ Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP và Điều 3, Điều 7 Thông tư 20/2026/TT-BTC, tại Công văn 13194/TCS2-QLDN2 năm 2026 hướng dẫn hồ sơ chứng từ để tính chi phí được trừ corporate income tax đối với dịch vụ quảng cáo trực tuyến của Meta gồm các giấy tờ sau:
- Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta;
- Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty;
- Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta;
- Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
Theo góc nhìn thực tế của chuyên gia, bốn nhóm giấy tờ này bổ trợ cho nhau chứ không thay thế nhau. Phần dưới đây phân tích từng loại giấy tờ, trong đó tách bạch nội dung của Công văn với khuyến nghị thực tế.
Vì sao cần Điều khoản dịch vụ và thông tin tài khoản quảng cáo?
Công văn 13194/TCS2-QLDN2 đặt “Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta” là thành phần đầu tiên của bộ hồ sơ. Theo góc nhìn thực tế, đây là tài liệu thể hiện các điều kiện sử dụng dịch vụ quảng cáo giữa doanh nghiệp và Meta.
Thông tin tài khoản quảng cáo cần thể hiện đây là tài khoản quảng cáo của Công ty. Đây là điểm Công văn 13194/TCS2-QLDN2 nêu rõ. Thực tế, nhiều doanh nghiệp để nhân viên hoặc giám đốc chạy quảng cáo bằng tài khoản cá nhân. Khi đó, việc chứng minh chi phí thuộc về doanh nghiệp sẽ khó khăn hơn nhiều.
Khuyến nghị lưu trữ thực tế (không phải yêu cầu bắt buộc nêu tại Công văn):
- Bản điều khoản dịch vụ tại thời điểm sử dụng (xuất PDF, ghi ngày tải).
- Ảnh chụp hoặc bản xuất thông tin tài khoản quảng cáo: tên doanh nghiệp, mã số thuế, địa chỉ thanh toán.
Biên lai, hóa đơn của Meta có đủ để hạch toán chi phí không?
Chưa đủ nếu đứng một mình. Công văn yêu cầu biên lai thanh toán/hóa đơn điện tử do Meta phát hành phải đi kèm dữ liệu/lịch sử chạy quảng cáo. Mục đích là chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty.
Theo góc nhìn chuyên gia, yêu cầu này liên hệ với điểm a khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP: khoản chi phải thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh. Biên lai thể hiện việc thanh toán, còn dữ liệu/lịch sử chạy quảng cáo là phần Công văn yêu cầu để chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty.
Ví dụ minh họa: Một công ty kinh doanh nội thất chạy chiến dịch giới thiệu bộ sưu tập sofa. Bộ hồ sơ tốt nên có báo cáo chiến dịch (thời gian chạy, nội dung, số tiền chi tiêu) khớp với số tiền trên biên lai tháng tương ứng.
Chứng từ thanh toán không dùng tiền mặt cần đáp ứng điều kiện gì?
Công văn dùng cụm từ “Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta”. Hai yếu tố cần chú ý là hợp lệ and của Công ty.
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, chứng từ này bắt buộc đối với khoản mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Hình thức chứng từ thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
Trên thực tế, nên lưu sao kê thẻ hoặc sao kê tài khoản đứng tên doanh nghiệp, đối chiếu được với từng biên lai của Meta.
Vì sao phải có Tờ khai 01/NTNN, NCCNN và chứng từ nộp thuế thay?
Công văn 13194/TCS2-QLDN2 liệt kê Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước là một thành phần của bộ hồ sơ.
Thành phần này gồm hai loại giấy tờ đi cùng nhau: Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước. Theo kinh nghiệm thực tế, doanh nghiệp nên đối chiếu giá trị trên tờ khai với tổng giá trị biên lai, hóa đơn của Meta trong cùng kỳ.
Bảng kiểm tra nhanh bộ hồ sơ
| Nhóm giấy tờ | Chứng minh điều gì | Lưu ý khi lưu trữ |
| Điều khoản dịch vụ, thông tin tài khoản quảng cáo | Quan hệ dịch vụ với Meta, tài khoản thuộc Công ty | Tài khoản đứng tên doanh nghiệp |
| Biên lai/Hóa đơn điện tử kèm dữ liệu, lịch sử chạy quảng cáo | Chi phí thực tế phát sinh, phục vụ kinh doanh | Số tiền khớp giữa biên lai và báo cáo chiến dịch |
| Non-cash payment vouchers | Điều kiện thanh toán từ 05 triệu đồng trở lên | Thanh toán từ thẻ, tài khoản của Công ty |
| Tờ khai 01/NTNN, NCCNN và chứng từ nộp thuế thay | Nghĩa vụ thuế nộp thay đã thực hiện | Lưu đủ cả tờ khai và chứng từ nộp tiền thuế thay |
Ghi chú: Cột “Nhóm giấy tờ” là nội dung của Công văn 13194/TCS2-QLDN2. Hai cột “Chứng minh điều gì” và “Lưu ý khi lưu trữ” là nhận định thực hành của chuyên gia, không phải nội dung của Công văn.
Căn cứ pháp lý nào quy định chi phí quảng cáo Meta được trừ thuế TNDN?
Hồ sơ chứng từ đối với chi phí quảng cáo Meta được xác định căn cứ Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP and Điều 3, Điều 7 Thông tư 20/2026/TT-BTC. Trên cơ sở đó, Công văn 13194/TCS2-QLDN2 năm 2026 hướng dẫn 4 nhóm giấy tờ nêu trên. Trong đó, Điều 9 Nghị định 320/2025/NĐ-CP quy định về chi phí được trừ thuế TNDN.
Điều 9 Nghị định 320/2025/NĐ-CP quy định nguyên văn thế nào?
Theo Điều 9 Nghị định 320/2025/NĐ-CP quy định về chi phí được trừ thuế TNDN như sau (trích nguyên văn, dấu “…” là phần lược bớt):
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Actual expenses incurred in connection with the enterprise's production and business activities, including additional expenses deductible as a percentage of actual expenses incurred during the tax period related to the enterprise's research and development activities;
…
b) The expenditure is supported by invoices and documents as required by law.
…
c) Non-cash payment receipts are required for purchases of goods, services, and other individual payments with a value of 5 million VND or more. Non-cash payment receipts must comply with the regulations of the law on value-added tax.
…
Ba điều kiện này áp vào chi phí quảng cáo Meta ra sao?
Điều khoản dùng cụm từ “đáp ứng đủ điều kiện tại các điểm a, b và c”. Nghĩa là thiếu một điều kiện, khoản chi không được trừ. Đối chiếu với 4 nhóm giấy tờ:
| Điều kiện (khoản 1 Điều 9 NĐ 320/2025/NĐ-CP) | Giấy tờ tương ứng theo Công văn 13194/TCS2-QLDN2 |
| Điểm a: chi thực tế phát sinh, liên quan đến sản xuất, kinh doanh | Dữ liệu/lịch sử chạy quảng cáo; thông tin tài khoản quảng cáo của Công ty |
| Điểm b: có đủ hóa đơn, chứng từ theo quy định | Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành; Điều khoản dịch vụ; Tờ khai 01/NTNN, NCCNN và chứng từ nộp thuế thay |
| Điểm c: chứng từ thanh toán không dùng tiền mặt nếu từng lần từ 05 triệu đồng | Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta |
Lưu ý: bảng trên là cách đối chiếu mang tính thực hành của chuyên gia, giúp kế toán kiểm tra hồ sơ. Công văn 13194/TCS2-QLDN2 không tự phân nhóm theo từng điểm a, b, c.
Điều 10 Nghị định 320/2025/NĐ-CP có liên quan gì?
Câu mở đầu khoản 1 Điều 9 loại trừ “các khoản chi không được trừ quy định tại Điều 10”. Vì vậy, trước khi xét 3 điều kiện, doanh nghiệp cần kiểm tra khoản chi quảng cáo không rơi vào danh mục chi không được trừ tại Điều 10. Kế toán nên đọc trực tiếp Điều 10 Nghị định 320/2025/NĐ-CP và Điều 3, Điều 7 Thông tư 20/2026/TT-BTC khi rà soát hồ sơ.
Luật Thuế thu nhập doanh nghiệp 2025 quy định các khoản chi được trừ ra sao?
Bên cạnh Nghị định 320/2025/NĐ-CP, khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định các khoản chi được trừ khi tính thuế TNDN cụ thể như sau.
Theo khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025, trừ các khoản chi quy định tại khoản 2 Điều 9 Luật này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ các điều kiện sau đây:
Điều kiện thứ nhất: khoản chi liên quan đến sản xuất, kinh doanh
Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp.
Theo góc nhìn chuyên gia, chi phí quảng cáo Meta được xem xét theo điều kiện này. Điều đó phù hợp với yêu cầu tại Công văn 13194/TCS2-QLDN2 về dữ liệu/lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty.
Khoản chi thực tế phát sinh khác bao gồm những gì?
Luật Thuế thu nhập doanh nghiệp 2025 liệt kê thêm các khoản chi thực tế phát sinh khác, bao gồm:
- Khoản chi cho thực hiện nhiệm vụ giáo dục quốc phòng và an ninh, huấn luyện, hoạt động của lực lượng dân quân tự vệ và phục vụ các nhiệm vụ quốc phòng, an ninh khác theo quy định của pháp luật;
- Khoản chi hỗ trợ phục vụ cho hoạt động của tổ chức đảng, tổ chức chính trị – xã hội trong doanh nghiệp;
- Khoản chi cho hoạt động giáo dục nghề nghiệp, đào tạo nghề nghiệp cho người lao động theo quy định của pháp luật;
- Khoản chi thực tế cho hoạt động phòng, chống HIV/AIDS nơi làm việc của doanh nghiệp;
- Khoản tài trợ cho giáo dục, y tế, văn hóa; khoản tài trợ cho phòng, chống, khắc phục hậu quả thiên tai, dịch bệnh, làm nhà đại đoàn kết, nhà tình nghĩa, nhà cho các đối tượng chính sách theo quy định của pháp luật; khoản tài trợ theo quy định của Chính phủ, Thủ tướng Chính phủ dành cho các địa phương thuộc địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn; khoản tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số;
- Khoản chi cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số;
- Phần giá trị tổn thất do thiên tai, dịch bệnh và trường hợp bất khả kháng khác không được bồi thường;
- Khoản chi thực tế cho người được biệt phái tham gia quản trị, điều hành, kiểm soát tổ chức tín dụng được kiểm soát đặc biệt, ngân hàng thương mại được chuyển giao bắt buộc theo quy định của Luật Các tổ chức tín dụng 2024;
- Một số khoản chi phục vụ sản xuất, kinh doanh của doanh nghiệp nhưng chưa tương ứng với doanh thu phát sinh trong kỳ theo quy định của Chính phủ;
- Một số khoản chi hỗ trợ xây dựng công trình công cộng, đồng thời phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp;
- Chi phí liên quan đến việc giảm phát thải khí nhà kính nhằm trung hòa các-bon và net zero, giảm ô nhiễm môi trường, đồng thời liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;
- Some contributions to funds established by decision of the Prime Minister and regulations of the Government.
Điều kiện về hóa đơn và thanh toán không dùng tiền mặt
Điều kiện còn lại tại Luật: các khoản chi có đủ hoá đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
Đối chiếu với Công văn 13194/TCS2-QLDN2, điều kiện này tương ứng với hai nhóm giấy tờ: biên lai thanh toán/hóa đơn điện tử do Meta phát hành và chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta.
Theo góc nhìn từ MAN, nhiều doanh nghiệp chỉ chú ý đến hóa đơn mà quên điều kiện thanh toán. Trong khi đó, một khoản chi có biên lai nhưng thanh toán từ thẻ cá nhân vẫn tiềm ẩn rủi ro thuế khi cơ quan thuế đối chiếu với yêu cầu “của Công ty trả cho Meta” tại Công văn 13194/TCS2-QLDN2.
Doanh thu tính thuế TNDN được xác định thế nào?
Chi phí chỉ là một vế của phép tính. Thu nhập chịu thuế phụ thuộc cả vào doanh thu, nên doanh nghiệp chạy quảng cáo Meta cần nắm quy định về doanh thu để đối chiếu hai vế một cách nhất quán.
Điều 8 Luật Thuế thu nhập doanh nghiệp 2025 quy định nguyên văn thế nào?
Revenue
- Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Chính phủ quy định chi tiết Điều này.
Quy định doanh thu ảnh hưởng gì đến chi phí quảng cáo?
Điểm đáng chú ý là cụm từ “không phân biệt đã thu được tiền hay chưa thu được tiền”. Doanh thu được ghi nhận khi doanh nghiệp được hưởng, không chờ đến khi thu tiền.
Về phía chi phí, Luật Thuế thu nhập doanh nghiệp 2025 cũng cho phép trừ một số khoản chi phục vụ sản xuất, kinh doanh nhưng chưa tương ứng với doanh thu phát sinh trong kỳ theo quy định của Chính phủ. Khi quyết toán, kế toán nên xác định rõ kỳ phát sinh của từng khoản chi quảng cáo và đối chiếu với các quy định chi tiết của Chính phủ, thay vì tự ý dồn hoặc phân bổ chi phí giữa các kỳ.
Doanh nghiệp thường gặp rủi ro gì khi lập hồ sơ chi phí quảng cáo Meta?
Biết danh mục giấy tờ là một chuyện. Lập được bộ hồ sơ đứng vững khi bị kiểm tra là chuyện khác. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng phần lớn rủi ro thuế không nằm ở việc thiếu hẳn giấy tờ, mà ở việc giấy tờ không khớp nhau.
Rủi ro 1: Tài khoản quảng cáo và thẻ thanh toán đứng tên cá nhân
Đây là tình huống phổ biến nhất ở doanh nghiệp nhỏ và vừa. Giám đốc dùng tài khoản Facebook cá nhân tạo tài khoản quảng cáo, gắn thẻ tín dụng cá nhân. Cuối năm, kế toán mới thu thập biên lai để hạch toán.
Vấn đề nằm ở chỗ Công văn 13194/TCS2-QLDN2 yêu cầu “thông tin tài khoản quảng cáo của Công ty” và “chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta”. Hồ sơ đứng tên cá nhân khó chứng minh được hai yếu tố này.
Cách xử lý: chuyển tài khoản quảng cáo sang tài khoản doanh nghiệp, cập nhật thông tin thanh toán và gắn thẻ hoặc tài khoản ngân hàng của doanh nghiệp càng sớm càng tốt.
Rủi ro 2: Có biên lai nhưng không có lịch sử chạy quảng cáo
Nhiều kế toán chỉ tải biên lai hàng tháng. Khi cơ quan thuế yêu cầu chứng minh quảng cáo phục vụ kinh doanh, doanh nghiệp không còn dữ liệu chiến dịch, hoặc chiến dịch đã bị xóa.
Kinh nghiệm thực tế: xuất báo cáo chiến dịch định kỳ hàng tháng, lưu cùng thư mục với biên lai tháng đó. Báo cáo nên thể hiện tên chiến dịch, thời gian chạy, số tiền chi tiêu và nội dung quảng cáo.
Rủi ro 3: Bỏ sót nghĩa vụ nộp thuế thay
Thành phần thứ tư của bộ hồ sơ là Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước. Không ít doanh nghiệp chỉ tập trung vào hóa đơn và thanh toán, bỏ qua phần này. Khi thiếu tờ khai và chứng từ nộp thuế thay tương ứng, bộ hồ sơ theo Công văn 13194/TCS2-QLDN2 không còn đầy đủ.
Rủi ro 4: Số liệu giữa các chứng từ không khớp
Biên lai ghi một số tiền, sao kê ngân hàng ghi số khác, chẳng hạn do chênh lệch tỷ giá hoặc phí ngân hàng, tờ khai nộp thuế thay lại kê khai theo con số thứ ba. Mỗi chênh lệch là một câu hỏi cơ quan thuế có thể đặt ra.
Giải pháp từ MAN – Master Accountant Network: lập một bảng đối chiếu theo tháng, mỗi dòng là một biên lai, có cột số tiền trên biên lai, số tiền trên sao kê, kỳ kê khai nộp thuế thay và ghi chú giải trình chênh lệch.
Ví dụ minh họa: một bộ hồ sơ được chuẩn hóa
Một doanh nghiệp thương mại điện tử chạy quảng cáo Meta liên tục 12 tháng. Trước khi chuẩn hóa, biên lai nằm rải rác trong email của 3 nhân viên marketing, thanh toán qua 2 thẻ cá nhân.
Sau khi rà soát, doanh nghiệp gom về một tài khoản quảng cáo đứng tên Công ty, thanh toán bằng một thẻ doanh nghiệp duy nhất. Mỗi tháng có một thư mục gồm: biên lai, báo cáo chiến dịch, sao kê, tờ khai và chứng từ nộp thuế thay. Khi được hỏi về chi phí quảng cáo, kế toán có thể trích xuất hồ sơ của bất kỳ tháng nào trong vài phút.
Quy trình 5 bước quản lý hồ sơ quảng cáo Meta
- Thiết lập tài khoản quảng cáo đứng tên doanh nghiệp, lưu điều khoản dịch vụ và thông tin tài khoản.
- Gắn phương thức thanh toán là thẻ hoặc tài khoản ngân hàng của doanh nghiệp.
- Hàng tháng tải biên lai/hóa đơn điện tử và xuất dữ liệu, lịch sử chạy quảng cáo tương ứng.
- Thực hiện kê khai tờ khai 01/NTNN, NCCNN và lưu chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
- Đối chiếu số liệu giữa biên lai, sao kê và tờ khai trước khi khóa sổ kỳ kế toán.
Theo kinh nghiệm kiểm toán của MAN, việc tối ưu chi phí thuế tại Việt Nam không đến từ việc tìm cách tăng chi phí, mà đến từ việc giữ cho mọi khoản chi hợp lệ không bị loại khi quyết toán.
Conclude
Hồ sơ chứng từ để được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta gồm giấy tờ gì đã có câu trả lời rõ ràng tại Công văn 13194/TCS2-QLDN2 năm 2026: Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta; Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của Công ty; Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta; Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước. Bộ hồ sơ này gắn với các điều kiện về khoản chi được trừ tại Điều 9 Nghị định 320/2025/NĐ-CP và khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025. Lập đúng ngay từ đầu luôn rẻ hơn giải trình khi bị kiểm tra.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về hồ sơ trừ chi phí quảng cáo Meta
Hồ sơ chứng từ để được trừ thuế TNDN đối với dịch vụ quảng cáo trực tuyến của Meta gồm giấy tờ gì?
Theo Công văn 13194/TCS2-QLDN2 năm 2026, gồm: Điều khoản dịch vụ và thông tin tài khoản quảng cáo của Công ty trên nền tảng Meta; Biên lai thanh toán/Hóa đơn điện tử do Meta phát hành kèm dữ liệu/lịch sử chạy quảng cáo; Chứng từ thanh toán không dùng tiền mặt hợp lệ của Công ty trả cho Meta; Tờ khai thuế mẫu số 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay vào Ngân sách nhà nước.
Chỉ có biên lai của Meta thì có được trừ chi phí không?
Chưa đủ theo hướng dẫn tại Công văn 13194/TCS2-QLDN2. Biên lai/hóa đơn phải kèm dữ liệu, lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh, cùng các giấy tờ còn lại trong bộ hồ sơ.
Khi nào bắt buộc phải có chứng từ thanh toán không dùng tiền mặt?
Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, bắt buộc với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên.
Căn cứ pháp lý của bộ hồ sơ này là gì?
Hồ sơ được xác định căn cứ Điều 9, Điều 10 Nghị định 320/2025/NĐ-CP và Điều 3, Điều 7 Thông tư 20/2026/TT-BTC, được hướng dẫn cụ thể tại Công văn 13194/TCS2-QLDN2 năm 2026. Ngoài ra, khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định các điều kiện của khoản chi được trừ khi tính thuế TNDN.
Doanh thu tính thuế TNDN có tính cả khoản chưa thu tiền không?
Có. Theo khoản 1 Điều 8 Luật Thuế thu nhập doanh nghiệp 2025, doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.