
Khi nộp thuế TNDN tạm nộp quý 4/2026 có được áp dụng giảm 30% thuế TNDN luôn không là câu hỏi nhiều kế toán doanh nghiệp nhỏ đang đặt ra trong những tuần cuối năm. Nghị định 398/2026/NĐ-CP cho phép giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 cho doanh nghiệp, tổ chức có doanh thu hằng năm không quá 10 tỷ đồng. Điểm đáng chú ý là khoản giảm này có thể được tự xác định ngay khi tạm nộp hằng quý, không bắt buộc chờ đến quyết toán năm.
Tính từ ngày 02/11/2026, doanh nghiệp còn 90 ngày đến hạn tạm nộp quý 4/2026 là ngày 31/01/2027, theo Điều 24 Decree 252/2026/ND-CP. Áp dụng đúng, doanh nghiệp giảm ngay số tiền phải nộp. Áp dụng sai, đặc biệt khi doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp phải nộp đủ số thuế thiếu và bị xử lý tiền chậm nộp. Bài viết dưới đây tổng hợp căn cứ pháp lý, cách tính và các lưu ý thực tế từ đội ngũ chuyên gia MAN – Master Accountant Network.
Tóm tắt trọng tâm về khi nộp thuế TNDN tạm nộp quý 4/2026 có được áp dụng giảm 30% thuế TNDN luôn không?
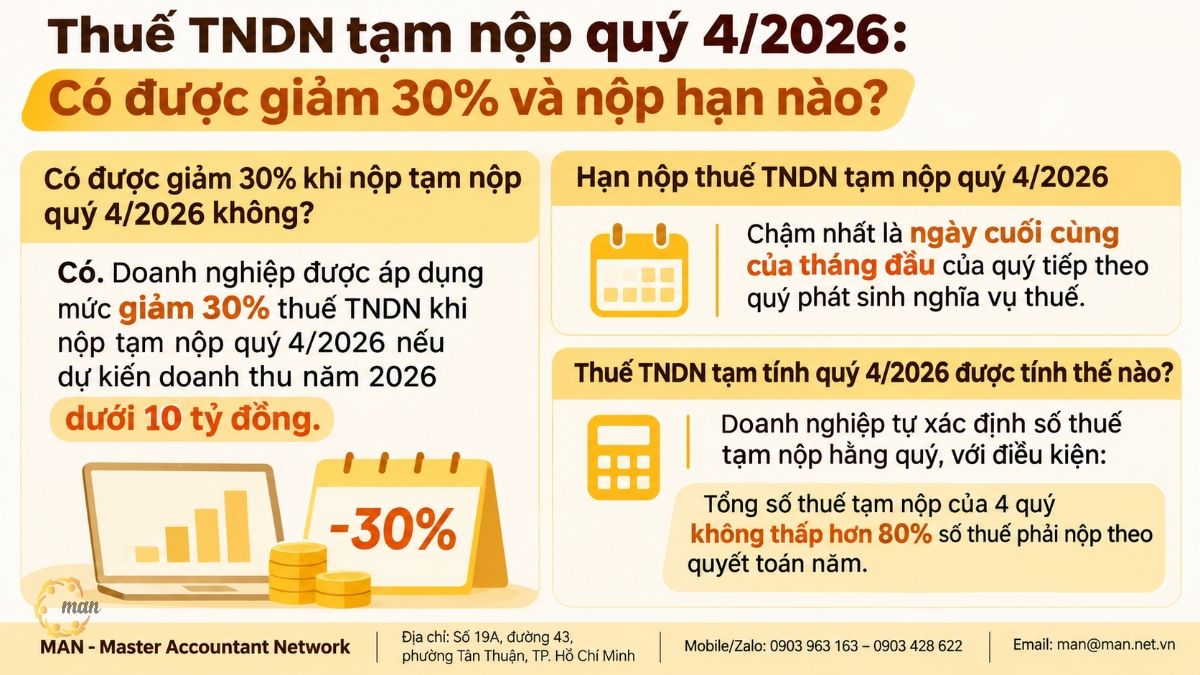
Giảm 30% khi tạm nộp thuế TNDN quý 4/2026 là việc doanh nghiệp tự xác định số thuế được giảm ngay khi tạm nộp thuế quý, theo điểm a khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP.
- What is it used for? giảm số tiền thuế phải tạm nộp ngay trong quý, thay vì nộp đủ rồi chờ quyết toán.
- Who does this apply to? doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam, dự kiến doanh thu năm 2026 không quá 10 tỷ đồng.
- When is it needed? khi xác định số thuế tạm nộp quý 4/2026, hạn nộp chậm nhất ngày 31/01/2027.
- Rủi ro cần biết: nếu doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp phải nộp đủ số thuế thiếu và xử lý tiền chậm nộp theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Khi nộp thuế TNDN tạm nộp quý 4 2026 có được áp dụng giảm 30% thuế TNDN luôn không?
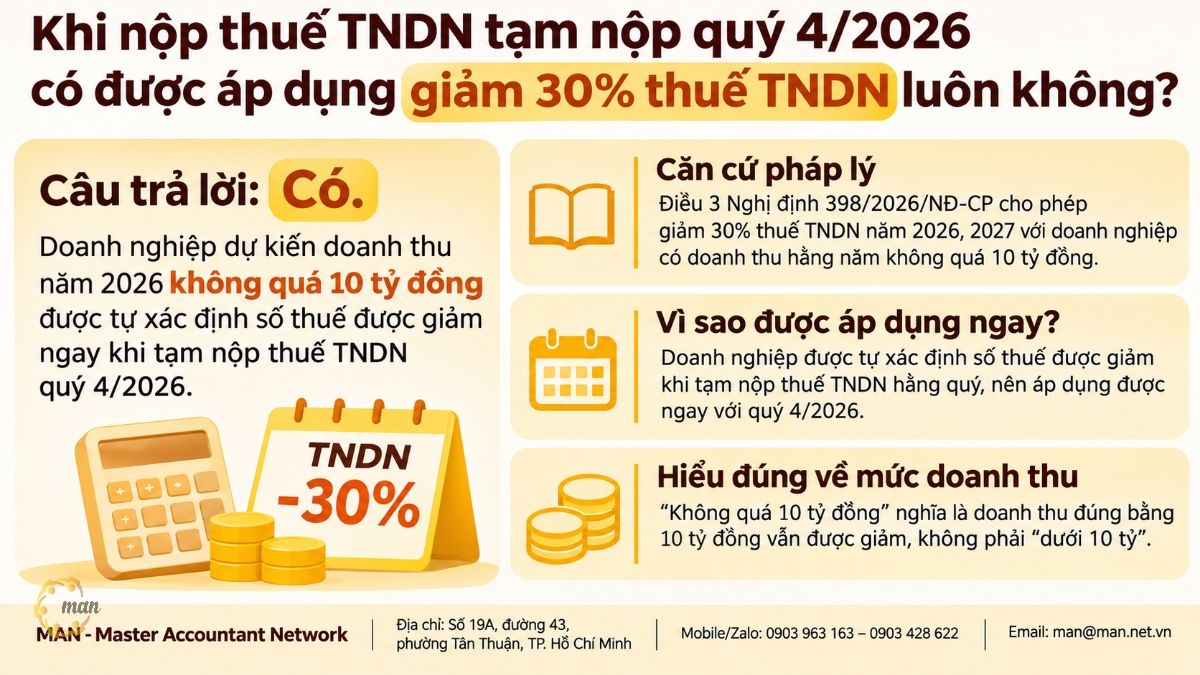
Câu trả lời ngắn gọn là Have. Doanh nghiệp dự kiến doanh thu năm 2026 không quá 10 tỷ đồng được tự xác định số thuế được giảm ngay khi tạm nộp thuế TNDN quý 4/2026. Điều kiện đi kèm là dự báo doanh thu phải có cơ sở, vì doanh nghiệp tự chịu trách nhiệm nếu doanh thu thực tế vượt ngưỡng.
Căn cứ pháp lý nào cho phép giảm 30% thuế TNDN năm 2026?
Điều 3 Nghị định 398/2026/NĐ-CP quy định về việc:
“Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng”
Cách thực hiện khi tạm nộp được quy định tại điểm a khoản 4 Điều 3 Nghị định này:
“4. Kê khai giảm thuế
a) Doanh nghiệp dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý.”
Như vậy, cơ chế ở đây là self-determining. Cơ quan thuế không ra quyết định giảm cho từng doanh nghiệp. Doanh nghiệp tự đánh giá doanh thu dự kiến, tự tính số thuế được giảm và tự chịu trách nhiệm về kết quả đó.
Vì sao không cần chờ đến quyết toán năm mới áp dụng giảm thuế?
Vì quy định nêu rõ việc tự xác định số thuế được giảm được thực hiện “khi tạm nộp thuế thu nhập doanh nghiệp hằng quý”. Quý 4/2026 là một quý tạm nộp, nên doanh nghiệp đủ điều kiện được trừ ngay phần giảm 30% vào số thuế tạm nộp của quý này.
Lợi ích thực tế rất rõ. Doanh nghiệp giữ lại được dòng tiền ngay từ tháng 01/2027, thay vì nộp đủ rồi đợi đến kỳ quyết toán mới xử lý số nộp thừa. Với doanh nghiệp nhỏ, khoản tiền này thường đủ để chi trả một phần lương, thưởng cuối năm.
Cần hiểu “không quá 10 tỷ” hay “dưới 10 tỷ”?
Một số bài viết diễn giải rằng doanh nghiệp có doanh thu “dưới 10 tỷ” mới được giảm. Cách diễn giải này chưa sát văn bản. Nghị định 398/2026/NĐ-CP dùng cụm từ “không quá 10 tỷ đồng”, nghĩa là doanh thu đúng bằng 10 tỷ đồng vẫn thuộc diện được giảm.
Doanh nghiệp nào được giảm 30% thuế TNDN năm 2026?
Theo nội dung Điều 3 Nghị định 398/2026/NĐ-CP đã trích dẫn ở trên, đối tượng được giảm thuế phải thỏa mãn đồng thời hai điều kiện. Doanh nghiệp nên kiểm tra từng điều kiện trước khi tự xác định số thuế được giảm.
| Criteria | Nội dung theo Nghị định 398/2026/NĐ-CP |
| Object | Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam |
| Revenue threshold | Doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng |
| Mức giảm | 30% số thuế thu nhập doanh nghiệp phải nộp |
| Kỳ áp dụng | Kỳ tính thuế năm 2026 và năm 2027 |
| Cách thực hiện khi tạm nộp | Doanh nghiệp tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý |
Doanh thu đúng 10 tỷ đồng có được giảm không?
Có. Văn bản dùng cụm từ “không quá 10 tỷ đồng”. Doanh thu bằng đúng 10 tỷ đồng vẫn nằm trong ngưỡng. Chỉ khi tổng doanh thu thực tế “vượt quá 10 tỷ đồng” thì doanh nghiệp mới không được giảm, theo điểm b khoản 4 Điều 3.
Doanh nghiệp năm 2026 được giảm thì năm 2027 có tự động được giảm không?
Không tự động. Nghị định xét doanh thu hằng năm của từng năm 2026, năm 2027. Doanh nghiệp được giảm năm 2026 vẫn phải đánh giá lại doanh thu dự kiến của năm 2027 trước khi tạm nộp các quý của năm 2027.
Doanh thu để xét ngưỡng 10 tỷ đồng được xác định thế nào?
Phần văn bản được trích dẫn dùng các cụm từ “doanh thu hằng năm”, “doanh thu trong kỳ tính thuế” và “tổng doanh thu thực tế trong kỳ tính thuế”. Cách xác định chi tiết, ví dụ doanh nghiệp hoạt động không đủ 12 tháng, cần đối chiếu toàn văn Nghị định 398/2026/NĐ-CP. Doanh nghiệp không nên tự suy diễn khi chưa có căn cứ văn bản.
Hạn tạm nộp thuế TNDN quý 4/2026 là ngày nào?
Hạn tạm nộp corporate income tax quý 4/2026 là ngày 31/01/2027. Theo quy định, từ ngày 01/7/2026, thời hạn tạm nộp thuế TNDN theo quý là chậm nhất ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Điều 24 Nghị định 252/2026/NĐ-CP quy định nguyên văn thế nào?
Điều 24 Nghị định 252/2026/NĐ-CP quy định về tạm nộp thuế, khoản thu khác theo quý như sau:
“Tạm nộp thuế, khoản thu khác theo quý
1. Người nộp thuế thực hiện tạm nộp theo quý đối với khoản thuế, khoản thu khác sau:
a) Thuế thu nhập doanh nghiệp;
b) Lợi nhuận sau thuế còn lại nộp vào ngân sách nhà nước theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
2. Thời hạn tạm nộp quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
3. Nghĩa vụ tạm nộp thuế, khoản thu khác:
a) Người nộp thuế phải tự xác định số thuế, khoản thu khác tạm nộp hằng quý nhưng tổng số thuế, khoản thu khác đã tạm nộp của 04 quý không được thấp hơn 80% số thuế, khoản thu khác phải nộp theo quyết toán năm của người nộp thuế tự kê khai;
b) Trường hợp người nộp thuế nộp thiếu so với số thuế, khoản thu khác phải tạm nộp 04 quý theo quy định tại điểm a khoản này thì phải nộp tiền chậm nộp tính trên số thuế, khoản thu khác nộp thiếu kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn tạm nộp quý 04 đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước, bao gồm trường hợp người nộp thuế kê khai bổ sung;
c) Trường hợp cơ quan có thẩm quyền thanh tra, kiểm tra sau khi doanh nghiệp đã khai quyết toán thuế, khoản thu khác nếu phát hiện tăng số tiền phải nộp so với số thuế, khoản thu khác doanh nghiệp đã kê khai quyết toán thì việc tính tiền chậm nộp thực hiện theo quy định tại khoản 2 Điều 26 Nghị định này.”
Áp vào quý 4/2026: quý tiếp theo là quý 1/2027, tháng đầu của quý này là tháng 01/2027. Vì vậy hạn chậm nhất là ngày 31/01/2027. Lưu ý thực tế: ngày 31/01/2027 rơi vào Chủ nhật, doanh nghiệp nên chủ động nộp sớm hơn để tránh sự cố hệ thống hoặc ngân hàng.
Quy định “không thấp hơn 80%” ảnh hưởng gì đến tạm nộp quý 4?
Quý 4 là quý cuối cùng để doanh nghiệp đảm bảo tổng số đã tạm nộp của 04 quý không thấp hơn 80% số thuế phải nộp theo quyết toán năm do doanh nghiệp tự kê khai. Nếu nộp thiếu, tiền chậm nộp tính từ ngày tiếp theo liền kề của hạn tạm nộp quý 4.
Ví dụ minh họa: số thuế TNDN phải nộp theo quyết toán năm 2026 là 120 triệu đồng. Tổng số tạm nộp của 04 quý phải tối thiểu 96 triệu đồng (120 triệu x 80%). Nếu ba quý đầu mới tạm nộp 60 triệu đồng, quý 4 cần tạm nộp ít nhất 36 triệu đồng để không phát sinh tiền chậm nộp theo điểm b khoản 3 Điều 24.
Thuế TNDN tạm nộp quý 4/2026 được tính như thế nào?
Doanh nghiệp tự xác định số thuế TNDN tạm nộp quý và được trừ số đã tạm nộp với số phải nộp theo quyết toán thuế năm. Căn cứ tính là báo cáo tài chính quý hoặc kết quả sản xuất, kinh doanh quý, tùy doanh nghiệp có thuộc diện lập báo cáo tài chính quý hay không.
Quy định về xác định số thuế TNDN tạm nộp quý viết như thế nào?
Điểm b khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP, được sửa đổi bởi khoản 3 Điều 1 Nghị định 91/2022/NĐ-CP, quy định:
“Thuế thu nhập doanh nghiệp (trừ thuế thu nhập doanh nghiệp từ chuyển nhượng vốn của nhà thầu nước ngoài; thuế thu nhập doanh nghiệp kê khai theo phương pháp tỷ lệ trên doanh thu theo từng lần phát sinh hoặc theo tháng theo quy định tại điểm đ khoản 4 Điều này). Người nộp thuế phải tự xác định số thuế thu nhập doanh nghiệp tạm nộp quý (bao gồm cả tạm phân bổ số thuế thu nhập doanh nghiệp cho địa bàn cấp tỉnh nơi có đơn vị phụ thuộc, địa điểm kinh doanh, nơi có bất động sản chuyển nhượng khác với nơi người nộp thuế đóng trụ sở chính) và được trừ số thuế đã tạm nộp với số phải nộp theo quyết toán thuế năm.
Người nộp thuế thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào báo cáo tài chính quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp quý.
Người nộp thuế không thuộc diện lập báo cáo tài chính quý theo quy định của pháp luật về kế toán căn cứ vào kết quả sản xuất, kinh doanh quý và các quy định của pháp luật về thuế để xác định số thuế thu nhập doanh nghiệp tạm nộp quý.
Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 04 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 04 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
Người nộp thuế có thực hiện dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng hoặc cho thuê mua, có thu tiền ứng trước của khách hàng theo tiến độ phù hợp với quy định của pháp luật thì thực hiện tạm nộp thuế thu nhập doanh nghiệp theo quý theo tỷ lệ 1% trên số tiền thu được. Trường hợp chưa bàn giao cơ sở hạ tầng, nhà và chưa tính vào doanh thu tính thuế thu nhập doanh nghiệp trong năm thì người nộp thuế không tổng hợp vào hồ sơ khai quyết toán thuế thu nhập doanh nghiệp năm mà tổng hợp vào hồ sơ khai quyết toán thuế thu nhập doanh nghiệp khi bàn giao bất động sản đối với từng phần hoặc toàn bộ dự án.”
Tóm lại theo quy định trên:
- Business self-determining số thuế TNDN tạm nộp quý, kể cả phần tạm phân bổ cho địa bàn cấp tỉnh nơi có đơn vị phụ thuộc, địa điểm kinh doanh, bất động sản chuyển nhượng khác nơi đóng trụ sở chính.
- Số đã tạm nộp được trừ vào số phải nộp theo quyết toán thuế năm.
- Doanh nghiệp lập báo cáo tài chính quý thì căn cứ báo cáo tài chính quý. Doanh nghiệp không thuộc diện này thì căn cứ kết quả sản xuất, kinh doanh quý.
- Doanh nghiệp có dự án hạ tầng, nhà để chuyển nhượng hoặc cho thuê mua, có thu tiền ứng trước theo tiến độ thì tạm nộp theo tỷ lệ 1% trên số tiền thu được.
Lưu ý: quy định về thời hạn và nghĩa vụ tạm nộp quý hiện được nêu tại Điều 24 Nghị định 252/2026/NĐ-CP. Doanh nghiệp nên đối chiếu hiệu lực của điểm b khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP với Nghị định 252/2026/NĐ-CP trước khi áp dụng.
Công thức tính thuế TNDN tạm nộp quý 4/2026 là gì?
Doanh nghiệp có thể tự tính thuế TNDN tạm tính dựa trên công thức tại Điều 6 Luật Thuế thu nhập doanh nghiệp 2025:
- Thuế TNDN tạm tính của quý 4/2026 = Thu nhập tính thuế của quý 4/2026 x Thuế suất
Trong đó, theo Điều 7 Luật Thuế thu nhập doanh nghiệp 2025:
- Thu nhập tính thuế của quý = Thu nhập chịu thuế của quý – (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định)
- Taxable income = Doanh thu của quý – Các khoản chi được trừ + Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam)
Thuế suất TNDN theo Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 gồm các mức 20%, 15%, 17%, 50%, 40%… Doanh nghiệp cần xác định đúng mức thuế suất áp dụng cho mình theo Điều 10 trước khi tính.
Với doanh nghiệp đủ điều kiện giảm thuế theo Nghị định 398/2026/NĐ-CP, số tạm nộp thực tế bằng số thuế tạm tính trừ đi số thuế được giảm 30% mà doanh nghiệp tự xác định.
Ví dụ: doanh nghiệp dự kiến doanh thu 8 tỷ đồng tạm nộp quý 4/2026 bao nhiêu?
Công ty TNHH A (ví dụ minh họa) dự kiến doanh thu năm 2026 là 8 tỷ đồng. Quý 4/2026 công ty có doanh thu 2,4 tỷ đồng, chi phí được trừ 2,0 tỷ đồng, không có thu nhập khác, thu nhập miễn thuế hay lỗ kết chuyển. Giả định thuế suất áp dụng là 15%.
| Target | How to calculate | Số tiền (triệu đồng) |
| Thu nhập chịu thuế quý 4 | 2.400 – 2.000 | 400 |
| Thu nhập tính thuế quý 4 | 400 – 0 | 400 |
| Estimated Corporate Income Tax | 400 x 15% | 60 |
| Số thuế được giảm 30% | 60 x 30% | 18 |
| Số thuế tạm nộp quý 4/2026 | 60 – 18 | 42 |
Công ty A nộp 42 triệu đồng chậm nhất ngày 31/01/2027, thay vì 60 triệu đồng. Khoản 18 triệu đồng được giữ lại ngay trong dòng tiền. Mức thuế suất 15% chỉ là giả định minh họa, doanh nghiệp phải xác định mức thực tế theo Điều 10 Luật Thuế TNDN 2025.
Doanh thu thực tế vượt 10 tỷ đồng thì xử lý thế nào?
Khi tổng doanh thu thực tế vượt quá 10 tỷ đồng, doanh nghiệp không còn thuộc diện được giảm và phải nộp đủ số thuế thiếu. Đây là rủi ro lớn nhất của cơ chế tự xác định dựa trên doanh thu dự kiến.
Nghị định 398/2026/NĐ-CP quy định nguyên văn về trường hợp vượt ngưỡng ra sao?
Điểm b khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP quy định:
“b) Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng thì doanh nghiệp thực hiện kê khai, nộp thuế thu nhập doanh nghiệp theo quy định. Doanh nghiệp phải nộp đủ số tiền thuế thiếu so với số phải nộp và việc xử lý tiền chậm nộp thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành một số điều của Luật Quản lý thuế.”
Hai hệ quả doanh nghiệp cần nắm:
- Nộp đủ số thuế thiếu so với số phải nộp, tức phần đã tự giảm 30% khi tạm nộp phải nộp lại.
- Late payment penalty được xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, đã trích dẫn nguyên văn ở phần hạn nộp phía trên.
Ví dụ minh họa: Công ty B dự kiến doanh thu năm 2026 là 9,5 tỷ đồng nên tự giảm 30% khi tạm nộp cả 4 quý. Tháng 12/2026, công ty ký thêm một hợp đồng lớn, doanh thu thực tế cả năm lên 11 tỷ đồng. Khi đó công ty không được giảm thuế năm 2026, phải nộp đủ phần thuế đã tự giảm và xử lý tiền chậm nộp theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Khai bổ sung hoặc bị thanh tra làm tăng số thuế thì phần tăng có được giảm 30% không?
Có, nếu doanh nghiệp vẫn đáp ứng điều kiện được giảm thuế. Điểm c khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP quy định:
“c) Trường hợp doanh nghiệp khai bổ sung hồ sơ khai thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, năm 2027 hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan thuế, cơ quan có thẩm quyền làm tăng số thuế thu nhập doanh nghiệp phải nộp thì số thuế tăng thêm được giảm 30% theo quy định của Nghị định này nếu doanh nghiệp vẫn đáp ứng điều kiện được giảm thuế quy định tại Điều này.”
Ví dụ minh họa: sau kiểm tra, số thuế TNDN năm 2026 của một doanh nghiệp tăng thêm 50 triệu đồng. Doanh thu sau điều chỉnh vẫn không quá 10 tỷ đồng. Phần tăng thêm được giảm 30%, tức 15 triệu đồng, doanh nghiệp nộp thêm 35 triệu đồng. Nếu sau điều chỉnh doanh thu vượt 10 tỷ đồng, doanh nghiệp không còn đáp ứng điều kiện và xử lý theo điểm b nêu trên.
Khai bổ sung làm giảm số thuế phải nộp thì xử lý ra sao?
Điểm d khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP quy định:
“d) Trường hợp doanh nghiệp khai bổ sung hồ sơ khai thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, năm 2027 hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan thuế, cơ quan có thẩm quyền làm giảm số thuế thu nhập doanh nghiệp phải nộp thì điều chỉnh giảm số thuế thu nhập doanh nghiệp được giảm theo quy định của Nghị định này và xử lý số tiền thuế nộp thừa (nếu có) theo quy định của pháp luật về quản lý thuế.”
Ngắn gọn: số thuế phải nộp giảm thì số thuế được giảm 30% cũng điều chỉnh giảm tương ứng. Số tiền nộp thừa (nếu có) được xử lý theo pháp luật về quản lý thuế.
Chuyên gia MAN lưu ý những rủi ro nào khi giảm 30% ngay lúc tạm nộp?
Cơ chế tự xác định giúp doanh nghiệp chủ động, nhưng cũng chuyển toàn bộ trách nhiệm về phía doanh nghiệp. Theo góc nhìn từ MAN – Master Accountant Network, phần lớn tax risk trong trường hợp này không nằm ở công thức tính, mà nằm ở khâu dự báo doanh thu và lưu hồ sơ. Dưới đây là năm tình huống mà đội ngũ chuyên gia trên 30 năm kinh nghiệm của chúng tôi thường xuyên gặp.
Rủi ro 1: Vì sao dự báo doanh thu cả năm hay sai ở quý 4?
Quý 4 thường tập trung nhiều hợp đồng nghiệm thu, giao hàng và xuất hóa đơn cuối năm. Doanh nghiệp chốt dự báo từ tháng 10 rất dễ bỏ sót các khoản doanh thu phát sinh trong tháng 12.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng doanh nghiệp có doanh thu đã ghi nhận từ 8 tỷ đồng trở lên cần rà soát kỹ trước khi tự giảm. Cách làm thực tế:
- Lập danh sách hợp đồng đã ký nhưng chưa xuất hóa đơn tại ngày 31/12/2026.
- Đối chiếu doanh thu trên sổ kế toán với doanh thu trên hóa đơn đầu ra.
- Chỉ tự giảm khi doanh thu cả năm đã khá rõ, vì hạn tạm nộp quý 4 là ngày 31/01/2027, sau khi năm tài chính đã kết thúc.
Rủi ro 2: Hiểu sai ngưỡng “không quá 10 tỷ” dẫn đến hậu quả gì?
Khi hiểu nhầm là “dưới 10 tỷ”, doanh nghiệp có doanh thu đúng 10 tỷ đồng có thể bỏ lỡ quyền được giảm. Chiều ngược lại nguy hiểm hơn: doanh nghiệp chỉ vượt ngưỡng vài triệu đồng nhưng vẫn tự giảm. Khi đó toàn bộ phần đã giảm phải nộp lại kèm tiền chậm nộp.
Rủi ro 3: Đã giảm 30% có còn phải lo ngưỡng 80% không?
Có. Quy định 80% tại điểm a khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP vẫn áp dụng song song. Nhiều kế toán tập trung tính số được giảm mà quên kiểm tra tổng số đã tạm nộp của 04 quý so với số phải nộp theo quyết toán năm.
Kinh nghiệm từ MAN: trước khi nộp quý 4, hãy ước tính số thuế phải nộp theo quyết toán năm 2026, nhân với 80%, rồi trừ đi số đã tạm nộp ba quý đầu. Kết quả là mức tối thiểu quý 4 cần nộp để không phát sinh tiền chậm nộp.
Rủi ro 4: Văn bản dẫn chiếu chồng chéo ảnh hưởng thế nào?
Các quy định về tạm nộp quý hiện được nêu ở cả Điều 24 Nghị định 252/2026/NĐ-CP và điểm b khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP (được sửa đổi bởi Nghị định 91/2022/NĐ-CP). Cách diễn đạt về mốc tính tiền chậm nộp giữa hai văn bản không hoàn toàn giống nhau.
Trong các cuộc audit và rà soát thuế, MAN luôn đối chiếu hiệu lực từng điều khoản trước khi áp dụng. Doanh nghiệp không nên dựa vào một bài viết tóm tắt duy nhất, kể cả bài viết này.
Rủi ro 5: Doanh nghiệp cần lưu những hồ sơ gì để giải trình khi bị kiểm tra?
Vì số giảm do doanh nghiệp tự xác định, cơ quan thuế sẽ yêu cầu chứng minh căn cứ khi kiểm tra. Doanh nghiệp nên lưu:
- Bảng dự báo doanh thu năm 2026 có ngày lập và người phê duyệt.
- Bảng tính số thuế tạm nộp từng quý, thể hiện rõ số được giảm 30%.
- Báo cáo tài chính quý hoặc báo cáo kết quả kinh doanh quý làm căn cứ tính.
Giải pháp từ MAN – Master Accountant Network là thiết lập bộ hồ sơ này ngay từ quý đầu tiên áp dụng giảm thuế. Đây cũng là nền tảng để Optimizing tax costs in Vietnam một cách hợp pháp, thay vì chạy theo hạn nộp cuối năm.
Conclude
Với câu hỏi khi nộp thuế TNDN tạm nộp quý 4 2026 có được áp dụng giảm 30% thuế TNDN luôn không, câu trả lời là có. Doanh nghiệp, tổ chức dự kiến doanh thu năm 2026 không quá 10 tỷ đồng được tự xác định số thuế được giảm ngay khi tạm nộp, hạn chậm nhất ngày 31/01/2027. Đi kèm quyền lợi là trách nhiệm: dự báo doanh thu có căn cứ, đảm bảo ngưỡng tạm nộp 80% và sẵn sàng nộp đủ số thiếu nếu doanh thu thực tế vượt 10 tỷ đồng.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về giảm 30% thuế TNDN khi tạm nộp quý 4/2026
Những câu hỏi dưới đây được tổng hợp từ thắc mắc phổ biến của kế toán và chủ doanh nghiệp xoay quanh vấn đề khi nộp thuế TNDN tạm nộp quý 4 2026 có được áp dụng giảm 30% thuế TNDN luôn không.
Doanh nghiệp có phải nộp hồ sơ xin giảm thuế khi tạm nộp quý 4/2026 không?
Theo điểm a khoản 4 Điều 3 Nghị định 398/2026/NĐ-CP, doanh nghiệp self-determining số thuế được giảm khi tạm nộp thuế TNDN hằng quý. Phần văn bản được trích dẫn không đặt ra thủ tục xin phép riêng.
Hạn tạm nộp thuế TNDN quý 4/2026 là ngày nào?
Chậm nhất ngày 31/01/2027, theo khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP. Ngày này rơi vào Chủ nhật, doanh nghiệp nên nộp sớm.
Doanh thu năm 2026 đúng 10 tỷ đồng có được giảm 30% không?
Có. Nghị định dùng cụm từ “không quá 10 tỷ đồng”. Chỉ khi tổng doanh thu thực tế vượt quá 10 tỷ đồng thì mới không được giảm.
Đã tự giảm 30% mà cuối năm doanh thu vượt 10 tỷ đồng thì sao?
Doanh nghiệp kê khai, nộp thuế theo quy định, phải nộp đủ số tiền thuế thiếu so với số phải nộp. Tiền chậm nộp được xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Năm 2027 doanh nghiệp có tiếp tục được giảm 30% không?
Có, nếu doanh thu năm 2027 không quá 10 tỷ đồng. Nghị định 398/2026/NĐ-CP áp dụng cho kỳ tính thuế năm 2026 và năm 2027, xét doanh thu riêng của từng năm.