
Hướng dẫn lập mẫu 05-3/BK-QTT-TNCN là nội dung mà mọi kế toán tiền lương cần nắm trước kỳ quyết toán thuế thu nhập cá nhân năm 2026, kỳ quyết toán đầu tiên áp dụng trọn bộ hệ thống văn bản mới. Từ ngày 01/7/2026, Circular 89/2026/TT-BTC thay thế Circular 80/2021/TT-BTC và ban hành lại toàn bộ biểu mẫu khai thuế, trong đó có bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh. Cùng thời điểm, Decree 253/2026/ND-CP và Thông tư 87/2026/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân số 109/2025/QH15 cũng có hiệu lực.
Áp lực thực tế đến từ con số. Theo Nghị quyết 110/2025/UBTVQH15, mỗi người phụ thuộc được giảm trừ 6,2 triệu đồng/tháng, tức 74,4 triệu đồng/năm, tăng khoảng 40,9% so với mức 4,4 triệu đồng trước đây. Một dòng kê khai sai trên bảng kê vì thế kéo theo sai lệch lớn hơn về số thuế phải nộp. Bài viết dưới đây đi từ căn cứ pháp lý, cách ghi từng chỉ tiêu đến các rủi ro mà đội ngũ MAN – Master Accountant Network thường gặp khi rà soát hồ sơ quyết toán cho doanh nghiệp.
Tóm tắt trọng tâm về hướng dẫn mẫu 05-3/BK-QTT-TNCN
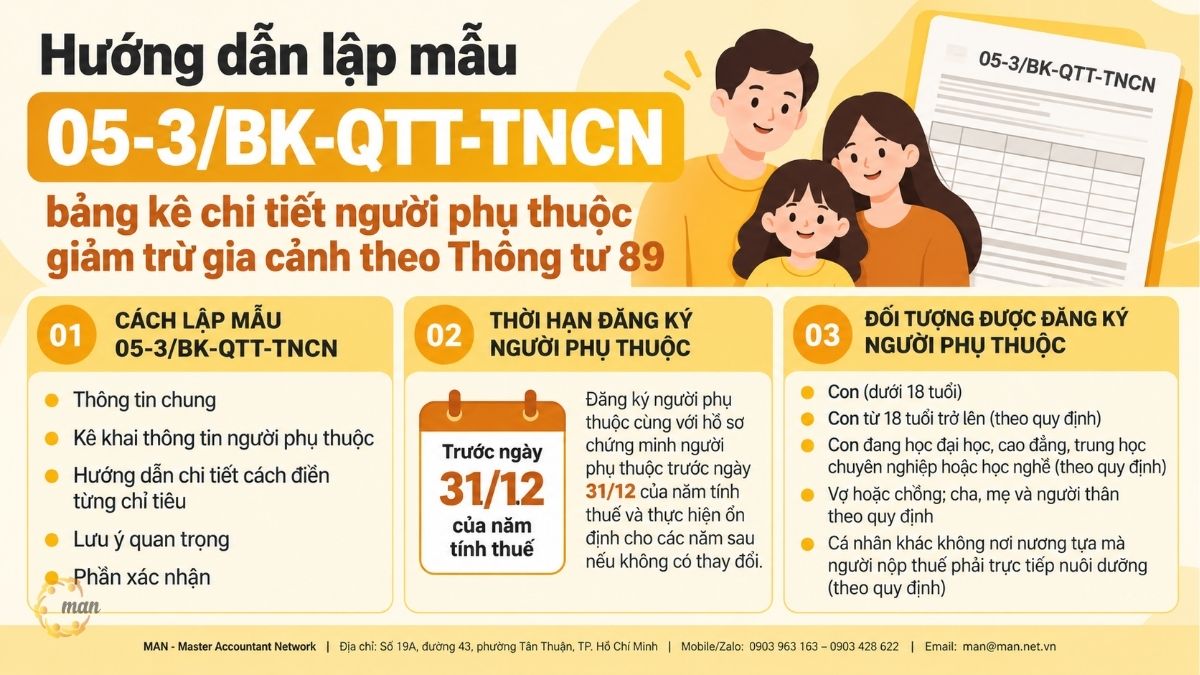
- Mẫu 05-3/BK-QTT-TNCN là bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh, ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC, nộp kèm tờ khai quyết toán thuế TNCN mẫu 05/QTT-TNCN.
- Dùng để: liệt kê từng người phụ thuộc của từng người lao động, làm căn cứ để cơ quan thuế đối chiếu khoản giảm trừ 6,2 triệu đồng/tháng/người phụ thuộc.
- Áp dụng cho: tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có người lao động đăng ký giảm trừ gia cảnh cho người phụ thuộc.
- Khi nào cần: khi quyết toán thuế TNCN năm; kỳ tính thuế 2026 nộp chậm nhất ngày cuối cùng của tháng thứ ba kể từ khi kết thúc năm dương lịch, tức ngày 31/3/2027.
Mẫu 05-3/BK-QTT-TNCN là gì theo quy định hiện hành?
Mẫu 05-3/BK-QTT-TNCN là phụ lục “Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh” do tổ chức trả thu nhập lập khi quyết toán thuế TNCN thay cho người lao động. Mẫu mới nhất được ban hành kèm theo Phụ lục I Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính, có hiệu lực từ ngày 01/7/2026.
Nói ngắn gọn, tờ khai 05/QTT-TNCN cho biết tổng số giảm trừ. Bảng kê 05-3 cho biết giảm trừ đó thuộc về ai, cho người phụ thuộc nào, trong bao nhiêu tháng.
Mẫu 05-3/BK-QTT-TNCN gồm những phần nào?
Theo cấu trúc mẫu ban hành kèm Thông tư 89/2026/TT-BTC, bảng kê có ba phần:
- Phần I – Thông tin chung: chỉ tiêu [01] đến [05], gồm kỳ tính thuế, lần khai, tên và mã số thuế của tổ chức trả thu nhập.
- Phần II – Thông tin người phụ thuộc: chỉ tiêu [06] đến [16], gồm thông tin người lao động, người phụ thuộc, giấy tờ, quan hệ và thời gian giảm trừ.
- Phần III – Xác nhận: ký tên và ghi rõ họ tên.
Mẫu mới khác gì so với mẫu theo Thông tư 80/2021/TT-BTC?
Điểm đáng chú ý nhất nằm ở chỉ tiêu [12]. Mẫu mới thể hiện rõ loại giấy tờ dùng để xác định người phụ thuộc chưa có mã số thuế: số định danh cá nhân (ĐDCN), Hộ chiếu hoặc Giấy khai sinh (GKS). Kế toán cần cập nhật biểu mẫu trên phần mềm trước khi lập hồ sơ, vì mẫu cũ không còn cột phân loại giấy tờ này.
Vì sao bảng kê người phụ thuộc quan trọng trong quản trị thuế và kiểm toán?
Bảng kê 05-3 là nơi cơ quan thuế nhìn thấy chi tiết nhất về khoản giảm trừ gia cảnh. Sai ở đây không chỉ là sai một con số, mà là sai căn cứ tính thuế của từng người lao động.
- Với cơ quan thuế: bảng kê là dữ liệu để đối chiếu mã số thuế, giấy tờ và thời gian giảm trừ, phát hiện người phụ thuộc bị tính trùng ở hai người nộp thuế.
- Với doanh nghiệp: bảng kê thể hiện việc tổ chức trả thu nhập đã khấu trừ thuế đúng. Khai sai dẫn tới khai bổ sung, truy thu và tiền chậm nộp.
- Với kiểm toán: bảng kê là điểm nối giữa bảng lương, hồ sơ đăng ký người phụ thuộc và tờ khai quyết toán. Kiểm toán viên thường chọn mẫu từ đây để kiểm tra chi phí lương và nghĩa vụ thuế TNCN.
- Với người lao động: bảng kê quyết định họ được giảm trừ bao nhiêu tháng. Mỗi tháng thiếu là 6,2 triệu đồng thu nhập tính thuế bị đội lên.
Theo góc nhìn từ MAN – Master Accountant Network, đây là phụ lục ngắn nhưng có tần suất sai sót cao, vì dữ liệu nằm rải rác ở bộ phận nhân sự, kế toán và chính người lao động.
Ai phải lập mẫu 05-3/BK-QTT-TNCN và người phụ thuộc gồm những ai?
Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công phải lập bảng kê khi quyết toán thuế TNCN thay cho người lao động có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Mỗi người phụ thuộc chiếm một dòng trên bảng kê.
Việc tổ chức trả thu nhập quyết toán thay cho người lao động dựa trên khoản 2 Điều 51 Nghị định 253/2026/NĐ-CP:
2. Trừ trường hợp quy định tại khoản 3 Điều này, người nộp thuế được ủy quyền cho tổ chức chi trả thu nhập quyết toán thuế thay trong trường hợp sau, kể cả trường hợp không làm việc đủ 12 tháng trong năm.
a) Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế, kể cả trường hợp người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống;
b) Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế và có nguồn thu nhập khác đã thực hiện khấu trừ thuế quy định tại điểm b khoản 1 Điều này.
Khoản 3 Điều 51 là ngoại lệ: người lao động đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo, hoặc có khoản giảm trừ theo Điều 49 (như chi y tế, giáo dục) mà muốn trừ trước khi tính thuế, thì phải tự quyết toán. Người phụ thuộc của những người này không nằm trên bảng kê 05-3 của doanh nghiệp.
Người phụ thuộc được xác định theo căn cứ nào?
Khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP quy định nguyên văn như sau:
2. Đối tượng và căn cứ xác định người phụ thuộc mà người nộp thuế có trách nhiệm nuôi dưỡng như sau:
a) Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) dưới 18 tuổi;
b) Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) từ 18 tuổi trở lên trong các trường hợp sau: người mất năng lực hành vi dân sự; người khuyết tật; người không có khả năng lao động;
c) Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12), không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức thu nhập quy định do Bộ trưởng Bộ Tài chính quy định;
d) Vợ hoặc chồng của người nộp thuế; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi theo quy định của pháp luật, cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng) của người nộp thuế;
đ) Cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng, bao gồm anh ruột, chị ruột, em ruột của người nộp thuế; ông nội, bà nội, ông ngoại, bà ngoại của người nộp thuế; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế; cháu ruột của người nộp thuế; người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Người phụ thuộc quy định tại điểm này là cá nhân đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định tại các Điều 104, 105 và 106 của Luật Hôn nhân và gia đình và pháp luật liên quan khác.
Điểm a, b, c áp dụng cho con. Điểm d, đ áp dụng cho vợ, chồng, cha mẹ và người thân khác, đồng thời phải đáp ứng điều kiện tại khoản 3 Điều 47 dưới đây. Khoản 5 cùng Điều quy định người nộp thuế tự đăng ký số lượng người phụ thuộc kèm giấy tờ hợp pháp và tự chịu trách nhiệm trước pháp luật về tính chính xác của việc đăng ký, thu nhập của người phụ thuộc.
Điều kiện về khả năng lao động và thu nhập là gì?
Với nhóm điểm d và điểm đ, khoản 3 và khoản 4 Điều 47 Nghị định 253/2026/NĐ-CP quy định:
3. Cá nhân được tính là người phụ thuộc theo hướng dẫn tại điểm d và điểm đ khoản 2 Điều này phải đáp ứng các điều kiện sau:
a) Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau: Không có khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức theo quy định của Bộ trưởng Bộ Tài chính;
b) Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức theo quy định của Bộ trưởng Bộ Tài chính.
4. Người không có khả năng lao động quy định tại Điều này là người có tỷ lệ suy giảm khả năng lao động từ 81% trở lên xác định theo quy định của pháp luật.
Mức thu nhập được Bộ Tài chính cụ thể hóa tại khoản 1 Điều 3 Thông tư 87/2026/TT-BTC:
-
Mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập của người phụ thuộc quy định tại điểm b khoản 4 Điều 10 của Luật Thuế thu nhập cá nhân và điểm c khoản 2, điểm a và điểm b khoản 3 Điều 47 của Nghị định số 253/2026/NĐ-CP không vượt quá 03 triệu đồng.
Khoản 2 cùng Điều 3 giao trách nhiệm cho người nộp thuế tự xác định và kê khai trung thực thu nhập của người phụ thuộc. Nếu cơ quan thuế phát hiện kê khai không đúng, người nộp thuế bị xử lý theo quy định của pháp luật.
Khi nào phải lập bảng kê và đăng ký người phụ thuộc đến hạn nào?
Bảng kê được lập cùng hồ sơ personal income tax settlement năm. Nhưng dữ liệu trên bảng kê phụ thuộc vào việc người lao động đã đăng ký người phụ thuộc đúng hạn hay chưa.
Nguyên tắc giảm trừ cho người phụ thuộc theo Nghị định 253/2026/NĐ-CP
Khoản 2 Điều 48 Decree 253/2026/ND-CP quy định nguyên văn:
2. Giảm trừ gia cảnh cho người phụ thuộc
a) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và đăng ký người phụ thuộc. Thời hạn đăng ký người phụ thuộc cùng với hồ sơ chứng minh người phụ thuộc trước ngày 31 tháng 12 của năm tính thuế và thực hiện ổn định cho các năm sau nếu không có thay đổi.
Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng;
b) Khi người nộp thuế đăng ký giảm trừ cho người phụ thuộc sẽ được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký người phụ thuộc (được tính đủ theo tháng).
Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế trong năm tính thuế. Trường hợp có thay đổi về thỏa thuận thì việc thay đổi áp dụng cho kỳ tính thuế tiếp theo;
c) Trường hợp người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công thì được lựa chọn nơi đăng ký giảm trừ gia cảnh cho người phụ thuộc và phải đảm bảo mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế.
Các mốc thời gian cần nhớ cho kỳ tính thuế 2026
Theo các chuyên gia tại MAN với 30 năm kinh nghiệm, mốc 31/12 mới là mốc quyết định chất lượng bảng kê. Hồ sơ người phụ thuộc thiếu sót sau ngày này thường không còn thời gian bổ sung trước khi chốt quyết toán.
| Mốc | Content | Base |
| 01/01/2026 | Mức giảm trừ người phụ thuộc 6,2 triệu đồng/tháng bắt đầu áp dụng cho kỳ tính thuế 2026 | Resolution 110/2025/UBTVQH15 |
| 01/7/2026 | Mẫu 05-3/BK-QTT-TNCN theo Phụ lục I Thông tư 89/2026/TT-BTC có hiệu lực | Circular 89/2026/TT-BTC |
| Before December 31, 2026 | Hạn đăng ký người phụ thuộc cùng hồ sơ chứng minh cho năm tính thuế 2026 | Điểm a khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP |
| 31/3/2027 | Hạn nộp hồ sơ quyết toán thuế TNCN năm 2026 của tổ chức trả thu nhập (ngày cuối cùng của tháng thứ ba kể từ khi kết thúc năm dương lịch) | Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP |
Hướng dẫn lập mẫu 05-3/BK-QTT-TNCN chi tiết từng chỉ tiêu
Phần này đi lần lượt 16 chỉ tiêu trên bảng kê. Mỗi chỉ tiêu kèm một lưu ý thực tế từ quá trình rà soát hồ sơ của MAN.
Phần I: Thông tin chung, chỉ tiêu [01] đến [05]
| Target | Cách ghi | Note the facts |
| [01] Kỳ tính thuế | Năm của kỳ quyết toán thuế TNCN; quyết toán theo năm thì ghi năm dương lịch | Quyết toán năm 2026 ghi “2026”, không ghi năm nộp hồ sơ |
| [02] Lần đầu | Đánh dấu “X” nếu khai bảng kê lần đầu | Chỉ chọn một trong hai ô [02] hoặc [03] |
| [03] Bổ sung lần thứ | Ghi số thứ tự lần khai bổ sung: 1, 2, 3… | Bảng kê bổ sung phải khớp với tờ khai 05/QTT-TNCN bổ sung cùng lần |
| [04] Tên người nộp thuế | Tên đầy đủ của tổ chức, cá nhân trả thu nhập theo Quyết định thành lập, Giấy chứng nhận đăng ký doanh nghiệp, Giấy chứng nhận đăng ký thuế hoặc giấy tờ tương ứng | “Người nộp thuế” ở đây là đơn vị trả thu nhập, không phải người lao động |
| [05] Mã số thuế | Mã số thuế của tổ chức, cá nhân trả thu nhập | Ghi trùng khớp với mã số thuế trên tờ khai 05/QTT-TNCN đi kèm |
Phần II: Thông tin người lao động và người phụ thuộc, chỉ tiêu [06] đến [11]
- [06] Số thứ tự: đánh số liên tục 1, 2, 3… cho từng người phụ thuộc. Một người lao động có ba người phụ thuộc thì chiếm ba dòng.
- [07] Họ và tên người lao động: ghi đầy đủ họ tên người lao động tại tổ chức trả thu nhập có đăng ký giảm trừ cho người phụ thuộc.
- [08] MST của người lao động: ghi đúng mã số thuế theo thông tin đăng ký thuế. Từ khi mã định danh cá nhân được dùng thay mã số thuế cá nhân, kế toán nên đối chiếu lại với dữ liệu trên hệ thống thuế.
- [09] Họ và tên người phụ thuộc: ghi theo hồ sơ đăng ký và giấy tờ chứng minh. Không viết tắt, không bỏ dấu.
- [10] Ngày sinh người phụ thuộc: ghi đủ ngày, tháng, năm theo giấy tờ có thông tin ngày sinh. Đây là dữ liệu để xác định con dưới 18 tuổi hay từ 18 tuổi trở lên.
- [11] MST của người phụ thuộc: ghi mã số thuế do cơ quan thuế cấp. Nếu người phụ thuộc chưa có mã số thuế thì bỏ trống và khai thông tin tại chỉ tiêu [12] theo ghi chú trên mẫu.
Phần II (tiếp): Giấy tờ, quan hệ và thời gian giảm trừ, chỉ tiêu [12] đến [16]
- [12] Loại giấy tờ: ghi loại giấy tờ dùng để xác định người phụ thuộc, gồm số định danh cá nhân (ĐDCN), Hộ chiếu hoặc Giấy khai sinh (GKS), tùy trường hợp. Đây là điểm mới của mẫu theo Thông tư 89/2026/TT-BTC.
- [13] Số giấy tờ: ghi đầy đủ số của giấy tờ đã chọn ở [12]. Chọn ĐDCN thì ghi số định danh cá nhân; chọn GKS thì ghi số Giấy khai sinh.
- [14] Quan hệ với người nộp thuế: ghi rõ quan hệ như con, cha, mẹ… Quan hệ phải khớp với nhóm đối tượng tại khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP.
- [15] Từ tháng: tháng bắt đầu tính giảm trừ trong năm tính thuế, theo thời gian thực tế phát sinh nghĩa vụ nuôi dưỡng và đăng ký giảm trừ.
- [16] Đến tháng: tháng kết thúc tính giảm trừ trong năm tính thuế theo thực tế phát sinh. Nếu người phụ thuộc được giảm trừ trong toàn bộ thời gian còn lại của năm, kê khai tương ứng với thời gian thực tế được tính giảm trừ.
Phần III: Xác nhận
Người đại diện của tổ chức trả thu nhập ký tên và ghi rõ họ tên. Với hồ sơ nộp điện tử, bảng kê được ký số cùng tờ khai 05/QTT-TNCN.
Ví dụ một dòng kê khai hoàn chỉnh
Anh Nguyễn Văn A (MST cá nhân 8xxxxxxxxx) đăng ký con gái Nguyễn Thị B, sinh ngày 15/6/2026. Bé B chưa có mã số thuế. Dòng kê khai trên bảng kê như sau:
| [06] | [07] | [09] | [10] | [11] | [12] | [13] | [14] | [15] | [16] |
| 1 | Nguyen Van A | Nguyễn Thị B | 15/06/2026 | Để trống | GKS hoặc ĐDCN | Số giấy tờ tương ứng | Con | 06/2026 | 12/2026 |
Với 7 tháng giảm trừ, anh A được trừ 7 × 6,2 = 43,4 triệu đồng khi tính thu nhập tính thuế năm 2026. Nếu kế toán ghi nhầm [15] là 01/2026, khoản giảm trừ bị khai thừa 5 × 6,2 = 31 triệu đồng.
Những văn bản pháp luật nào điều chỉnh mẫu 05-3/BK-QTT-TNCN?
Từ ngày 01/7/2026, hệ thống văn bản về thuế TNCN và quản lý thuế được thay mới gần như toàn bộ. Bảng dưới đây tổng hợp các văn bản kế toán cần đối chiếu khi lập bảng kê.
| Document | Date of issuance / effective date | Related content |
| Luật Thuế thu nhập cá nhân số 109/2025/QH15 (sửa đổi, bổ sung bởi Luật số 09/2026/QH16) | Ban hành 10/12/2025 | Luật gốc về thuế TNCN, bao gồm chế định giảm trừ gia cảnh |
| Law on Tax Administration No. 108/2025/QH15 | Áp dụng từ 01/7/2026 | Thủ tục khai, nộp, quyết toán thuế |
| Resolution 110/2025/UBTVQH15 | Ban hành 17/10/2025, hiệu lực 01/01/2026, áp dụng từ kỳ tính thuế 2026 | Mức giảm trừ 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc; thay thế Nghị quyết 954/2020/UBTVQH14 |
| Decree 252/2026/ND-CP | Hiệu lực 01/7/2026 | Hướng dẫn Luật Quản lý thuế, trong đó có thời hạn nộp hồ sơ quyết toán |
| Decree 253/2026/ND-CP | Ban hành 30/6/2026, hiệu lực 01/7/2026 | Điều 47: đối tượng, điều kiện người phụ thuộc; Điều 48: nguyên tắc giảm trừ gia cảnh; thay thế Nghị định 65/2013/NĐ-CP |
| Circular 87/2026/TT-BTC | Ban hành 30/6/2026, hiệu lực 01/7/2026 | Ngưỡng thu nhập người phụ thuộc không quá 03 triệu đồng/tháng; hồ sơ chứng minh người phụ thuộc; thay thế Thông tư 111/2013/TT-BTC |
| Circular 89/2026/TT-BTC | Ban hành 30/6/2026, hiệu lực 01/7/2026 | Phụ lục I ban hành mẫu 05/QTT-TNCN và phụ lục 05-3/BK-QTT-TNCN; thay thế Thông tư 80/2021/TT-BTC |
| Công văn 7167/CT-QLNT năm 2026 | Cục Thuế ban hành năm 2026 | Hướng dẫn điều kiện xác định người phụ thuộc: con khuyết tật từ 18 tuổi trở lên được tính là người phụ thuộc; nhóm điểm d, đ trong độ tuổi lao động phải có tỷ lệ suy giảm khả năng lao động từ 81% trở lên và thu nhập không vượt mức quy định |
Lưu ý chuyển tiếp: theo Circular 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế trước ngày 01/7/2026 thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư có hiệu lực. Mẫu hiện hành là mẫu ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC; với quyết toán năm 2026, doanh nghiệp nên theo dõi thêm hướng dẫn của cơ quan thuế quản lý về mẫu biểu áp dụng.
Doanh nghiệp thường xử lý bảng kê người phụ thuộc ra sao? Case study minh họa
Tình huống dưới đây là ví dụ minh họa, được xây dựng từ những lỗi lặp lại nhiều lần trong các hồ sơ quyết toán mà đội ngũ MAN đã rà soát. Tên doanh nghiệp và số liệu đã được thay đổi.
Background
Công ty TNHH Z sản xuất bao bì tại Đồng Nai, có 640 lao động. Trong đó 410 người ủy quyền cho công ty quyết toán thuế TNCN năm 2026, với tổng cộng 352 người phụ thuộc đã đăng ký. Tháng 10/2026, công ty rà soát trước để chuẩn bị bảng kê 05-3.
Phát hiện khi đối chiếu
| Lỗi phát hiện | Số trường hợp | Giảm trừ bị khai sai (triệu đồng/năm) |
| Cùng một người phụ thuộc được cả vợ và chồng đăng ký (hai vợ chồng cùng làm tại công ty) | 14 | 14 × 12 × 6,2 = 1.041,6 |
| [15] “Từ tháng” ghi 01/2026 cho con sinh trong năm, chênh bình quân 5 tháng | 9 | 9 × 5 × 6,2 = 279 |
| Cha mẹ trong độ tuổi lao động, chưa có xác định suy giảm khả năng lao động từ 81% | 6 | 6 × 12 × 6,2 = 446,4 |
| Người phụ thuộc chưa có MST, thiếu thông tin [12] và [13] | 23 | Chưa sai số tiền, nhưng có rủi ro bị loại khi đối chiếu |
| Tổng giảm trừ có nguy cơ bị loại | 29 | 1.767 |
How to handle it
- Trường hợp trùng: theo điểm b khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP, hai vợ chồng tự thỏa thuận chọn một người đăng ký. Kế toán lập biên bản thỏa thuận và loại dòng trùng khỏi bảng kê.
- Sai tháng bắt đầu: điều chỉnh [15] về tháng phát sinh nghĩa vụ nuôi dưỡng, tức tháng sinh của con, đối chiếu với Giấy khai sinh.
- Cha mẹ trong độ tuổi lao động: yêu cầu bổ sung giấy tờ xác định tỷ lệ suy giảm khả năng lao động. Trường hợp không đáp ứng thì dừng giảm trừ, đúng hướng dẫn tại Công văn 7167/CT-QLNT.
- Thiếu giấy tờ: thu thập số định danh cá nhân hoặc Giấy khai sinh, hoàn thiện [12], [13] trước ngày 31/12/2026.
Result
Công ty loại bỏ 1.767 triệu đồng giảm trừ không đủ căn cứ trước khi nộp hồ sơ, thay vì để cơ quan thuế phát hiện khi kiểm tra. Khoản thuế khấu trừ còn thiếu được thu bổ sung ngay trong các kỳ lương cuối năm, nên không phát sinh tiền chậm nộp. Người lao động cũng biết trước số thuế phải nộp thêm, tránh tranh chấp nội bộ vào tháng 3/2027.
Nhận định chuyên gia: doanh nghiệp Việt thường gặp rủi ro gì khi lập bảng kê?
Các chuyên gia tại MAN với 30 năm kinh nghiệm kiểm toán và tư vấn thuế lưu ý rằng bảng kê 05-3 hiếm khi sai vì kế toán không biết cách ghi. Nó sai vì dữ liệu đầu vào không được kiểm soát suốt năm. Dưới đây là năm rủi ro chúng tôi gặp nhiều nhất và cách xử lý.
Rủi ro 1: Người phụ thuộc bị tính trùng
Vợ chồng cùng đăng ký một con, hoặc người lao động làm hai nơi và đăng ký ở cả hai. Điểm b và điểm c khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP đều yêu cầu mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế. Cách xử lý: yêu cầu người lao động cam kết bằng văn bản về việc không đăng ký ở nơi khác, kèm thông tin người còn lại nếu cùng có nghĩa vụ nuôi dưỡng.
Rủi ro 2: Hồ sơ người phụ thuộc nộp sát ngày 31/12
Hạn đăng ký là trước ngày 31/12 của năm tính thuế. Hồ sơ dồn vào tuần cuối năm thường thiếu giấy tờ chứng minh. Cách xử lý: chốt hạn nội bộ sớm hơn, ví dụ ngày 30/11, để còn thời gian bổ sung.
Rủi ro 3: Cha mẹ, anh chị em trong độ tuổi lao động
Nhiều doanh nghiệp vẫn tính giảm trừ cho cha mẹ chưa đến tuổi nghỉ hưu chỉ vì họ “không có thu nhập”. Theo khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP và Công văn 7167/CT-QLNT, người trong độ tuổi lao động thuộc điểm d, đ phải đồng thời không có khả năng lao động (suy giảm từ 81%) và đáp ứng ngưỡng thu nhập. Thiếu một trong hai điều kiện là không đủ căn cứ.
Rủi ro 4: Không theo dõi biến động trong năm
Người phụ thuộc có thể phát sinh thu nhập vượt 03 triệu đồng/tháng bình quân, hoặc thay đổi người đăng ký. Bảng kê lập một lần vào cuối năm sẽ bỏ sót những thay đổi này. Cách xử lý: rà soát định kỳ theo quý, gắn với kỳ khai thuế TNCN theo quý từ ngày 01/7/2026.
Rủi ro 5: Phần mềm kế toán chưa cập nhật mẫu mới
Mẫu theo Thông tư 89/2026/TT-BTC có cấu trúc chỉ tiêu [12] và [13] khác mẫu cũ. Kết xuất từ phần mềm chưa cập nhật dễ gây lệch cột. Cách xử lý: kiểm tra phiên bản phần mềm và chạy thử một bảng kê mẫu trước kỳ quyết toán.
Giải pháp từ MAN – Master Accountant Network là đưa việc rà soát người phụ thuộc vào quy trình kiểm soát nội bộ về tiền lương, thay vì xem đây là việc của riêng tháng 3. Theo góc nhìn từ MAN, đây là cách quản trị rủi ro thuế ít tốn kém nhất, vì chi phí sửa sai trước khi nộp luôn thấp hơn chi phí giải trình khi bị kiểm tra.
Conclude
Hướng dẫn lập mẫu 05-3/BK-QTT-TNCN không chỉ là chuyện điền đủ 16 chỉ tiêu. Bảng kê này nối liền hồ sơ đăng ký người phụ thuộc, bảng lương và tờ khai quyết toán, nơi mỗi dòng kê khai tương ứng 6,2 triệu đồng giảm trừ mỗi tháng. Doanh nghiệp nắm vững Nghị định 253/2026/NĐ-CP, Thông tư 87/2026/TT-BTC và mẫu mới theo Thông tư 89/2026/TT-BTC sẽ quyết toán năm 2026 nhanh hơn, ít phải khai bổ sung hơn.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về hướng dẫn mẫu 05-3/BK-QTT-TNCN
Doanh nghiệp không có người lao động nào đăng ký người phụ thuộc có phải nộp mẫu 05-3 không?
Bảng kê dùng để kê chi tiết người phụ thuộc. Nếu không có người lao động nào đăng ký giảm trừ cho người phụ thuộc thì không có dữ liệu để kê trên phụ lục này. Doanh nghiệp vẫn nộp tờ khai 05/QTT-TNCN và các phụ lục khác theo đúng phát sinh.
Người phụ thuộc chưa có mã số thuế thì ghi thế nào?
Bỏ trống chỉ tiêu [11]. Khai loại giấy tờ tại [12] (số định danh cá nhân, Hộ chiếu hoặc Giấy khai sinh) và ghi số giấy tờ tương ứng tại [13].
Người lao động đăng ký người phụ thuộc vào tháng 11/2026 có được giảm trừ từ đầu năm không?
Điểm a khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP cho phép tính giảm trừ kể từ tháng phát sinh nghĩa vụ nuôi dưỡng nếu trong năm chưa tính giảm trừ cho người phụ thuộc đó. Chỉ tiêu [15] ghi theo tháng phát sinh nghĩa vụ nuôi dưỡng thực tế, với điều kiện hồ sơ đăng ký và chứng minh được nộp trước ngày 31/12/2026.
Phát hiện sai sót sau khi đã nộp bảng kê thì xử lý ra sao?
Lập bảng kê bổ sung, đánh dấu tại chỉ tiêu [03] với số thứ tự lần bổ sung (1, 2, 3…). Bảng kê bổ sung đi cùng tờ khai 05/QTT-TNCN bổ sung tương ứng.
Cha mẹ đã nghỉ hưu có lương hưu thì có được đăng ký là người phụ thuộc không?
Cha mẹ đã qua độ tuổi lao động thuộc điểm b khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP: phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức Bộ trưởng Bộ Tài chính quy định, hiện là 03 triệu đồng theo khoản 1 Điều 3 Thông tư 87/2026/TT-BTC. Việc lương hưu có được tính vào “tất cả các nguồn thu nhập” hay không nên đối chiếu thêm hướng dẫn của cơ quan thuế quản lý trước khi đăng ký, vì người nộp thuế tự chịu trách nhiệm về thu nhập của người phụ thuộc theo khoản 5 Điều 47.