
Hợp đồng với nhà thầu nước ngoài không bao gồm thuế GTGT, thuế TNDN thì tính thuế nhà thầu thế nào là câu hỏi mà rất nhiều kế toán doanh nghiệp đặt ra khi ký hợp đồng theo giá Net. Bên nước ngoài muốn nhận đủ số tiền ghi trên hợp đồng. Bên Việt Nam lại là bên khấu trừ, kê khai và nộp thay thuế. Nếu lấy nhầm giá trị hợp đồng làm doanh thu tính thuế, số thuế nộp sẽ thiếu ngay từ đầu.
Hiện nay, cách xác định thuế nhà thầu được hướng dẫn bởi Circular 20/2026/TT-BTC (thuế TNDN, theo Nghị định 320/2025/NĐ-CP), Circular 69/2025/TT-BTC (thuế GTGT) và Decree 181/2025/ND-CP. Các văn bản này đều xác định doanh thu tính thuế là doanh thu chưa trừ các khoản thuế phải nộp. Khi hợp đồng thỏa thuận doanh thu nhà thầu nhận được chưa bao gồm thuế, hai thông tư yêu cầu quy đổi theo công thức trước khi áp tỷ lệ. Ví dụ, với hợp đồng dịch vụ 1 tỷ đồng giá Net, tính sai công thức sẽ làm thiếu hơn 11 triệu đồng tiền thuế.
Tóm tắt trọng tâm về hợp đồng với nhà thầu nước ngoài không bao gồm thuế GTGT, thuế TNDN thì tính thuế nhà thầu thế nào
Tính thuế nhà thầu khi hợp đồng chưa bao gồm VAT, corporate income tax là việc quy đổi giá trị hợp đồng (giá Net) thành doanh thu tính thuế đã bao gồm thuế, rồi mới nhân với tỷ lệ % tương ứng.
- Recipe: Doanh thu tính thuế = Giá trị hợp đồng / [1 – (Tỷ lệ % thuế TNDN + Tỷ lệ % để tính thuế GTGT)].
- Dùng để: xác định đúng số thuế GTGT, thuế TNDN mà bên Việt Nam khấu trừ, nộp thay nhà thầu nước ngoài.
- Applies to: doanh nghiệp Việt Nam ký hợp đồng với nhà thầu, nhà thầu phụ nước ngoài khi hợp đồng thỏa thuận doanh thu nhà thầu nhận được không bao gồm thuế GTGT, thuế TNDN phải nộp (giá Net).
- When is it needed? ngay từ lúc đàm phán giá trị hợp đồng và mỗi kỳ thanh toán, khai thuế cho nhà thầu nước ngoài.
Hợp đồng với nhà thầu nước ngoài không bao gồm thuế GTGT, thuế TNDN thì tính thuế nhà thầu thế nào?
Câu trả lời nằm ở ba văn bản: Thông tư 20/2026/TT-BTC cho thuế TNDN, Thông tư 69/2025/TT-BTC cho thuế GTGT và Nghị định 181/2025/NĐ-CP về giá tính thuế GTGT. Điểm chung của cả ba là doanh thu tính thuế phải là doanh thu chưa trừ các khoản thuế phải nộp. Phần dưới đây trích nguyên văn từng quy định.
Thông tư 20/2026/TT-BTC quy định doanh thu tính thuế TNDN ra sao?
Điều 7 Thông tư 20/2026/TT-BTC có tên “Thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP”. Khoản 3 Điều này quy định nguyên văn:
“3. Cách xác định số thuế thu nhập doanh nghiệp phải nộp như sau:
Số thuế thu nhập doanh nghiệp phải nộp của nhà thầu nước ngoài, nhà thầu phụ nước ngoài được xác định căn cứ theo doanh thu tính thuế và tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp. Cụ thể như sau:
Trong đó, doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp. Doanh thu tính thuế thu nhập doanh nghiệp được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có).”

Nội dung khoản 4 Điều 7 mở đầu bằng quy định chung: “4. Doanh thu tính thuế thu nhập doanh nghiệp đối với một số trường hợp cụ thể được xác định như sau:”.
Điểm a khoản 4 Điều 7 Thông tư này quy định riêng cho hợp đồng giá Net:
“a) Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được không bao gồm thuế thu nhập doanh nghiệp phải nộp thì doanh thu tính thuế thu nhập doanh nghiệp được xác định theo công thức sau:”
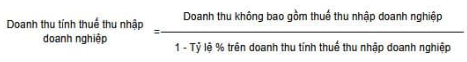
Nói ngắn gọn, khi nhà thầu nhận tiền chưa có thuế TNDN, kế toán không được lấy thẳng số tiền đó để tính thuế. Doanh thu phải được quy đổi ngược lên mức đã bao gồm thuế.
Thông tư 69/2025/TT-BTC quy định doanh thu tính thuế GTGT ra sao?
Điều 9 Thông tư 69/2025/TT-BTC có tên “Thuế giá trị gia tăng áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam”. Khoản 5 Điều này quy định: “5. Doanh thu tính thuế giá trị gia tăng đối với một số trường hợp cụ thể được xác định như sau:”. Điểm a khoản 5 quy định nguyên văn:
“a) Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài nhận được không bao gồm thuế giá trị gia tăng phải nộp thì doanh thu tính thuế giá trị gia tăng phải được quy đổi thành doanh thu có thuế giá trị gia tăng và được xác định theo công thức sau:”

Bên cạnh đó, khoản 1 Điều 13 Nghị định 181/2025/NĐ-CP quy định giá tính thuế GTGT đối với dịch vụ, dịch vụ gắn với hàng hóa do nhà thầu nước ngoài cung cấp là toàn bộ doanh thu nhận được, chưa trừ các khoản thuế phải nộp, kể cả chi phí do bên Việt Nam trả thay (nếu có).
Công thức tính thuế nhà thầu khi giá hợp đồng chưa gồm cả hai loại thuế
Khi hợp đồng thỏa thuận giá trị chưa bao gồm cả thuế GTGT và thuế TNDN phải nộp, doanh thu tính thuế nhà thầu được quy đổi theo công thức tương ứng với từng loại thuế. Cụ thể:
- Corporate income tax payable = [Giá trị hợp đồng / (1 – (Tỷ lệ % thuế TNDN + Tỷ lệ % để tính thuế GTGT))] x Tỷ lệ % tính thuế TNDN
- VAT payable = [Giá trị hợp đồng / (1 – (Tỷ lệ % thuế TNDN + Tỷ lệ % để tính thuế GTGT))] x Tỷ lệ % tính thuế GTGT
Phần trong ngoặc vuông của hai công thức trên chính là doanh thu tính thuế đã quy đổi, dùng chung cho cả hai loại thuế:
- Taxable revenue = Giá trị hợp đồng / [1 – (Tỷ lệ % thuế TNDN + Tỷ lệ % để tính thuế GTGT)]
Tỷ lệ % thuế TNDN và tỷ lệ % thuế GTGT được xác định theo quy định áp dụng đối với hoạt động kinh doanh của nhà thầu nước ngoài.
Vì sao mẫu số là 1 trừ tổng hai tỷ lệ? Vì cả hai loại thuế đều tính trên cùng một doanh thu “chưa trừ các khoản thuế phải nộp”. Sau khi bên Việt Nam khấu trừ cả hai khoản thuế, phần còn lại phải đúng bằng giá trị hợp đồng mà nhà thầu được nhận.
Ví dụ tính thuế nhà thầu theo giá Net như thế nào?
Ba ví dụ dưới đây dùng đúng công thức quy đổi ở trên. Số liệu được làm tròn đến đồng. Tỷ lệ thuế lấy theo bảng tra cứu ở phần sau.
Ví dụ 1: Hợp đồng dịch vụ thông thường
Công ty A (Việt Nam) thuê công ty B (Singapore) tư vấn quản trị. Hợp đồng ghi giá trị 1.000.000.000 đồng, B nhận đủ, mọi thuế tại Việt Nam do A chịu. Dịch vụ thông thường áp tỷ lệ 5% GTGT và 5% TNDN.
- Doanh thu tính thuế = 1.000.000.000 / [1 – (5% + 5%)] = 1.000.000.000 / 0,9 = 1.111.111.111 đồng
- Thuế GTGT phải nộp = 1.111.111.111 x 5% = 55.555.556 đồng
- Thuế TNDN phải nộp = 1.111.111.111 x 5% = 55.555.556 đồng
- Kiểm tra: 1.111.111.111 – 55.555.556 – 55.555.556 = 999.999.999 đồng, lệch 1 đồng do làm tròn
Nếu kế toán lấy thẳng 1 tỷ đồng nhân 10%, tổng thuế chỉ là 100.000.000 đồng. Số thuế khai thiếu là 11.111.111 đồng trên một hợp đồng.
Ví dụ 2: Xây dựng, lắp đặt có bao thầu nguyên vật liệu
Công ty C ký hợp đồng với nhà thầu Hàn Quốc xây dựng, lắp đặt có bao thầu nguyên vật liệu. Hợp đồng không tách riêng giá trị từng hoạt động, giá Net là 2.000.000.000 đồng. Tỷ lệ áp dụng là 3% GTGT và 2% TNDN.
- Doanh thu tính thuế = 2.000.000.000 / [1 – (2% + 3%)] = 2.000.000.000 / 0,95 = 2.105.263.158 đồng
- Thuế GTGT phải nộp = 2.105.263.158 x 3% = 63.157.895 đồng
- Thuế TNDN phải nộp = 2.105.263.158 x 2% = 42.105.263 đồng
- Kiểm tra: 2.105.263.158 – 63.157.895 – 42.105.263 = 2.000.000.000 đồng
Ví dụ 3: Tiền bản quyền (miễn thuế GTGT)
Công ty D trả tiền bản quyền phần mềm cho đối tác Nhật Bản, giá Net 500.000.000 đồng. Theo bảng tra cứu, tiền bản quyền thuộc diện miễn thuế GTGT, tỷ lệ thuế TNDN là 10%. Khi đó tỷ lệ GTGT trong mẫu số bằng 0.
- Doanh thu tính thuế = 500.000.000 / (1 – 10%) = 555.555.556 đồng
- Thuế TNDN phải nộp = 555.555.556 x 10% = 55.555.556 đồng
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng việc xác định khoản thanh toán có đúng là tiền bản quyền hay không cần dựa vào nội dung hợp đồng. Hợp đồng phần mềm thường gộp cả bản quyền, triển khai và bảo trì. Khi đó phải xét đến quy định về hợp đồng nhiều hoạt động kinh doanh ở phần sau.
Tỷ lệ thuế nhà thầu năm 2026 áp dụng cho từng ngành nghề là bao nhiêu?
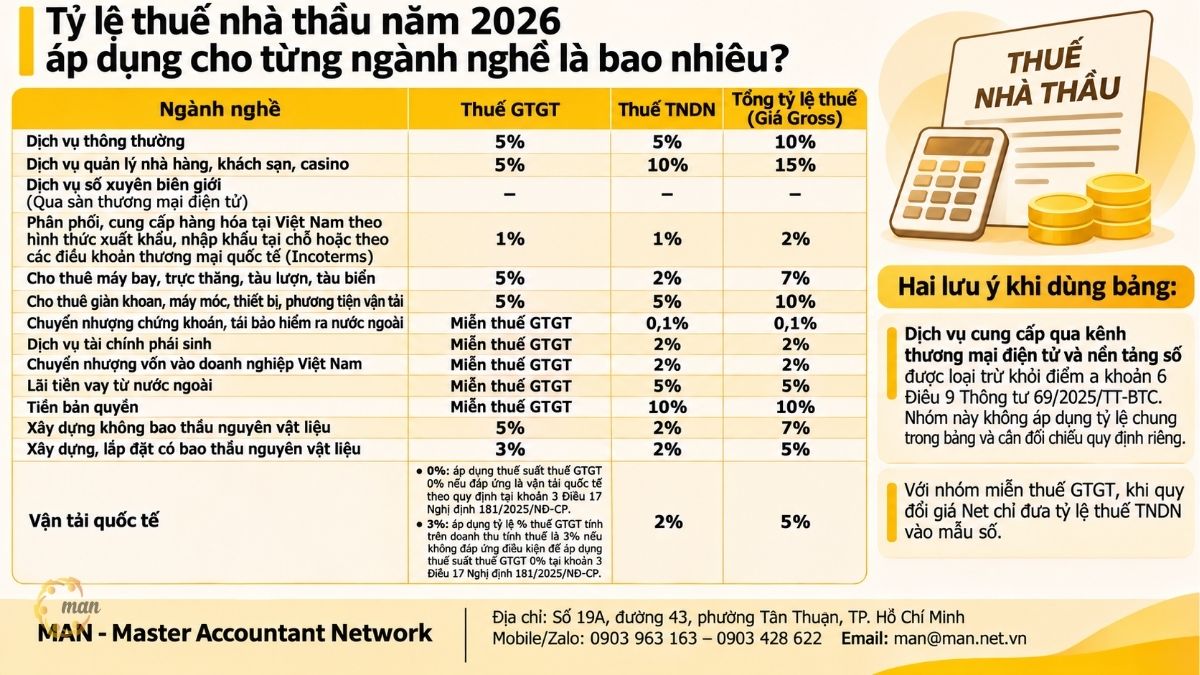
Tỷ lệ thuế quyết định trực tiếp mẫu số của công thức quy đổi. Chọn sai ngành nghề thì toàn bộ phép tính sai theo.
Về thuế TNDN, điểm a khoản 5 Điều 7 Thông tư 20/2026/TT-BTC quy định nguyên văn:
“a) Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp áp dụng đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam thực hiện theo quy định tại khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP;”
Về thuế GTGT, điểm a khoản 6 Điều 9 Thông tư 69/2025/TT-BTC quy định nguyên văn:
“a) Tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam (trừ dịch vụ cung cấp qua kênh thương mại điện tử và các nền tảng số) thực hiện theo quy định tại điểm b khoản 2 Điều 12 Luật Thuế giá trị gia tăng và Điều 5 Thông tư này.”
Tổng hợp từ các quy định trên, bảng tra cứu tỷ lệ thuế nhà thầu áp dụng cho nhà thầu nước ngoài như sau:
| Ngành nghề | VAT | Corporate Income Tax | Total tax rate (Gross price) |
| Dịch vụ thông thường | 5% | 5% | 10% |
| Restaurant, hotel, and casino management services. | 5% | 10% | 15% |
| Cross-border digital services (via e-commerce platforms) | |||
| Phân phối, cung cấp hàng hóa tại Việt Nam theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo các điều khoản thương mại quốc tế (Incoterms) | 1% | 1% | 2% |
| Airplane, helicopter, glider, and boat rentals available. | 5% | 2% | 7% |
| Cho thuê giàn khoan, máy móc, thiết bị, phương tiện vận tải | 5% | 5% | 10% |
| Transfer of securities, reinsurance abroad | VAT exemption | 0,1% | 0,1% |
| Derivative financial services | VAT exemption | 2% | 2% |
| Transfer of capital into Vietnamese businesses | VAT exemption | 2% | 2% |
| Interest on loans from abroad | VAT exemption | 5% | 5% |
| Tiền bản quyền | VAT exemption | 10% | 10% |
| Xây dựng không bao thầu nguyên vật liệu | 5% | 2% | 7% |
| Construction and installation including material supply. | 3% | 2% | 5% |
| International transportation | – Áp dụng thuế suất thuế GTGT 0% nếu đáp ứng là vận tải quốc tế theo quy định tại khoản 3 Điều 17 Decree 181/2025/ND-CP.
– Áp dụng tỷ lệ % thuế GTGT tính trên doanh thu tính thuế là 3%: Nếu không đáp ứng điều kiện để áp dụng thuế suất thuế GTGT 0% tại khoản 3 Điều 17 Decree 181/2025/ND-CP. |
2% | 5 |
Hai lưu ý khi dùng bảng:
- Dịch vụ cung cấp qua kênh thương mại điện tử và nền tảng số được loại trừ khỏi điểm a khoản 6 Điều 9 Thông tư 69/2025/TT-BTC. Nhóm này không áp dụng tỷ lệ chung trong bảng và cần đối chiếu quy định riêng.
- Với nhóm miễn thuế GTGT, khi quy đổi giá Net chỉ đưa tỷ lệ thuế TNDN vào mẫu số.
Hợp đồng gồm nhiều hoạt động thì áp tỷ lệ thuế nhà thầu nào?
Đây là tình huống phát sinh nhiều tranh luận nhất khi quyết toán. Nguyên tắc chung: tách được giá trị thì tính riêng từng phần, không tách được thì áp tỷ lệ cao nhất. Riêng xây dựng và máy móc kèm dịch vụ có quy định đặc thù.
Quy định về thuế TNDN (khoản 5 Điều 7 Thông tư 20/2026/TT-BTC)
Điểm b khoản 5 Điều 7 quy định nguyên văn:
“b) Trường hợp hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau, việc áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp khi xác định số thuế thu nhập doanh nghiệp phải nộp căn cứ vào doanh thu tính thuế thu nhập doanh nghiệp đối với từng hoạt động kinh doanh do nhà thầu nước ngoài, nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng. Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp đối với ngành, nghề kinh doanh có tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp cao nhất cho toàn bộ giá trị hợp đồng.
Riêng đối với hoạt động xây dựng có bao thầu nguyên vật liệu hoặc máy móc, thiết bị đi kèm công trình xây dựng: Trường hợp hợp đồng nhà thầu tách riêng giá trị từng hoạt động kinh doanh thì từng phần giá trị công việc theo hợp đồng được áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp tương ứng với hoạt động kinh doanh đó. Trường hợp hợp đồng nhà thầu không tách riêng giá trị từng hoạt động kinh doanh thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp là 2% trên toàn bộ giá trị hợp đồng. Trường hợp nhà thầu nước ngoài ký hợp đồng với nhà thầu phụ để giao lại toàn bộ các phần công việc hoặc hạng mục có bao thầu nguyên vật liệu hoặc máy móc, thiết bị, nhà thầu nước ngoài chỉ thực hiện phần dịch vụ còn lại theo hợp đồng nhà thầu thì tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp được áp dụng đối với ngành, nghề dịch vụ (5%);”
Điểm c khoản 5 Điều 7 quy định nguyên văn:
“c) Trường hợp hợp đồng cung cấp máy móc, thiết bị có kèm theo dịch vụ thực hiện tại Việt Nam, nếu tách riêng được giá trị máy móc, thiết bị và giá trị dịch vụ thì tính thuế theo tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp riêng của từng phần giá trị hợp đồng. Trường hợp trong hợp đồng không tách riêng được giá trị máy móc, thiết bị và giá trị dịch vụ thì áp dụng tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp là 2%.”
Quy định về thuế GTGT (khoản 6 Điều 9 Thông tư 69/2025/TT-BTC)
Điểm b khoản 6 Điều 9 quy định nguyên văn:
“b) Đối với các hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau hoặc một phần giá trị hợp đồng không thuộc diện chịu thuế giá trị gia tăng, việc áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu khi xác định số thuế giá trị gia tăng phải nộp căn cứ vào doanh thu tính thuế giá trị gia tăng đối với từng hoạt động kinh doanh do Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ. Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu cao nhất đối với ngành nghề kinh doanh cho toàn bộ giá trị hợp đồng.
Riêng đối với hoạt động xây dựng, lắp đặt có bao thầu nguyên vật liệu hoặc máy móc, thiết bị đi kèm công trình xây dựng: Trường hợp hợp đồng nhà thầu tách riêng được giá trị từng hoạt động kinh doanh thì Nhà thầu nước ngoài không phải nộp thuế giá trị gia tăng trên giá trị nguyên vật liệu hoặc máy móc, thiết bị đã nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc thuộc diện không chịu thuế giá trị gia tăng; đối với từng phần giá trị công việc còn lại theo hợp đồng thì áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu tương ứng với hoạt động kinh doanh đó. Trường hợp hợp đồng nhà thầu không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu là 3% tính trên toàn bộ giá trị hợp đồng (bao gồm cả giá trị nguyên vật liệu hoặc máy móc, thiết bị nhập khẩu). Trường hợp Nhà thầu nước ngoài ký hợp đồng với các Nhà thầu phụ để giao lại toàn bộ các phần giá trị công việc hoặc hạng mục có bao thầu nguyên vật liệu hoặc máy móc, thiết bị, Nhà thầu nước ngoài chỉ thực hiện phần giá trị dịch vụ còn lại theo hợp đồng nhà thầu thì tỷ lệ % để tính thuế giá trị gia tăng được áp dụng đối với ngành nghề dịch vụ (5%).”
Điểm c khoản 6 Điều 9 quy định nguyên văn:
“c) Đối với hợp đồng cung cấp máy móc, thiết bị có kèm theo các dịch vụ thực hiện tại Việt Nam, nếu tách riêng được giá trị máy móc, thiết bị và giá trị các dịch vụ khi xác định số thuế giá trị gia tăng phải nộp thì áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu của từng phần giá trị hợp đồng. Trường hợp trong hợp đồng không tách riêng được giá trị máy móc, thiết bị và giá trị các dịch vụ thì áp dụng tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu tính thuế là 3%.”
Giá trị giao cho nhà thầu phụ có bị tính thuế GTGT không?
Điểm b khoản 5 Điều 9 Thông tư 69/2025/TT-BTC quy định nguyên văn:
“b) Trường hợp Nhà thầu nước ngoài ký hợp đồng với Nhà thầu phụ Việt Nam hoặc Nhà thầu phụ nước ngoài thực hiện nộp thuế theo phương pháp khấu trừ thuế để giao bớt một phần giá trị công việc hoặc hạng mục cho Nhà thầu phụ được quy định tại hợp đồng nhà thầu ký với Bên Việt Nam và danh sách các Nhà thầu phụ Việt Nam, Nhà thầu phụ nước ngoài thực hiện phần công việc hoặc hạng mục tương ứng được liệt kê kèm theo hợp đồng nhà thầu thì doanh thu tính thuế giá trị gia tăng của Nhà thầu nước ngoài không bao gồm giá trị công việc do Nhà thầu phụ Việt Nam hoặc Nhà thầu phụ nước ngoài thực hiện.
Trường hợp Nhà thầu nước ngoài ký hợp đồng với các nhà cung cấp tại Việt Nam để mua nguyên vật liệu, máy móc, thiết bị để thực hiện hợp đồng nhà thầu và hàng hóa, dịch vụ để phục vụ cho tiêu dùng nội bộ, tiêu dùng các khoản không thuộc hạng mục, công việc mà Nhà thầu nước ngoài thực hiện theo hợp đồng nhà thầu thì giá trị hàng hóa, dịch vụ này không được trừ khi xác định doanh thu tính thuế giá trị gia tăng của Nhà thầu nước ngoài.”
Tóm lại, phần việc giao cho nhà thầu phụ Việt Nam hoặc nhà thầu phụ nước ngoài nộp thuế theo phương pháp khấu trừ chỉ được loại khỏi doanh thu tính thuế GTGT khi phần việc đó được quy định tại hợp đồng nhà thầu ký với bên Việt Nam, và danh sách nhà thầu phụ thực hiện phần việc tương ứng được liệt kê kèm theo hợp đồng nhà thầu. Tiền mua nguyên vật liệu, máy móc, thiết bị tại Việt Nam thì không được trừ.
Bảng tóm tắt nhanh theo từng tình huống
| Situation | VAT | Corporate Income Tax |
| Nhiều hoạt động, tách riêng được giá trị | Tỷ lệ riêng của từng hoạt động | Tỷ lệ riêng của từng hoạt động |
| Nhiều hoạt động, không tách riêng được giá trị | Tỷ lệ cao nhất cho toàn bộ giá trị hợp đồng | Tỷ lệ cao nhất cho toàn bộ giá trị hợp đồng |
| Xây dựng có bao thầu, tách riêng được giá trị | Không nộp thuế GTGT trên giá trị nguyên vật liệu hoặc máy móc, thiết bị đã nộp thuế GTGT ở khâu nhập khẩu hoặc thuộc diện không chịu thuế GTGT; phần còn lại áp tỷ lệ tương ứng | Từng phần áp tỷ lệ tương ứng với hoạt động đó |
| Xây dựng có bao thầu, không tách riêng được giá trị | 3% trên toàn bộ giá trị hợp đồng (bao gồm cả giá trị nguyên vật liệu hoặc máy móc, thiết bị nhập khẩu) | 2% trên toàn bộ giá trị hợp đồng |
| Xây dựng có bao thầu, giao lại toàn bộ phần bao thầu cho nhà thầu phụ | 5% (ngành nghề dịch vụ) | 5% (ngành nghề dịch vụ) |
| Máy móc, thiết bị kèm dịch vụ, tách riêng được giá trị | Tỷ lệ riêng của từng phần | Tỷ lệ riêng của từng phần |
| Máy móc, thiết bị kèm dịch vụ, không tách riêng được giá trị | 3% | 2% |
Hạn nộp tờ khai thuế nhà thầu tháng 11/2026 là ngày nào?
Hạn nộp tờ khai thuế nhà thầu kỳ tháng 11/2026 là ngày 20/12/2026 theo quy định. Tuy nhiên, ngày này rơi vào Chủ nhật nên thời hạn được lùi sang Thứ hai, ngày 21/12/2026.
Nghị định 252/2026/NĐ-CP quy định thời hạn khai thuế thế nào?
Khoản 1 và khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP quy định nguyên văn:
“1. Đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.”
Như vậy có hai mốc cần phân biệt:
- File monthly: chậm nhất ngày 20 của tháng tiếp theo. Kỳ tháng 11/2026 có hạn danh nghĩa là ngày 20/12/2026.
- Declare on a case-by-case basis: chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế.
Các thời hạn khai thuế khác tại Điều 10 Nghị định 252/2026/NĐ-CP
Ngoài hai mốc trên, khoản 3, khoản 4 và khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP quy định nguyên văn:
“3. Đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
4. Đối với loại thuế khai theo năm, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo hoặc của năm tài chính tiếp theo.
5. Đối với loại thuế khai quyết toán thuế, thời hạn nộp hồ sơ khai thuế thực hiện như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán thuế;
b) Chậm nhất là ngày thứ 45 kể từ ngày người nộp thuế có quyết định về việc chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước, chia, tách, sáp nhập, hợp nhất;
c) Chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế.
Trường hợp trong 01 năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam từ 183 ngày trở lên thì thời hạn nộp hồ sơ quyết toán thuế thu nhập cá nhân của năm đầu tiên chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày cuối cùng của tháng tính đủ 12 tháng liên tục;”
Với thuế nhà thầu, điểm b khoản 5 đáng chú ý nhất: khi hợp đồng nhà thầu chấm dứt, hồ sơ quyết toán phải nộp chậm nhất ngày thứ 45 kể từ ngày có quyết định chấm dứt hợp đồng.
Hạn nộp trùng ngày nghỉ thì xử lý ra sao?
Ngày 20/12/2026 là Chủ nhật. Khoản 5 Điều 148 Bộ luật Dân sự 2015 quy định nguyên văn:
“5. Khi ngày cuối cùng của thời hạn là ngày nghỉ cuối tuần hoặc ngày nghỉ lễ thì thời hạn kết thúc tại thời điểm kết thúc ngày làm việc tiếp theo ngày nghỉ đó.”
Do đó, hạn nộp tờ khai thuế nhà thầu kỳ tháng 11/2026 kết thúc vào cuối ngày Thứ hai, 21/12/2026. Một số bài viết đang ghi ngày 20/12/2026 là Thứ ba. Thông tin này không khớp với lịch năm 2026, doanh nghiệp nên tự đối chiếu lại.
MAN khuyến nghị không nên dồn việc nộp tờ khai vào ngày cuối. Hệ thống khai thuế điện tử thường quá tải vào những ngày sát hạn, trong khi tiền chậm nộp vẫn tính từ ngày kế tiếp sau hạn nộp.
Doanh nghiệp thường gặp rủi ro thuế nào khi tính thuế nhà thầu giá Net?
Quy định không quá phức tạp, nhưng sai sót lại nằm ở khâu thực hiện. Qua các đợt rà soát và kiểm toán hồ sơ thuế nhà thầu, đội ngũ chuyên gia trên 30 năm kinh nghiệm tại MAN – Master Accountant Network nhận thấy sáu lỗi lặp lại nhiều nhất.
Rủi ro 1: Lấy thẳng giá trị hợp đồng làm doanh thu tính thuế
Đây là lỗi phổ biến nhất. Kế toán nhân giá Net với tỷ lệ thuế, bỏ qua bước quy đổi. Ở Ví dụ 1, mức chênh là 11.111.111 đồng trên hợp đồng 1 tỷ đồng.
Với hợp đồng thanh toán nhiều đợt, sai số cộng dồn qua từng kỳ khai. Khi bị thanh tra, doanh nghiệp vừa bị truy thu phần thuế thiếu, vừa có thể bị xử phạt và tính tiền chậm nộp.
Rủi ro 2: Bỏ sót chi phí bên Việt Nam trả thay
Khoản 3 Điều 7 Thông tư 20/2026/TT-BTC và khoản 1 Điều 13 Nghị định 181/2025/NĐ-CP đều đưa chi phí do bên Việt Nam trả thay vào doanh thu tính thuế. Thực tế, vé máy bay, khách sạn, phụ cấp lưu trú của chuyên gia nước ngoài hay bị hạch toán vào chi phí khác.
Những khoản này vẫn phải cộng vào doanh thu tính thuế nhà thầu. Bỏ sót chúng là nguyên nhân thường gặp khiến hồ sơ bị điều chỉnh khi quyết toán.
Rủi ro 3: Hợp đồng không tách riêng giá trị từng hoạt động
Hợp đồng gộp nhiều hoạt động nhưng chỉ ghi một con số tổng sẽ bị áp tỷ lệ cao nhất cho toàn bộ giá trị. Ví dụ, một hợp đồng phần mềm gồm bản quyền và dịch vụ triển khai không tách giá trị sẽ phải áp tỷ lệ TNDN 10% cho cả hợp đồng.
Theo góc nhìn từ MAN, việc tách giá trị ngay trong phụ lục hợp đồng là cách tối ưu chi phí thuế tại Việt Nam hợp pháp và đơn giản nhất. Giá trị tách ra phải phản ánh đúng thực chất giao dịch, không được phân bổ tùy ý.
Rủi ro 4: Không đáp ứng điều kiện loại trừ phần việc của nhà thầu phụ
Nhiều nhà thầu nước ngoài có giao việc cho nhà thầu phụ Việt Nam, nhưng hợp đồng chính không ghi phần việc đó và không có danh sách nhà thầu phụ kèm theo. Khi đó, giá trị phần việc này vẫn nằm trong doanh thu tính thuế GTGT của nhà thầu nước ngoài theo điểm b khoản 5 Điều 9 Thông tư 69/2025/TT-BTC.
Rủi ro 5: Phân loại sai ngành nghề
Tỷ lệ thuế giữa các ngành chênh nhau đáng kể, từ 0,1% đến 15% tổng cộng. Xếp nhầm một khoản tiền bản quyền thành dịch vụ thông thường, hoặc ngược lại, sẽ làm sai cả mẫu số lẫn số thuế phải nộp.
Rủi ro 6: Áp dụng thuế suất 0% vận tải quốc tế khi chưa đủ điều kiện
Thuế suất GTGT 0% chỉ áp dụng khi hoạt động đáp ứng điều kiện vận tải quốc tế tại khoản 3 Điều 17 Nghị định 181/2025/NĐ-CP. Không đáp ứng thì phải áp tỷ lệ 3%. Hồ sơ chứng minh cần được lưu đầy đủ từ đầu.
Kinh nghiệm xử lý từ góc nhìn kiểm toán
Giải pháp từ MAN – Master Accountant Network tập trung vào việc chặn rủi ro thuế ngay từ khâu ký hợp đồng, thay vì xử lý khi đã bị kiểm tra:
- Trước khi ký: ghi rõ giá Net hay giá Gross, bên nào chịu thuế tại Việt Nam, và tách giá trị từng hoạt động trong phụ lục.
- Khi đàm phán ngân sách: tính trước tổng chi phí thực tế bằng công thức quy đổi. Hợp đồng dịch vụ giá Net có tổng tỷ lệ 10% thì chi phí thuế thực tế khoảng 11,11% giá trị hợp đồng.
- Mỗi kỳ thanh toán: chạy phép kiểm tra ngược, doanh thu tính thuế trừ hai khoản thuế phải bằng số tiền chuyển cho nhà thầu.
- Định kỳ: rà soát chi phí trả thay và danh sách nhà thầu phụ trước khi khai thuế.
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng phần lớn khoản truy thu thuế nhà thầu không đến từ việc cố ý trốn thuế. Chúng đến từ một điều khoản hợp đồng viết thiếu, hoặc một phép tính bỏ qua bước quy đổi.
Conclude
Tính thuế nhà thầu cho hợp đồng giá Net xoay quanh một nguyên tắc: doanh thu tính thuế là doanh thu chưa trừ các khoản thuế phải nộp, kể cả chi phí bên Việt Nam trả thay. Nắm chắc công thức quy đổi, chọn đúng tỷ lệ theo ngành nghề và tách rõ giá trị trong hợp đồng sẽ giúp doanh nghiệp khai đủ thuế, dự toán đúng chi phí và tránh truy thu khi quyết toán.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về hợp đồng với nhà thầu nước ngoài không bao gồm thuế GTGT, thuế TNDN thì tính thuế nhà thầu thế nào
Giá Net khác giá Gross thế nào khi tính thuế nhà thầu?
Giá Gross là giá trị hợp đồng đã bao gồm thuế nhà thầu, bên Việt Nam khấu trừ thuế từ số tiền thanh toán. Giá Net là số tiền nhà thầu nhận đủ, bên Việt Nam phải quy đổi lên doanh thu có thuế theo công thức Giá trị hợp đồng / [1 – (Tỷ lệ % TNDN + Tỷ lệ % GTGT)].
Có được tính thuế trực tiếp trên giá trị hợp đồng giá Net không?
Không. Điểm a khoản 4 Điều 7 Thông tư 20/2026/TT-BTC và điểm a khoản 5 Điều 9 Thông tư 69/2025/TT-BTC yêu cầu doanh thu tính thuế phải được xác định theo công thức quy đổi khi doanh thu nhà thầu nhận được chưa bao gồm thuế phải nộp.
Chi phí ăn ở, đi lại của chuyên gia nước ngoài do bên Việt Nam trả có tính vào doanh thu tính thuế không?
Có. Doanh thu tính thuế TNDN và giá tính thuế GTGT đều bao gồm các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài (nếu có).
Hoạt động được miễn thuế GTGT thì công thức quy đổi thay đổi ra sao?
Với các hoạt động miễn thuế GTGT như lãi tiền vay, tiền bản quyền, tỷ lệ % GTGT trong mẫu số bằng 0. Ví dụ, tiền bản quyền giá Net quy đổi theo công thức Giá trị hợp đồng / (1 – 10%).
Hạn nộp tờ khai thuế nhà thầu khai theo tháng là khi nào?
Chậm nhất ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế, theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP. Nếu ngày 20 trùng ngày nghỉ, hạn nộp lùi sang ngày làm việc tiếp theo. Kỳ tháng 11/2026 có hạn nộp là Thứ hai, 21/12/2026.