
Doanh nghiệp cần nộp những gì trong tháng 11/2026 là câu hỏi mà kế toán phải trả lời ngay từ ngày làm việc đầu tiên của tháng. Lý do rất cụ thể: có tới năm nghĩa vụ cùng đến hạn vào Thứ Hai, ngày 02/11/2026, trong đó bốn nghĩa vụ có hạn gốc 31/10/2026 nhưng được lùi sang ngày làm việc tiếp theo vì ngày này rơi vào Thứ Bảy. Năm trong bảy hạn chót được xác định theo Decree 252/2026/ND-CP. Riêng tờ khai VAT tháng 10/2026 phải theo mẫu ban hành kèm Circular 89/2026/TT-BTC. Cả hai văn bản cùng có hiệu lực từ ngày 01/7/2026.
Ngoài các tờ khai định kỳ, tháng 11/2026 còn chứa một mốc không thể gia hạn thêm: hạn gửi văn bản đề nghị gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP. Bỏ lỡ mốc này, doanh nghiệp mất quyền được giãn nộp tiền thuế dù thuộc đúng ngành được hỗ trợ. Bài viết dưới đây tổng hợp đủ 7 việc cần làm, căn cứ pháp lý của từng việc và kinh nghiệm xử lý thực tế từ các chuyên gia của MAN – Master Accountant Network.
Tóm tắt trọng tâm về doanh nghiệp cần nộp những gì trong tháng 11/2026
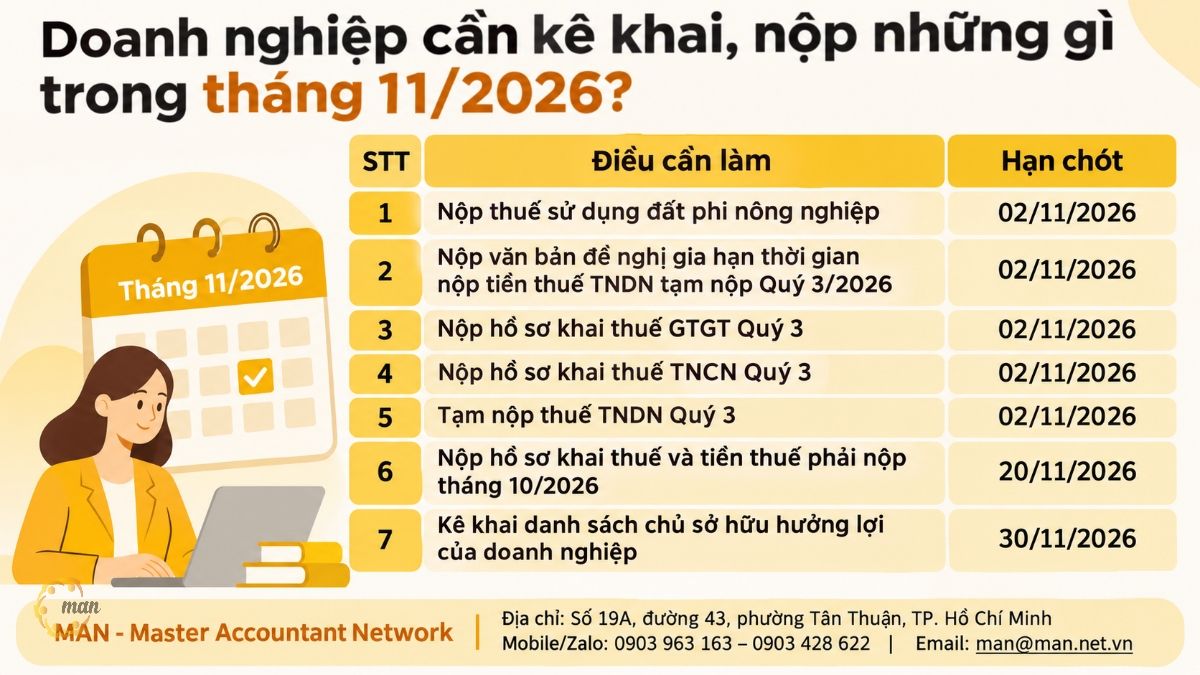
Doanh nghiệp cần nộp những gì trong tháng 11/2026 là tập hợp 7 nghĩa vụ kê khai, nộp thuế và kê khai thông tin có hạn chót rơi vào tháng 11/2026.
- Gồm những gì: thuế sử dụng đất phi nông nghiệp; văn bản đề nghị gia hạn thuế TNDN tạm nộp quý III; hồ sơ khai thuế GTGT, TNCN quý III; tạm nộp thuế TNDN quý III; hồ sơ khai và tiền thuế tháng 10/2026; danh sách chủ sở hữu hưởng lợi.
- Who does this apply to? doanh nghiệp khai thuế theo quý, doanh nghiệp khai thuế theo tháng, doanh nghiệp có đất phi nông nghiệp chịu thuế và doanh nghiệp thuộc diện được gia hạn nộp thuế.
- Hai mốc then chốt: Thứ Hai ngày 02/11/2026 (5 nghĩa vụ) và Thứ Sáu ngày 20/11/2026 (kỳ tháng 10/2026).
- What is it used for? lập lịch tuân thủ, tránh tiền chậm nộp và xử phạt vi phạm hành chính về thuế.
Doanh nghiệp cần nộp những gì trong tháng 11/2026?
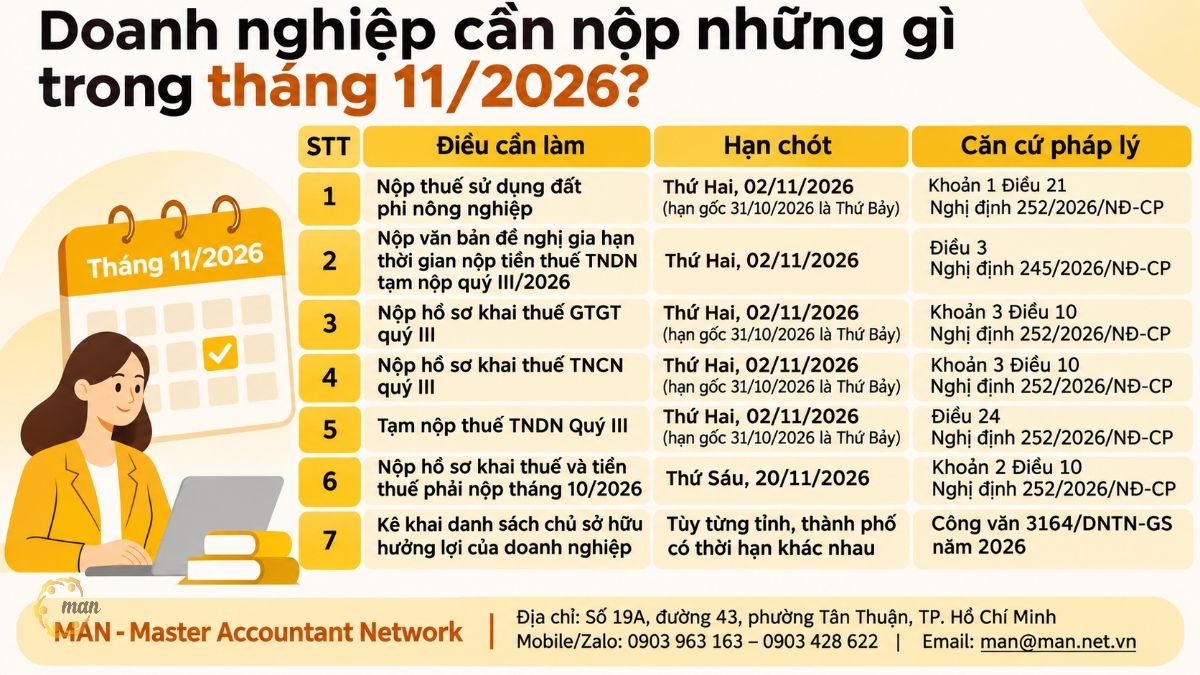
Trong tháng 11/2026, doanh nghiệp phát sinh 7 nhóm việc: kê khai, nộp tờ khai thuế, nộp tiền thuế và các nghĩa vụ liên quan như kê khai chủ sở hữu hưởng lợi. Bảng dưới đây tổng hợp đầy đủ hạn chót và căn cứ pháp lý của từng việc.
| STT | Điều cần làm | Deadline | Legal basis |
| 1 | Nộp thuế sử dụng đất phi nông nghiệp | Thứ Hai, 02/11/2026 (hạn gốc 31/10/2026 là Thứ Bảy) | Khoản 1 Điều 21 Nghị định 252/2026/NĐ-CP |
| 2 | Nộp văn bản đề nghị gia hạn thời gian nộp tiền thuế TNDN tạm nộp quý III/2026 | Thứ Hai, 02/11/2026 | Điều 3 Nghị định 245/2026/NĐ-CP |
| 3 | Nộp hồ sơ khai thuế GTGT quý III | Thứ Hai, 02/11/2026 (hạn gốc 31/10/2026 là Thứ Bảy) | Khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP |
| 4 | Nộp hồ sơ khai thuế TNCN quý III | Thứ Hai, 02/11/2026 (hạn gốc 31/10/2026 là Thứ Bảy) | Khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP |
| 5 | Tạm nộp thuế TNDN quý III | Thứ Hai, 02/11/2026 (hạn gốc 31/10/2026 là Thứ Bảy) | Điều 24 Nghị định 252/2026/NĐ-CP |
| 6 | Nộp hồ sơ khai thuế và tiền thuế phải nộp tháng 10/2026 | Thứ Sáu, 20/11/2026 | Khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP |
| 7 | Kê khai danh sách chủ sở hữu hưởng lợi của doanh nghiệp | Tùy từng tỉnh, thành phố có thời hạn khác nhau | Công văn 3164/DNTN-GS năm 2026 |
Vì sao nhiều hạn chót tháng 10 lại chuyển sang ngày 02/11/2026?
Ngày 31/10/2026 là Thứ Bảy. Vì vậy, hạn nộp của các việc số 1, 3, 4 và 5 được chuyển sang ngày làm việc tiếp theo là Thứ Hai, 02/11/2026.
Việc số 2 thì khác. Mốc 02/11/2026 được ghi trực tiếp trong Nghị định 245/2026/NĐ-CP, không phải do lùi ngày nghỉ. Khoản 3 Điều 3 Nghị định này quy định nguyên văn:
“Trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau ngày 02 tháng 11 năm 2026 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định này.”
Lịch nghĩa vụ tháng 11/2026 có vai trò gì trong quản trị tài chính và kiểm toán?
Lịch nghĩa vụ thuế không chỉ là danh sách việc của phòng kế toán. Nó quyết định dòng tiền phải chuẩn bị, số liệu phải chốt và rủi ro phải kiểm soát trong tháng.
- Quản trị dòng tiền: ba khoản tiền thuế (thuế sử dụng đất phi nông nghiệp, TNDN tạm nộp quý III, thuế tháng 10) có thể rơi vào cùng một tháng.
- Chốt số liệu quý III: tờ khai GTGT, TNCN quý III và số TNDN tạm nộp là dữ liệu mà kiểm toán viên sẽ đối chiếu khi kiểm toán báo cáo tài chính năm.
- Kiểm soát rủi ro thuế: nộp chậm tờ khai bị xử phạt, nộp chậm tiền thuế bị tính tiền chậm nộp.
Theo góc nhìn từ MAN – Master Accountant Network, tháng có nhiều mốc trùng nhau là tháng dễ phát sinh rủi ro thuế nhất. Nguyên nhân thường không nằm ở kiến thức, mà ở việc dồn toàn bộ khối lượng vào ngày cuối.
Những doanh nghiệp nào chịu tác động?
Không phải doanh nghiệp nào cũng có đủ 7 việc. Mỗi việc gắn với một nhóm đối tượng cụ thể:
- Doanh nghiệp khai thuế GTGT, TNCN theo quý: việc số 3 và 4.
- Doanh nghiệp có nghĩa vụ tạm nộp thuế TNDN theo quý: việc số 5.
- Doanh nghiệp khai thuế theo tháng: việc số 6, khai và nộp kỳ tháng 10/2026.
- Doanh nghiệp sử dụng đất phi nông nghiệp thuộc diện chịu thuế: việc số 1.
- Doanh nghiệp thuộc diện được gia hạn theo Nghị định 245/2026/NĐ-CP (hoạt động trong các ngành, lĩnh vực tại Phụ lục I của Nghị định): việc số 2, nếu muốn được gia hạn.
- Doanh nghiệp thuộc diện kê khai chủ sở hữu hưởng lợi: việc số 7, theo thời hạn của từng địa phương.
Những văn bản pháp luật nào điều chỉnh nghĩa vụ thuế tháng 11/2026?
Toàn bộ lịch nghĩa vụ tháng 11/2026 dựa trên hệ thống văn bản mới có hiệu lực từ giữa năm 2026. Kế toán nên nắm rõ số hiệu và phạm vi của từng văn bản để trích dẫn đúng khi làm việc với cơ quan thuế.
| Document | Date of issuance | Validity | Related content |
| Decree 252/2026/ND-CP | 30/6/2026 | From July 1, 2026 | Quy định chi tiết thi hành Luật Quản lý thuế, thay thế Nghị định 126/2020/NĐ-CP. Điều 10 quy định thời hạn nộp hồ sơ khai thuế tháng, quý; Điều 21 về thuế sử dụng đất phi nông nghiệp; Điều 24 về tạm nộp thuế TNDN. |
| Decree 245/2026/ND-CP | 27/6/2026 | Từ 27/6/2026 đến hết 30/12/2026 | Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất năm 2026. Điều 3 quy định thủ tục và hạn gửi văn bản đề nghị gia hạn. |
| Circular 89/2026/TT-BTC | 30/6/2026 | From July 1, 2026 | Hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, thay thế Thông tư 80/2021/TT-BTC. Điều 100 quy định chuyển tiếp mẫu biểu. |
| Circular 80/2021/TT-BTC | 29/9/2021 | Được thay thế từ 01/7/2026 | Mẫu biểu cũ, vẫn được dùng tạm khi hệ thống thuế chưa cập nhật mẫu mới. |
| Law on Value Added Tax No. 48/2024/QH15 | 26/11/2024 | Từ 01/7/2025 | Điều 12 quy định phương pháp tính thuế GTGT trực tiếp. |
| Công văn 3164/DNTN-GS | 2026 | Kê khai danh sách chủ sở hữu hưởng lợi của doanh nghiệp, thời hạn theo từng địa phương. |
Nộp tờ khai thuế GTGT tháng 10/2026 theo mẫu nào: Thông tư 80 hay Thông tư 89?
Tờ khai GTGT tháng 10/2026 phải theo Mẫu 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC. Căn cứ là quy định chuyển tiếp tại Điều 100 Thông tư 89/2026/TT-BTC, trích nguyên văn:
“Quy định chuyển tiếp
1. Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
…
2. Đối với các thủ tục kết nối, chia sẻ thông tin giữa cơ quan thuế với cơ quan nhà nước có thẩm quyền, tổ chức, cá nhân trong tiếp nhận và giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử thực hiện theo mẫu biểu, thủ tục, phương thức giao dịch điện tử đang áp dụng trước thời điểm Thông tư này có hiệu lực, cho đến thời điểm cơ quan thuế thông báo chính thức áp dụng thống nhất trên Hệ thống thông tin quản lý thuế.”
Từ quy định trên, có ba điểm cần nắm:
- Hồ sơ khai thuế có kỳ tính thuế sau ngày 01/7/2026 áp dụng mẫu biểu theo Thông tư 89/2026/TT-BTC.
- Kỳ tháng 10/2026 thuộc kỳ tính thuế sau ngày 01/7/2026, nên dùng Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC.
- Trường hợp đến hạn kê khai mà Hệ thống thông tin quản lý thuế chưa cập nhật mẫu mới, người nộp thuế vẫn được nộp tờ khai 01/GTGT theo Thông tư 80/2021/TT-BTC cho đến khi cơ quan thuế có thông báo chính thức về việc áp dụng thống nhất mẫu mới trên hệ thống.
Doanh nghiệp có thể đối chiếu 2 mẫu tờ khai thuế GTGT hiện hành:
- Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC (mẫu áp dụng cho kỳ tháng 10/2026).
- Tờ khai 01/GTGT theo Thông tư 80/2021/TT-BTC (chỉ dùng khi hệ thống chưa cập nhật mẫu mới).
Cách tính thuế GTGT theo phương pháp trực tiếp trên doanh thu như thế nào?
Thuế GTGT phải nộp theo phương pháp trực tiếp bằng tỷ lệ % nhân với doanh thu. Căn cứ là khoản 2 Điều 12 Luật Thuế giá trị gia tăng 2024, trích nguyên văn:
“Phương pháp tính trực tiếp
…
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân với doanh thu áp dụng như sau:
a) Đối tượng áp dụng bao gồm:
a1) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có doanh thu hằng năm dưới mức ngưỡng doanh thu 01 tỷ đồng, trừ trường hợp tự nguyện áp dụng phương pháp khấu trừ thuế quy định tại khoản 2 Điều 11 của Luật này;
a2) Hộ, cá nhân sản xuất, kinh doanh, trừ trường hợp quy định tại khoản 3 Điều này;
a3) Tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam có doanh thu phát sinh tại Việt Nam chưa thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ, không bao gồm các nhà cung cấp nước ngoài quy định tại khoản 4 Điều 4 của Luật này;
a4) Tổ chức khác, trừ trường hợp nộp thuế theo phương pháp khấu trừ thuế quy định tại khoản 2 Điều 11 của Luật này;
b) Tỷ lệ % để tính thuế giá trị gia tăng được quy định như sau:
b1) Phân phối, cung cấp hàng hóa: 1%;
b2) Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%;
b3) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 3%;
b4) Hoạt động kinh doanh khác: 2%;
c) Doanh thu để tính thuế giá trị gia tăng là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
…”
Recipe: Số thuế GTGT phải nộp = Tỷ lệ % x Doanh thu
| Nhóm hoạt động | Tỷ lệ % |
| Distribution and supply of goods | 1% |
| Other business activities | 2% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| Services, construction without materials contract | 5% |
Doanh thu tính thuế là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, gồm cả các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
Case study: Doanh nghiệp nhỏ xử lý nghĩa vụ tháng 11/2026 ra sao?
Hai tình huống dưới đây là tình huống minh họa, số liệu được giả định để làm rõ cách áp dụng quy định. Chúng phản ánh những lỗi mà đội ngũ MAN thường gặp khi rà soát hồ sơ cho doanh nghiệp nhỏ.
Tình huống 1: Tính sai thuế GTGT trực tiếp quý III
Công ty A tại TP. Hồ Chí Minh có doanh thu hằng năm dưới 01 tỷ đồng, nộp thuế GTGT theo phương pháp trực tiếp và khai theo quý. Số liệu quý III/2026 trên hóa đơn bán hàng như sau:
- Bán hàng hóa: 240.000.000 đồng.
- Dịch vụ sửa chữa không bao thầu nguyên vật liệu: 90.000.000 đồng.
- Phụ thu phí dịch vụ ghi trên hóa đơn mà công ty được hưởng: 6.000.000 đồng.
Kế toán ban đầu áp tỷ lệ 1% cho toàn bộ 336.000.000 đồng và ra số thuế 3.360.000 đồng. Cách tính này sai ở hai điểm: không tách nhóm hoạt động và gộp phụ thu sai tỷ lệ.
| Item | Doanh thu (đồng) | Tỷ lệ % | Thuế GTGT (đồng) |
| Selling goods | 240.000.000 | 1% | 2.400.000 |
| Dịch vụ sửa chữa (gồm phụ thu) | 96.000.000 | 5% | 4.800.000 |
| Total | 336.000.000 | 7.200.000 |
Số thuế đúng là 7.200.000 đồng, cao hơn 3.840.000 đồng so với cách tính ban đầu. Nếu để cơ quan thuế phát hiện qua kiểm tra, doanh nghiệp phải nộp bổ sung số thuế thiếu kèm tiền chậm nộp và có thể bị xử phạt. Cách xử lý đúng là tách doanh thu theo từng nhóm tỷ lệ ngay trên sổ chi tiết, rồi nộp hồ sơ khai quý III chậm nhất ngày 02/11/2026.
Tình huống 2: Bỏ lỡ hạn gửi văn bản đề nghị gia hạn
Công ty B sản xuất trang phục, ngành nằm trong Phụ lục I Nghị định 245/2026/NĐ-CP. Theo Decree 245/2026/ND-CP, thuế TNDN tạm nộp quý III được gia hạn 2 tháng.
Kế toán dự định gửi văn bản đề nghị gia hạn sau khi chốt số liệu, vào ngày 05/11/2026. Theo khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP, văn bản gửi sau ngày 02/11/2026 thì không được gia hạn. Khi đó, khoản TNDN tạm nộp quý III phải nộp theo hạn thông thường, và phần nộp trễ bị tính tiền chậm nộp.
Ngược lại, nếu gửi đúng hạn, số thuế được gia hạn không bị tính tiền chậm nộp trong thời gian gia hạn (khoản 4 Điều 3 Nghị định 245/2026/NĐ-CP). Bài học: văn bản đề nghị gia hạn không cần chờ chốt số liệu cuối cùng, nên gửi sớm.
Nhận định chuyên gia: Doanh nghiệp Việt thường gặp rủi ro gì trong tháng 11/2026?
Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng rủi ro thuế trong tháng nhiều mốc như tháng 11/2026 hiếm khi đến từ việc không biết quy định. Phần lớn đến từ quy trình nội bộ. Dưới đây là năm rủi ro thường gặp và cách xử lý.
Rủi ro 1: Nhầm hạn nộp tờ khai với hạn nộp tiền khi được gia hạn
Gia hạn chỉ giãn thời hạn nộp tiền thuế. Tờ khai vẫn phải nộp đúng hạn. Doanh nghiệp nhầm hai mốc này có thể bị phạt chậm nộp hồ sơ khai thuế, dù số tiền thuế chưa đến hạn.
- How to handle: tách hai cột “hạn nộp hồ sơ” và “hạn nộp tiền” trong lịch thuế nội bộ.
Rủi ro 2: Dùng sai mẫu tờ khai trong giai đoạn chuyển tiếp
Theo Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế sau ngày 01/7/2026 áp dụng theo Thông tư này. Kỳ tháng 10/2026 thuộc kỳ tính thuế sau ngày 01/7/2026, nên tờ khai GTGT phải theo Mẫu 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC. Mẫu theo Thông tư 80/2021/TT-BTC chỉ được dùng khi Hệ thống thông tin quản lý thuế chưa cập nhật mẫu mới, cho đến khi cơ quan thuế có thông báo chính thức về việc áp dụng thống nhất mẫu mới.
- How to handle: kiểm tra mẫu trên Hệ thống thông tin quản lý thuế trước ngày nộp, lưu lại ảnh chụp màn hình nếu phải dùng mẫu cũ.
Rủi ro 3: Áp sai tỷ lệ % và bỏ sót phụ thu
Doanh nghiệp có nhiều hoạt động thường áp một tỷ lệ chung cho toàn bộ doanh thu, như Tình huống 1. Khoản phụ thu và phí thu thêm cũng hay bị bỏ ra ngoài doanh thu tính thuế.
- How to handle: mở tài khoản doanh thu chi tiết theo bốn nhóm tỷ lệ 1%, 2%, 3%, 5% ngay từ đầu kỳ.
Rủi ro 4: Bỏ quên nghĩa vụ kê khai chủ sở hữu hưởng lợi
Nghĩa vụ này không nằm trong tờ khai thuế quen thuộc, và thời hạn khác nhau theo từng tỉnh, thành phố. Vì vậy, đây là việc dễ bị bỏ sót nhất.
- How to handle: theo dõi thông báo của cơ quan quản lý tại địa phương nơi đặt trụ sở, đối chiếu với Công văn 3164/DNTN-GS.
Rủi ro 5: Dồn toàn bộ việc vào ngày cuối
Ngày 02/11/2026 có năm nghĩa vụ cùng đến hạn. Nếu hệ thống quá tải hoặc chữ ký số gặp sự cố, doanh nghiệp không còn thời gian dự phòng.
- How to handle: chốt số liệu và nộp hồ sơ trước hạn ít nhất 2 đến 3 ngày làm việc.
Theo góc nhìn từ MAN – Master Accountant Network, tối ưu chi phí thuế tại Việt Nam bắt đầu từ việc không phát sinh chi phí không đáng có: tiền chậm nộp, tiền phạt và chi phí giải trình. Đó là những khoản hoàn toàn tránh được nếu lịch tuân thủ được lập từ đầu tháng.
Conclude
Nắm rõ doanh nghiệp cần nộp những gì trong tháng 11/2026 giúp kế toán lập lịch chính xác cho 7 nghĩa vụ, đặc biệt là năm việc cùng đến hạn ngày 02/11/2026 và kỳ tháng 10 đến hạn ngày 20/11/2026. Năm trong bảy mốc được tính theo Nghị định 252/2026/NĐ-CP, còn tờ khai GTGT tháng 10/2026 phải dùng Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC. Vì vậy, việc dùng đúng mẫu biểu và đúng căn cứ pháp lý là yêu cầu bắt buộc.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về doanh nghiệp cần nộp những gì trong tháng 11/2026
Doanh nghiệp cần nộp những gì trong tháng 11/2026 nếu khai thuế theo quý?
Chậm nhất ngày 02/11/2026: hồ sơ khai thuế GTGT quý III, hồ sơ khai thuế TNCN quý III và tạm nộp thuế TNDN quý III. Nếu có đất phi nông nghiệp chịu thuế, nộp thêm thuế sử dụng đất phi nông nghiệp cùng ngày.
Hạn nộp hồ sơ khai thuế tháng 10/2026 là ngày nào?
Thứ Sáu, ngày 20/11/2026, theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP. Hạn này áp dụng cho cả hồ sơ khai và tiền thuế phải nộp.
Gửi văn bản đề nghị gia hạn sau ngày 02/11/2026 có được chấp nhận không?
Không. Khoản 3 Điều 3 Nghị định 245/2026/NĐ-CP quy định văn bản gửi sau ngày 02/11/2026 thì không được gia hạn nộp thuế, tiền thuê đất theo Nghị định này.
Tờ khai GTGT tháng 10/2026 dùng mẫu theo Thông tư 89 hay Thông tư 80?
Dùng Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC. Chỉ khi hệ thống thuế chưa cập nhật mẫu mới, doanh nghiệp mới được nộp theo mẫu của Thông tư 80/2021/TT-BTC cho đến khi có thông báo chính thức.
Hạn kê khai danh sách chủ sở hữu hưởng lợi là ngày nào?
Không có một mốc chung toàn quốc. Mỗi tỉnh, thành phố có thời hạn khác nhau theo Công văn 3164/DNTN-GS năm 2026, nên doanh nghiệp cần theo dõi thông báo của địa phương nơi đặt trụ sở.