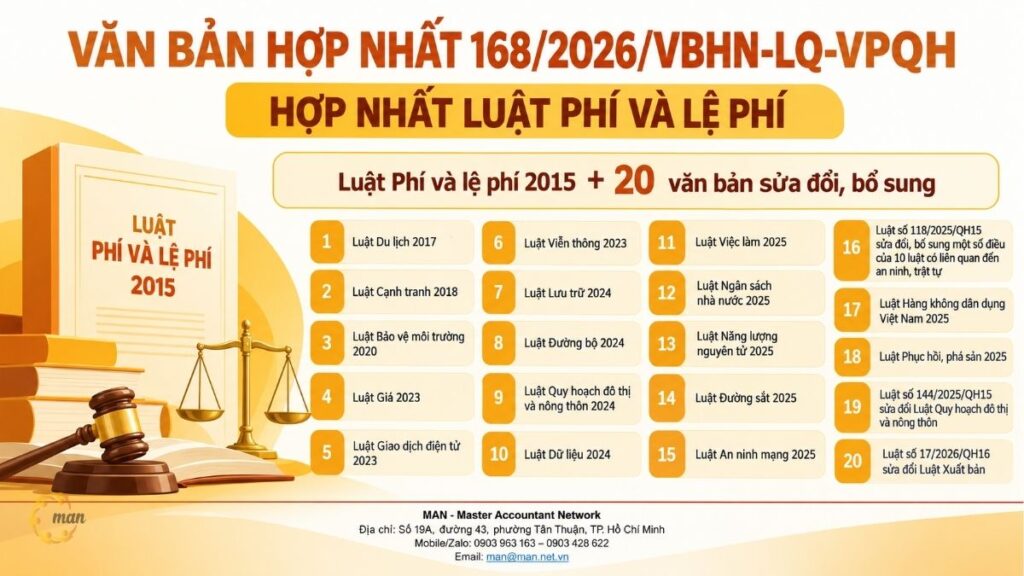
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH ngày 30/09/2026 đưa toàn bộ nội dung sửa đổi, bổ sung của 20 luật vào Luật Phí và lệ phí 2015. Các luật này được ban hành trải dài gần một thập kỷ, từ Luật Du lịch 2017 đến Luật Xuất bản sửa đổi 2026. Riêng năm 2026 đã có 9 luật sửa đổi liên quan bắt đầu có hiệu lực. Với kế toán và chủ doanh nghiệp, việc tra cứu từng luật riêng lẻ để biết quy định nào đang áp dụng trở nên rất mất thời gian.
Theo khoản 1 Điều 11 Luật Phí và lệ phí 2015, phí, lệ phí là khoản thu thuộc ngân sách nhà nước và không chịu thuế. Nguyên tắc quản lý và sử dụng phí được quy định tại Điều 4 Nghị định 362/2025/NĐ-CP. Theo góc nhìn từ MAN – Master Accountant Network, nắm đúng văn bản hợp nhất giúp doanh nghiệp xác định chính xác nghĩa vụ nộp phí, lệ phí, hạn chế rủi ro thuế khi bị kiểm tra và tối ưu chi phí tuân thủ.
Tóm tắt trọng tâm về Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH
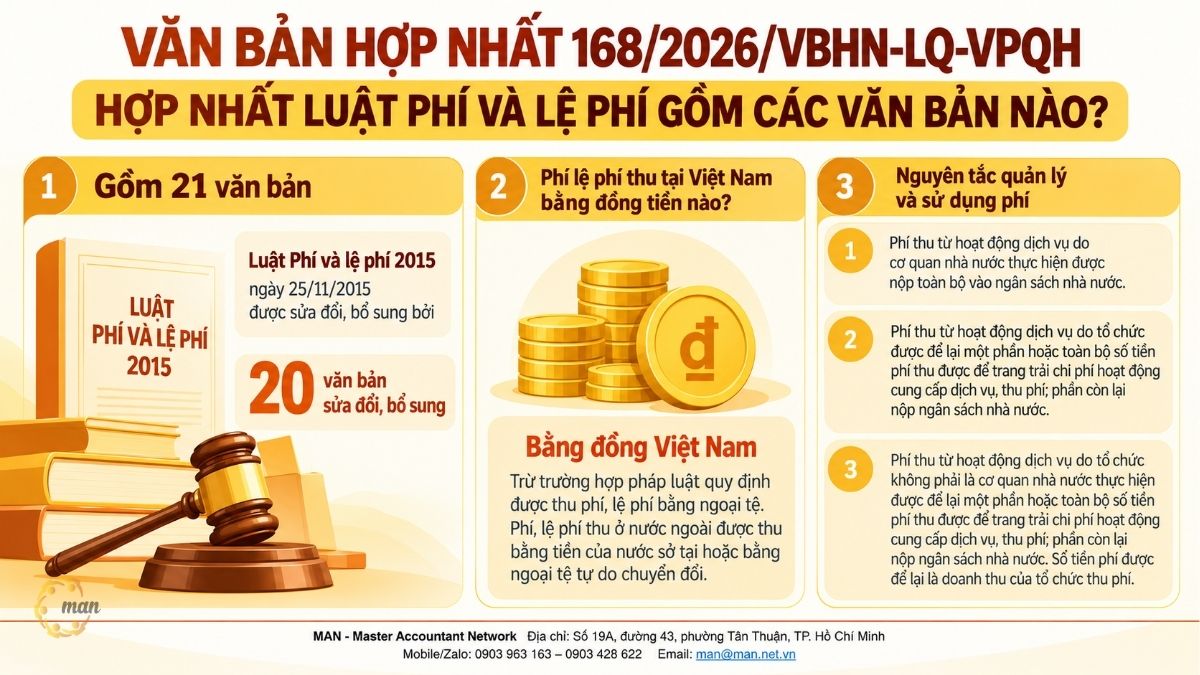
- Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH là văn bản ngày 30/09/2026 hợp nhất Luật Phí và lệ phí 2015 với 20 luật sửa đổi, bổ sung.
- Dùng để tra cứu một bản thống nhất, đầy đủ các quy định về phí, lệ phí thay vì đọc rời rạc từng luật.
- Áp dụng cho người nộp phí, lệ phí (tổ chức, cá nhân), tổ chức thu phí, kế toán, kiểm toán viên và người làm công tác pháp chế.
- Cần dùng khi kê khai, nộp phí, lệ phí, rà soát hồ sơ trước kiểm tra thuế, kiểm toán hoặc cập nhật quy chế tài chính nội bộ.
- Lưu ý: nội dung sửa đổi theo Luật Xuất bản sửa đổi 2026 chỉ có hiệu lực từ ngày 01/3/2027.
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH là gì?
Trước khi đi vào danh sách cụ thể, cần hiểu đúng bản chất của văn bản này để không áp dụng sai.
Quốc hội đã ban hành Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH ngày 30/09/2026 hợp nhất Luật Phí và lệ phí 2015. Luật gốc là Luật Phí và lệ phí 2015 ngày 25 tháng 11 năm 2015 của Quốc hội và có hiệu lực kể từ ngày 01 tháng 01 năm 2017. Văn bản hợp nhất đưa các nội dung sửa đổi, bổ sung của 20 luật ban hành sau đó vào cùng một văn bản để thuận tiện tra cứu.
Điểm cần lưu ý: văn bản hợp nhất không phải là một luật mới. Nó không tạo ra quy định mới, không thay đổi hiệu lực của luật gốc hay các luật sửa đổi.
Giá trị pháp lý của văn bản hợp nhất ra sao?
Theo Pháp lệnh Hợp nhất văn bản quy phạm pháp luật số 01/2012/UBTVQH13, văn bản hợp nhất được sử dụng chính thức trong việc áp dụng, thi hành pháp luật. Trường hợp nội dung văn bản hợp nhất khác với văn bản được hợp nhất, phải áp dụng nội dung của văn bản được hợp nhất.
Nói cách khác, khi xảy ra tranh chấp hoặc nghi ngờ về câu chữ, kế toán và luật sư vẫn phải đối chiếu về luật gốc và luật sửa đổi tương ứng. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng hồ sơ giải trình với cơ quan thuế nên dẫn chiếu cả điều khoản trong văn bản được hợp nhất, không chỉ ghi số hiệu văn bản hợp nhất.
Phí và lệ phí được Luật Phí và lệ phí 2015 định nghĩa thế nào?
Để hiểu phạm vi điều chỉnh, cần nắm hai khái niệm gốc. Khoản 1 và khoản 2 Điều 3 Luật Phí và lệ phí 2015 quy định:
1. Phí là khoản tiền mà tổ chức, cá nhân phải trả nhằm cơ bản bù đắp chi phí và mang tính phục vụ khi được cơ quan nhà nước, đơn vị sự nghiệp công lập và tổ chức được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ công được quy định trong Danh mục phí ban hành kèm theo Luật này.
2. Lệ phí là khoản tiền được ấn định mà tổ chức, cá nhân phải nộp khi được cơ quan nhà nước cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước được quy định trong Danh mục lệ phí ban hành kèm theo Luật này.
Khi áp dụng, doanh nghiệp nên đối chiếu thêm Danh mục phí, lệ phí trong Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH, vì đây là phần thường được các luật chuyên ngành sửa đổi.
Vai trò của Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH trong quản trị thuế và kiểm toán
Văn bản này mang lại giá trị thực tế ở ba khía cạnh:
- Tra cứu nhanh: thay vì mở 21 văn bản (luật gốc và 20 luật sửa đổi), người làm kế toán chỉ cần một văn bản thống nhất.
- Giảm sai sót dẫn chiếu: hạn chế việc dẫn chiếu điều khoản đã bị sửa đổi trong quy chế tài chính, hợp đồng, hồ sơ giải trình.
- Hỗ trợ kiểm toán: kiểm toán viên có căn cứ đối chiếu nhanh khi kiểm tra các khoản chi phí, lệ phí đã ghi nhận trong kỳ.
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH hợp nhất những văn bản nào?
Đây là câu hỏi được tìm kiếm nhiều nhất. Câu trả lời ngắn: một luật gốc và 20 luật sửa đổi, bổ sung.
Cụ thể, Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH hợp nhất Luật Phí và lệ phí 2015 ngày 25 tháng 11 năm 2015 của Quốc hội, có hiệu lực kể từ ngày 01 tháng 01 năm 2017, được sửa đổi, bổ sung bởi các luật sau:
| STT | Luật sửa đổi, bổ sung | Thời điểm có hiệu lực |
| 1 | Luật Du lịch 2017 | 01/01/2018 |
| 2 | Luật Cạnh tranh 2018 | 01/7/2019 |
| 3 | Luật Bảo vệ môi trường 2020 | 01/01/2022 |
| 4 | Luật Giá 2023 | 01/7/2024 |
| 5 | Luật Giao dịch điện tử 2023 | 01/7/2024 |
| 6 | Luật Viễn thông 2023 | 01/7/2024 |
| 7 | Luật Lưu trữ 2024 | 01/7/2025 |
| 8 | Luật Đường bộ 2024 | 01/01/2025 |
| 9 | Law on Urban and Rural Planning 2024 | 01/7/2025 |
| 10 | Luật Dữ liệu 2024 | 01/7/2025 |
| 11 | Luật Việc làm 2025 | 01/01/2026 |
| 12 | Luật Ngân sách nhà nước 2025 | Từ năm ngân sách 2026 |
| 13 | Luật Năng lượng nguyên tử 2025 | 01/01/2026 |
| 14 | Luật Đường sắt 2025 | 01/01/2026 |
| 15 | Cybersecurity Law 2025 | 01/7/2026 |
| 16 | Luật Sửa đổi 10 Luật có liên quan đến an ninh, trật tự 2025 (Luật số 118/2025/QH15) ngày 10 tháng 12 năm 2025 của Quốc hội | 01/7/2026 |
| 17 | Luật Hàng không dân dụng Việt Nam 2025 | 01/7/2026 |
| 18 | Luật Phục hồi, phá sản 2025 | 01/3/2026 |
| 19 | Luật Quy hoạch đô thị và nông thôn sửa đổi 2025 (Luật số 144/2025/QH15) ngày 11 tháng 12 năm 2025 | 01/01/2026 |
| 20 | Luật Xuất bản sửa đổi 2026 (Luật số 17/2026/QH16) ngày 24 tháng 8 năm 2026 | 01/3/2027 |
Thứ tự trong bảng giữ nguyên thứ tự liệt kê của văn bản hợp nhất.
Số lượng luật sửa đổi theo năm có hiệu lực
Nhóm lại theo năm có hiệu lực, có thể thấy tần suất sửa đổi tăng mạnh từ năm 2024:
| Năm có hiệu lực | Số luật | Tên luật |
| 2018 | 1 | Du lịch |
| 2019 | 1 | Compete |
| 2022 | 1 | Environmental protection |
| 2024 | 3 | Giá, Giao dịch điện tử, Viễn thông |
| 2025 | 4 | Lưu trữ, Đường bộ, Quy hoạch đô thị và nông thôn 2024, Dữ liệu |
| 2026 | 9 | Việc làm, Ngân sách nhà nước, Năng lượng nguyên tử, Đường sắt, Quy hoạch đô thị và nông thôn sửa đổi, Phục hồi phá sản, An ninh mạng, Luật số 118/2025/QH15, Hàng không dân dụng |
| 2027 | 1 | Xuất bản sửa đổi |
Vì sao điều này quan trọng? Gần một nửa số luật sửa đổi (9/20) chỉ mới có hiệu lực trong năm 2026. Quy chế tài chính hoặc hồ sơ dẫn chiếu được soạn trước năm 2026 nhiều khả năng đã lạc hậu ở một số điều khoản.
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH có nội dung nào chưa có hiệu lực?
Có. Luật Xuất bản sửa đổi 2026 (Luật số 17/2026/QH16) ngày 24/8/2026 chỉ có hiệu lực kể từ ngày 01/3/2027. Như vậy, tại thời điểm văn bản hợp nhất được ban hành (30/09/2026), phần nội dung do luật này sửa đổi chưa được áp dụng.
Khi đọc văn bản hợp nhất, cần xem kỹ chú thích hiệu lực đi kèm từng điều khoản đã sửa đổi. Áp dụng sớm một quy định chưa có hiệu lực cũng là một dạng sai phạm.
Theo Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH, phí, lệ phí được kê khai và nộp thế nào?
Quy định về kê khai, nộp phí, lệ phí nằm tại Điều 11 Luật Phí và lệ phí 2015. Đây là điều khoản doanh nghiệp tiếp xúc thường xuyên nhất, nên chúng tôi trích dẫn nguyên văn:
Kê khai, nộp phí, lệ phí
1. Phí, lệ phí theo quy định tại Luật này là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
2. Người nộp phí, lệ phí thực hiện kê khai, nộp phí, lệ phí theo tháng, quý, năm hoặc theo từng lần phát sinh.
3. Người nộp phí, lệ phí thực hiện nộp phí, lệ phí cho cơ quan thu hoặc Kho bạc nhà nước bằng các hình thức: nộp trực tiếp bằng tiền mặt hoặc thông qua tổ chức tín dụng, tổ chức dịch vụ và hình thức khác theo quy định của pháp luật.
4. Phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam, trừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ. Phí, lệ phí thu ở nước ngoài được thu bằng tiền của nước sở tại hoặc bằng ngoại tệ tự do chuyển đổi.
5. Chính phủ quy định chi tiết Điều này.
Từ điều khoản trên, có thể rút ra bốn điểm thực hành:
- Không chịu thuế: phí, lệ phí là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
- Kỳ kê khai linh hoạt: theo tháng, quý, năm hoặc theo từng lần phát sinh.
- Nơi nộp: cơ quan thu hoặc Kho bạc nhà nước.
- Submission form: tiền mặt trực tiếp, qua tổ chức tín dụng, tổ chức dịch vụ hoặc hình thức khác theo quy định của pháp luật.
Phí, lệ phí thu tại Việt Nam bằng đồng tiền nào?
Căn cứ khoản 4 Điều 11 Luật Phí và lệ phí 2015, phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam. Ngoại trừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ.
Với phí, lệ phí thu ở nước ngoài, luật cho phép thu bằng tiền của nước sở tại hoặc bằng ngoại tệ tự do chuyển đổi. Doanh nghiệp FDI hoặc doanh nghiệp có giao dịch ngoại tệ cần lưu ý: việc thu hay nộp phí, lệ phí tại Việt Nam bằng ngoại tệ chỉ hợp lệ khi có quy định pháp luật cho phép.
Nguyên tắc quản lý và sử dụng phí được quy định ra sao?
Luật đặt nguyên tắc, còn Nghị định hướng dẫn cách quản lý tiền phí sau khi thu. Căn cứ Điều 4 Nghị định 362/2025/NĐ-CP, nguyên tắc quản lý và sử dụng phí như sau:
(1) Phí thu từ các hoạt động dịch vụ do tổ chức thu phí là cơ quan nhà nước quy định tại điểm a, điểm c khoản 2 Điều 2 Nghị định 362/2025/NĐ-CP thực hiện được nộp toàn bộ vào ngân sách nhà nước.
Trường hợp Nghị định này và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên có quy định khác nhau về việc quản lý và sử dụng phí thì áp dụng theo quy định của điều ước quốc tế.
(2) Phí thu từ các hoạt động dịch vụ do tổ chức thu phí quy định tại điểm b khoản 2 Điều 2 Nghị định 362/2025/NĐ-CP thực hiện được để lại một phần hoặc toàn bộ số tiền phí thu được để trang trải chi phí hoạt động cung cấp dịch vụ, thu phí theo quy định tại khoản 2 Điều 5 Nghị định 362/2025/NĐ-CP; phần còn lại nộp ngân sách nhà nước.
(3) Phí thu từ các hoạt động dịch vụ do tổ chức thu phí không phải là cơ quan nhà nước quy định tại điểm c khoản 2 Điều 2 Nghị định 362/2025/NĐ-CP thực hiện được để lại một phần hoặc toàn bộ số tiền phí thu được để trang trải chi phí hoạt động cung cấp dịch vụ, thu phí theo quy định tại khoản 2 Điều 5 Nghị định 362/2025/NĐ-CP; phần còn lại nộp ngân sách nhà nước. Số tiền phí được để lại là doanh thu của tổ chức thu phí.
Bảng tóm lược dưới đây giúp phân biệt nhanh ba trường hợp:
| Trường hợp theo Điều 4 Nghị định 362/2025/NĐ-CP | Tổ chức thu phí | Cách xử lý tiền phí thu được |
| (1) | Cơ quan nhà nước theo điểm a, điểm c khoản 2 Điều 2 | Nộp toàn bộ vào ngân sách nhà nước. Nếu điều ước quốc tế quy định khác thì áp dụng điều ước quốc tế |
| (2) | Tổ chức thu phí theo điểm b khoản 2 Điều 2 | Được để lại một phần hoặc toàn bộ để trang trải chi phí theo khoản 2 Điều 5; phần còn lại nộp ngân sách nhà nước |
| (3) | Tổ chức không phải cơ quan nhà nước theo điểm c khoản 2 Điều 2 | Được để lại một phần hoặc toàn bộ để trang trải chi phí theo khoản 2 Điều 5; phần còn lại nộp ngân sách nhà nước. Số tiền để lại là doanh thu của tổ chức thu phí |
Điểm khác biệt đáng chú ý nằm ở trường hợp (3): chỉ tại đây Nghị định nêu rõ số tiền phí được để lại là doanh thu của tổ chức thu phí. Đây là chi tiết có ý nghĩa trực tiếp với kế toán khi ghi nhận doanh thu.
Phí khác lệ phí ở điểm nào?
Dựa trên định nghĩa tại Điều 3 và quy định tại Điều 11 Luật Phí và lệ phí 2015:
| Criteria | Fee | Fees |
| Nature | Khoản tiền phải trả nhằm cơ bản bù đắp chi phí, mang tính phục vụ | Khoản tiền được ấn định phải nộp |
| Đơn vị cung cấp dịch vụ công | Cơ quan nhà nước, đơn vị sự nghiệp công lập, tổ chức được cơ quan nhà nước có thẩm quyền giao | Cơ quan nhà nước |
| Mục đích dịch vụ | Dịch vụ công trong Danh mục phí | Dịch vụ công phục vụ công việc quản lý nhà nước trong Danh mục lệ phí |
| Có chịu thuế không | Tax free | Tax free |
| Đồng tiền thu tại Việt Nam | Đồng Việt Nam, trừ trường hợp pháp luật cho phép thu bằng ngoại tệ | Đồng Việt Nam, trừ trường hợp pháp luật cho phép thu bằng ngoại tệ |
Ai cần quan tâm đến Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH?
Phạm vi tác động rộng hơn nhiều người nghĩ, vì gần như doanh nghiệp nào cũng phát sinh phí, lệ phí trong năm.
- Người nộp phí, lệ phí: tổ chức, cá nhân sử dụng dịch vụ công thuộc Danh mục phí, lệ phí. Ví dụ quen thuộc là lệ phí trước bạ khi mua ô tô, nhà đất.
- Tổ chức thu phí: cơ quan nhà nước, đơn vị sự nghiệp công lập và tổ chức được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ công.
- Kế toán doanh nghiệp: người trực tiếp kê khai, nộp và hạch toán các khoản phí, lệ phí.
- Kiểm toán viên, chuyên viên pháp chế: người đối chiếu căn cứ pháp lý khi kiểm tra chi phí, soát xét hợp đồng.
Khi nào doanh nghiệp cần tra cứu Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH?
Theo kinh nghiệm thực tế của MAN, có năm thời điểm doanh nghiệp nên mở văn bản này ra đối chiếu:
- Khi phát sinh khoản phí, lệ phí mới chưa từng nộp.
- Khi lập hoặc cập nhật quy chế tài chính, quy chế chi tiêu nội bộ.
- Trước kỳ quyết toán năm và trước các cuộc kiểm tra thuế, kiểm toán độc lập.
- Khi một luật chuyên ngành liên quan có hiệu lực, ví dụ các mốc 01/01/2026, 01/3/2026, 01/7/2026.
- Trước ngày 01/3/2027, để chuẩn bị cho nội dung sửa đổi theo Luật Xuất bản sửa đổi 2026.
Các văn bản pháp luật liên quan cần nắm
Văn bản hợp nhất chỉ là điểm khởi đầu. Để áp dụng đúng, doanh nghiệp cần đọc kèm các văn bản dưới đây:
| Document | Số hiệu, thời điểm | Related content |
| Luật Phí và lệ phí 2015 | Ngày 25/11/2015, hiệu lực 01/01/2017 | Luật gốc được hợp nhất; Điều 3 định nghĩa phí, lệ phí; Điều 11 về kê khai, nộp phí, lệ phí |
| Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH | Ngày 30/09/2026 | Hợp nhất luật gốc với 20 luật sửa đổi, bổ sung |
| Nghị định 362/2025/NĐ-CP | 2025 | Hướng dẫn Luật Phí và lệ phí; Điều 4 quy định nguyên tắc quản lý và sử dụng phí |
| Pháp lệnh Hợp nhất văn bản quy phạm pháp luật | Số 01/2012/UBTVQH13 | Quy định về giá trị pháp lý của văn bản hợp nhất |
| Văn bản hợp nhất 162/2026/VBHN-LQ-VPQH | 2026 | Hợp nhất Luật Quản lý thuế, nên đọc song song khi xử lý nghĩa vụ với ngân sách |
| Circular 89/2026/TT-BTC | 2026 | Ban hành các mẫu tờ khai, trong đó có Mẫu 01/LP tờ khai lệ phí và Mẫu 02/LPTB tờ khai lệ phí trước bạ |
| Decree 320/2026/ND-CP | 2026 | Liên quan việc miễn, giảm phí, lệ phí khi thực hiện thủ tục hành chính qua VNeID |
| Công văn 600/TANDTC-PC | 2026 | Tổng kết thực tiễn thi hành Luật Phí và lệ phí |
Ngày ban hành cụ thể của các văn bản chỉ ghi năm trong bảng cần được kiểm tra trực tiếp trên văn bản gốc trước khi dẫn chiếu trong hồ sơ.
Case Study: Doanh nghiệp rà soát hồ sơ phí, lệ phí theo văn bản hợp nhất ra sao?
Tình huống dưới đây được xây dựng để minh họa cách áp dụng, các số liệu mang tính giả định.
Background
Công ty TNHH Y (logistics, TP.HCM) có quy chế chi tiêu nội bộ ban hành năm 2023. Quy chế dẫn chiếu Luật Phí và lệ phí 2015 theo bản gốc. Trong năm, công ty phát sinh 14 khoản phí, lệ phí thường xuyên như phí sử dụng đường bộ, lệ phí trước bạ phương tiện, lệ phí cấp phép.
Sau khi nhiều luật sửa đổi có hiệu lực trong năm 2026, ban giám đốc lo ngại quy chế dẫn chiếu sai căn cứ, ảnh hưởng đến hồ sơ khi bị kiểm tra.
How to handle it
Bộ phận kế toán thực hiện ba bước:
- Lập danh sách 14 khoản phí, lệ phí kèm điều khoản đang dẫn chiếu trong quy chế.
- Đối chiếu từng khoản với Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH, đánh dấu điều khoản đã được sửa đổi và thời điểm có hiệu lực của luật sửa đổi.
- Cập nhật quy chế và lưu hồ sơ dẫn chiếu kép: điều khoản trong văn bản hợp nhất và điều khoản trong luật sửa đổi tương ứng.
Kết quả (giả định)
| Target | Trước rà soát | Sau rà soát |
| Số khoản phí, lệ phí có căn cứ dẫn chiếu được kiểm tra | 0/14 | 14/14 |
| Số khoản phát hiện dẫn chiếu chưa cập nhật | Chưa xác định | 3 |
| Số văn bản phải mở khi tra cứu một khoản | Tối đa 21 | 1 văn bản hợp nhất, đối chiếu thêm luật sửa đổi khi cần |
Bài học rút ra: chi phí rà soát thấp hơn nhiều so với chi phí giải trình khi hồ sơ dẫn chiếu sai bị phát hiện trong kiểm tra.
Ví dụ tính số tiền phí được để lại
Giả sử một tổ chức thu phí không phải cơ quan nhà nước, thuộc trường hợp (3) Điều 4 Nghị định 362/2025/NĐ-CP, thu được 500 triệu đồng phí trong kỳ. Giả định tỷ lệ được để lại theo quy định áp dụng cho khoản phí này là 70%.
- Số tiền được để lại: 500 triệu x 70% = 350 triệu đồng. Đây là doanh thu của tổ chức thu phí.
- Phần còn lại nộp ngân sách nhà nước: 500 triệu – 350 triệu = 150 triệu đồng.
Tỷ lệ 70% chỉ dùng để minh họa. Tỷ lệ thực tế phải căn cứ quy định cụ thể đối với từng khoản phí.
Nhận định chuyên gia: Rủi ro doanh nghiệp thường gặp và cách xử lý
Từ kinh nghiệm kiểm toán và tư vấn, các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý năm rủi ro sau khi áp dụng Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH.
- Rủi ro 1: Coi văn bản hợp nhất là luật mới: Nhiều kế toán ghi căn cứ pháp lý là “Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH” mà không dẫn chiếu luật gốc. Khi có khác biệt về câu chữ, nội dung văn bản được hợp nhất mới là căn cứ áp dụng. Cách xử lý: dẫn chiếu kép, ghi cả điều khoản trong văn bản hợp nhất và luật gốc hoặc luật sửa đổi tương ứng.
- Rủi ro 2: Áp dụng quy định chưa có hiệu lực: Nội dung sửa đổi theo Luật Xuất bản sửa đổi 2026 chỉ có hiệu lực từ 01/3/2027. Áp dụng trước thời điểm này dẫn đến sai căn cứ. Cách xử lý: lập bảng theo dõi hiệu lực từng luật sửa đổi, như bảng trong bài này, và gắn vào quy trình kiểm soát nội bộ.
- Rủi ro 3: Nhầm lẫn giữa phí và lệ phí: Phí và lệ phí khác nhau về bản chất và đơn vị cung cấp dịch vụ. Nhầm lẫn khiến hồ sơ kê khai, chứng từ và căn cứ dẫn chiếu không thống nhất. Cách xử lý: luôn tra cứu Danh mục phí, lệ phí trong văn bản hợp nhất trước khi phân loại khoản chi.
- Rủi ro 4: Thu hoặc nộp phí, lệ phí bằng ngoại tệ không có căn cứ: Khoản 4 Điều 11 quy định phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam. Chỉ được thu bằng ngoại tệ khi pháp luật quy định. Cách xử lý: doanh nghiệp FDI cần kiểm tra căn cứ cho phép trước khi chấp nhận thanh toán bằng ngoại tệ.
- Rủi ro 5: Ghi nhận sai doanh thu tại tổ chức thu phí: Điều 4 Nghị định 362/2025/NĐ-CP chỉ nêu rõ số tiền phí để lại là doanh thu đối với tổ chức thu phí không phải cơ quan nhà nước theo trường hợp (3). Không nên mặc nhiên áp dụng nội dung này cho trường hợp (1) và (2) khi chưa có căn cứ cụ thể. Cách xử lý: phân loại tổ chức thu phí theo đúng điểm a, b, c khoản 2 Điều 2 Nghị định 362/2025/NĐ-CP trước khi hạch toán. Đây cũng là nội dung kiểm toán viên thường kiểm tra kỹ khi đánh giá rủi ro thuế tại Việt Nam.
Conclude
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH giúp doanh nghiệp có một bản thống nhất của Luật Phí và lệ phí 2015 sau 20 lần sửa đổi, bổ sung. Giá trị lớn nhất nằm ở việc tra cứu nhanh và giảm sai sót dẫn chiếu. Tuy vậy, doanh nghiệp vẫn cần theo dõi thời điểm hiệu lực của từng luật sửa đổi, đặc biệt mốc 01/3/2027, và đối chiếu về văn bản gốc khi có nghi vấn.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH
Văn bản hợp nhất 168/2026/VBHN-LQ-VPQH ban hành ngày nào?
Quốc hội ban hành văn bản này ngày 30/09/2026 để hợp nhất Luật Phí và lệ phí 2015.
Văn bản này hợp nhất bao nhiêu luật sửa đổi, bổ sung?
Hai mươi luật, từ Luật Du lịch 2017 đến Luật Xuất bản sửa đổi 2026 (Luật số 17/2026/QH16).
Văn bản hợp nhất có thay thế Luật Phí và lệ phí 2015 không?
Không. Văn bản hợp nhất phục vụ tra cứu, áp dụng thống nhất. Khi có khác biệt, áp dụng nội dung của văn bản được hợp nhất.
Phí, lệ phí có phải chịu thuế không?
Không. Theo khoản 1 Điều 11 Luật Phí và lệ phí 2015, phí, lệ phí là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
Có được nộp phí, lệ phí tại Việt Nam bằng ngoại tệ không?
Chỉ khi pháp luật quy định được thu bằng ngoại tệ. Nguyên tắc chung là thu bằng đồng Việt Nam theo khoản 4 Điều 11.