
Thời hạn đăng ký thuế nhà thầu nước ngoài theo Nghị định 252 là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu, áp dụng đối với nhà thầu, nhà thầu phụ nước ngoài kê khai và nộp thuế trực tiếp với cơ quan thuế. Quy định được nêu tại điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP. Doanh nghiệp cần xác định đúng phương thức kê khai để áp dụng thời hạn tương ứng.
Ngoài thời hạn đăng ký, doanh nghiệp cần lưu ý quy định về mã số thuế nộp thay, mã số thuế riêng của nhà thầu và nghĩa vụ thuế thu nhập doanh nghiệp của doanh nghiệp nước ngoài. Các nội dung này được quy định tại những văn bản khác nhau, trong đó có Circular 90/2026/TT-BTC and Decree 320/2025/ND-CP. Hiểu đúng từng quy định giúp kế toán chuẩn bị hồ sơ và kiểm soát nghĩa vụ thuế phù hợp.
Tóm Tắt Trọng Tâm Về Thời Hạn Đăng Ký Thuế Nhà Thầu Nước Ngoài Theo Nghị Định 252
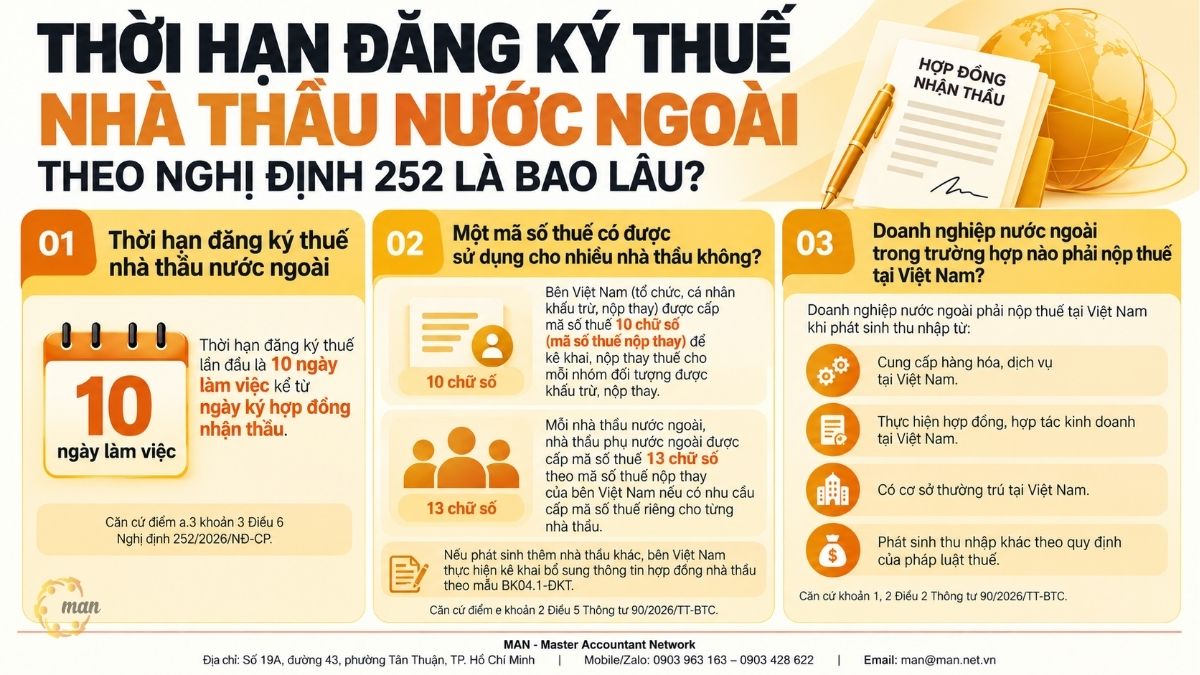
- Thời hạn đăng ký: 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu đối với nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai và nộp thuế với cơ quan thuế.
- Legal basis: Điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
- Mã số thuế nộp thay: Tổ chức, cá nhân khấu trừ và nộp thay thuế được cấp mã số thuế 10 chữ số theo quy định tại điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC.
- Mã số thuế riêng của nhà thầu: Nhà thầu được bên Việt Nam kê khai, nộp thay có thể được cấp mã số thuế 13 chữ số nếu có nhu cầu xác nhận hoàn thành nghĩa vụ thuế tại Việt Nam.
- Khi phát sinh hợp đồng mới: Bên Việt Nam đã có mã số thuế kê khai, nộp thay cần kê khai bổ sung thông tin hợp đồng theo mẫu BK04.1-ĐKT trong trường hợp được quy định.
Thời Hạn Đăng Ký Thuế Nhà Thầu Nước Ngoài Theo Nghị Định 252 Là Bao Lâu?
Theo điểm a khoản 3 Điều 6 Decree 252/2026/ND-CP, thời hạn đăng ký thuế lần đầu đối với người nộp thuế thuộc diện đăng ký trực tiếp với cơ quan thuế được xác định theo từng sự kiện pháp lý.
Đối với nhà thầu, nhà thầu phụ nước ngoài kê khai và nộp thuế trực tiếp với cơ quan thuế, thời hạn là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu.
Quy Định Nguyên Văn Tại Nghị Định 252/2026/NĐ-CP
Căn cứ điểm a khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, quy định về thời hạn đăng ký thuế như sau:
“3. Người nộp thuế thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế quy định tại khoản 3 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế như sau:
a) Thời hạn đăng ký thuế lần đầu là 10 ngày làm việc kể từ ngày sau đây:”
Điểm a.3 khoản này quy định:
“a.3) Ngày ký hợp đồng nhận thầu đối với nhà thầu, nhà thầu phụ nước ngoài kê khai nộp thuế trực tiếp với cơ quan thuế; ngày ký hợp đồng, hiệp định dầu khí;”
Đây là nội dung pháp lý trực tiếp xác định thời hạn đăng ký thuế trong trường hợp đang được xem xét. Khi áp dụng, doanh nghiệp cần giữ đúng chủ thể, điều kiện và mốc thời gian được quy định.
Những Trường Hợp Nào Có Thời Hạn Đăng Ký Thuế 10 Ngày Làm Việc?
Khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP quy định nhiều mốc thời gian đăng ký thuế lần đầu. Không phải tất cả đều được tính từ ngày ký hợp đồng.
Các trường hợp được nêu tại điểm a khoản 3 Điều 6 gồm:
- Điểm a.1: Ngày được cấp giấy phép thành lập và hoạt động, ngày được cấp quyết định thành lập hoặc giấy tờ tương đương đối với tổ chức thuộc diện đăng ký hoạt động, kinh doanh; hoặc ngày khai trương hoạt động chi nhánh, văn phòng giao dịch của tổ chức tín dụng.
- Điểm a.2: Ngày bắt đầu hoạt động kinh doanh đối với tổ chức, cá nhân kinh doanh không thuộc diện đăng ký kinh doanh.
- Điểm a.3: Ngày ký hợp đồng nhận thầu đối với nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai, nộp thuế; ngày ký hợp đồng, hiệp định dầu khí.
- Điểm a.4: Ngày phát sinh nghĩa vụ thuế thu nhập cá nhân đối với cá nhân trực tiếp đăng ký thuế với cơ quan thuế.
- Điểm a.5: Ngày phát sinh nghĩa vụ với ngân sách nhà nước đối với tổ chức, cá nhân chưa có mã số thuế và không thuộc các trường hợp được nêu tại điểm a.1, a.2, a.3 và a.4.
Riêng trường hợp cá nhân trực tiếp đăng ký thuế lần đầu cho người phụ thuộc, quy định nêu thời hạn chậm nhất là ngày 31 tháng 12 của năm tính thuế.
Việc trích dẫn các trường hợp trên giúp phân biệt rõ mốc đăng ký thuế của từng nhóm người nộp thuế. Đối với nhà thầu nước ngoài trực tiếp kê khai và nộp thuế, cần áp dụng đúng điểm a.3, không sử dụng mốc thời gian của nhóm đối tượng khác.
Có Được Tính Thời Hạn Từ Ngày Thanh Toán Đầu Tiên Không?
Không nên lấy ngày thanh toán đầu tiên làm mốc thay thế ngày ký hợp đồng nhận thầu đối với trường hợp quy định tại điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
Ví dụ, doanh nghiệp ký hợp đồng dịch vụ kỹ thuật với nhà thầu nước ngoài ngày 05/10/2026, nhưng đến cuối tháng mới thanh toán đợt đầu. Nếu nhà thầu thuộc trường hợp trực tiếp kê khai và nộp thuế với cơ quan thuế, doanh nghiệp phải xác định thời hạn đăng ký theo mốc ngày ký hợp đồng.
Ngày hoàn thành thủ tục cụ thể cần được xác định theo quy tắc tính thời hạn và lịch ngày làm việc có liên quan. Không nên tự kết luận ngày cuối cùng bằng cách cộng 10 ngày theo lịch.
Một Mã Số Thuế Có Được Sử Dụng Cho Nhiều Nhà Thầu Nước Ngoài Không?
Câu trả lời cần được hiểu theo quy định về mã số thuế của tổ chức, cá nhân khấu trừ và nộp thay. Thông tư 90/2026/TT-BTC phân biệt mã số thuế nộp thay của bên Việt Nam với mã số thuế riêng của nhà thầu nước ngoài.
Mã Số Thuế Nộp Thay Gồm Bao Nhiêu Chữ Số?
Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC quy định:
“e) Tổ chức, cá nhân khấu trừ, nộp thay thuế theo quy định tại điểm h khoản 2 Điều 4 Thông tư này được cấp mã số thuế 10 chữ số (sau đây gọi là mã số thuế nộp thay) để kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay.”
Theo quy định này, mã số thuế nộp thay gồm 10 chữ số và được sử dụng để kê khai, nộp thay cho mỗi nhóm đối tượng được khấu trừ, nộp thay.
Đây là mã số thuế của tổ chức, cá nhân thực hiện trách nhiệm khấu trừ, nộp thay. Không nên nhầm mã số này với mã số thuế riêng của từng nhà thầu.
Khi Nào Nhà Thầu Được Cấp Mã Số Thuế 13 Chữ Số?
Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC quy định:
“Mỗi nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo quy định tại điểm g khoản 2 Điều 4 Thông tư này được bên Việt Nam kê khai, nộp thay thuế nhà thầu được cấp mã số thuế 13 chữ số theo mã số thuế nộp thay của bên Việt Nam để thực hiện xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam nếu có nhu cầu cấp mã số thuế riêng cho từng nhà thầu.”
Như vậy, nhà thầu nước ngoài, nhà thầu phụ nước ngoài thuộc trường hợp được bên Việt Nam kê khai và nộp thay có thể được cấp mã số thuế 13 chữ số theo mã số thuế nộp thay của bên Việt Nam nếu có nhu cầu xác nhận hoàn thành nghĩa vụ thuế tại Việt Nam.
Quy định này không có nghĩa mọi nhà thầu nước ngoài đều được cấp mã số thuế 13 chữ số. Việc cấp mã số thuế cần được xem xét theo đúng đối tượng và điều kiện tại Thông tư 90/2026/TT-BTC.
Phân Biệt Các Loại Mã Số Thuế Nhà Thầu
| Criteria | Mã số thuế nộp thay | Mã số thuế riêng của nhà thầu |
| Chủ thể gắn với mã số | Tổ chức, cá nhân Việt Nam khấu trừ, nộp thay | Nhà thầu nước ngoài, nhà thầu phụ nước ngoài |
| Cấu trúc được quy định | 10 chữ số | 13 chữ số trong trường hợp được bên Việt Nam kê khai, nộp thay và có nhu cầu theo quy định |
| Purpose | Kê khai, nộp thay cho mỗi nhóm đối tượng được khấu trừ, nộp thay | Xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam nếu có nhu cầu |
| Main basis | Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC | Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC |
Bảng trên phân biệt hai loại mã số thuế trong trường hợp bên Việt Nam khấu trừ, nộp thay. Đối với nhà thầu trực tiếp đăng ký, cần xem xét quy định riêng tại điểm d khoản 2 Điều 5 Thông tư 90/2026/TT-BTC.
Khi Phát Sinh Thêm Hợp Đồng Nhà Thầu, Doanh Nghiệp Phải Làm Gì?
Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC quy định:
“Trường hợp bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay thuế nhà thầu trước đó mà phát sinh thêm hợp đồng nhà thầu nước ngoài khác thì thực hiện kê khai bổ sung thông tin hợp đồng nhà thầu tại Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT ban hành kèm theo Thông tư này.”
Theo đó, khi bên Việt Nam đã có mã số thuế để kê khai, nộp thay và phát sinh thêm hợp đồng nhà thầu nước ngoài thuộc trường hợp được nêu, doanh nghiệp cần kê khai bổ sung thông tin hợp đồng tại mẫu BK04.1-ĐKT.
Việc đã được cấp mã số thuế nộp thay không đồng nghĩa với việc doanh nghiệp được bỏ qua bước cập nhật thông tin hợp đồng mới. Kế toán nên duy trì danh sách hợp đồng, đối chiếu thông tin nhà thầu và lưu hồ sơ đăng ký tương ứng.
Khi Nào Cơ Quan Thuế Cập Nhật Mã Số Thuế Nộp Thay?
Điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC còn quy định:
“Khi người nộp thuế thông báo thay đổi thông tin đăng ký thuế, tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế theo quy định đối với mã số thuế của người nộp thuế thì mã số thuế nộp thay và các mã số thuế 13 chữ số theo mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo quy định tại Chương II, Chương III Thông tư này đối với mã số thuế nộp thay;”
Nội dung trên quy định việc cập nhật mã số thuế nộp thay và các mã số thuế 13 chữ số liên quan theo thông tin, trạng thái mã số thuế của người nộp thuế.
Doanh nghiệp cần theo dõi thông tin đăng ký và tình trạng mã số thuế để quản lý hồ sơ chính xác. Không nên chỉ lưu mã số thuế tại thời điểm đăng ký ban đầu mà bỏ qua những thay đổi phát sinh sau đó.
Những Đối Tượng Nào Phải Đăng Ký Thuế Trực Tiếp Với Cơ Quan Thuế?
Để xác định đúng thủ tục, doanh nghiệp cần đối chiếu quy định về đối tượng đăng ký thuế tại Điều 4 Thông tư 90/2026/TT-BTC.
Điểm h khoản 2 Điều 4 quy định về tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác.
Nội dung liên quan được trích dẫn nguyên văn như sau:
“h) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:”
Các trường hợp được liệt kê gồm:
“h.1) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;”
“h.2) Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;”
“h.3) Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 43 Nghị định số 252/2026/NĐ-CP khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (bao gồm cá nhân cư trú và cá nhân không cư trú);”
“h.4) Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh;”
Thông tư còn quy định riêng về tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân:
“Riêng tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân sử dụng mã số thuế đã cấp của tổ chức chi trả thu nhập để khai, nộp thuế thu nhập cá nhân khấu trừ, nộp thay;”
Các nội dung trên cho thấy Thông tư 90/2026/TT-BTC điều chỉnh nhiều nhóm đối tượng khấu trừ, nộp thay. Khi xác định nghĩa vụ đăng ký của doanh nghiệp, cần chọn đúng trường hợp thay vì áp dụng quy định về nhà thầu nước ngoài cho tất cả đối tượng.
Doanh Nghiệp Nước Ngoài Trong Trường Hợp Nào Phải Nộp Thuế Tại Việt Nam?
Nghĩa vụ thuế thu nhập doanh nghiệp của doanh nghiệp nước ngoài được quy định tại Điều 2 Nghị định 320/2025/NĐ-CP. Nội dung này cần được phân biệt với thời hạn đăng ký thuế nhà thầu theo Nghị định 252/2026/NĐ-CP.
Điều 2 Nghị định 320/2025/NĐ-CP quy định người nộp thuế theo khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp. Trong đó, điểm b khoản 1 đề cập đến doanh nghiệp được thành lập theo pháp luật nước ngoài có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam.
Trích Dẫn Nguyên Văn Điều 2 Nghị Định 320/2025/NĐ-CP
Các trường hợp được quy định tại điểm b khoản 1 Điều 2 gồm:
“b1) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;”
“b2) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;”
“b3) Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;”
“b4) Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam (không bao gồm doanh nghiệp nước ngoài quy định tại điểm b1 và điểm b2 khoản này) cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam;”
Các trường hợp này được quy định riêng tại từng điểm. Khi áp dụng, doanh nghiệp cần giữ đúng phạm vi thu nhập chịu thuế và điều kiện tương ứng, không gộp thành một quy tắc chung cho mọi doanh nghiệp nước ngoài.
Doanh Nghiệp Có Cơ Sở Thường Trú Tại Việt Nam
Theo điểm b1 khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP, doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó.
Điểm b2 quy định riêng về thu nhập chịu thuế phát sinh tại Việt Nam nhưng không liên quan đến hoạt động của cơ sở thường trú. Hai trường hợp này cần được phân biệt khi xác định phạm vi thu nhập chịu thuế.
Doanh Nghiệp Không Có Cơ Sở Thường Trú Tại Việt Nam
Theo điểm b3 khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP, doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
Việc không có cơ sở thường trú không đồng nghĩa với việc doanh nghiệp mặc nhiên không phát sinh nghĩa vụ thuế tại Việt Nam. Phạm vi thu nhập chịu thuế phải được xác định theo quy định áp dụng.
Doanh Nghiệp Cung Cấp Hàng Hóa, Dịch Vụ Qua Nền Tảng Số
Điểm b4 khoản 1 Điều 2 quy định về doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam, không thuộc các trường hợp tại điểm b1 và điểm b2, cung cấp hàng hóa, dịch vụ tại Việt Nam theo hình thức kinh doanh thương mại điện tử hoặc kinh doanh trên nền tảng số.
Trong trường hợp này, quy định đề cập đến thu nhập chịu thuế phát sinh tại Việt Nam. Khi áp dụng, doanh nghiệp cần giữ nguyên điều kiện và phạm vi đối tượng được nêu tại điểm b4.
Vì Sao Cần Phân Biệt Nghĩa Vụ Thuế Thu Nhập Doanh Nghiệp Với Đăng Ký Thuế Nhà Thầu?
Nghị định 252/2026/NĐ-CP quy định thời hạn đăng ký thuế trong trường hợp đang phân tích. Nghị định 320/2025/NĐ-CP quy định người nộp thuế thu nhập doanh nghiệp và phạm vi thu nhập chịu thuế của doanh nghiệp nước ngoài theo từng trường hợp.
Đây là hai nội dung pháp lý khác nhau. Việc xác định doanh nghiệp nước ngoài thuộc trường hợp nộp thuế thu nhập doanh nghiệp không tự động thay thế việc xác định phương thức đăng ký thuế, chủ thể kê khai và thời hạn đăng ký theo quy định quản lý thuế.
Doanh nghiệp cần xem xét hoạt động thực tế, loại thu nhập, cơ sở thường trú nếu có và trách nhiệm kê khai, nộp thuế theo từng trường hợp.
Ví Dụ Thực Tế: Doanh Nghiệp Cần Xử Lý Thời Hạn Đăng Ký Thuế Như Thế Nào?
Tình huống dưới đây là ví dụ giả định nhằm minh họa cách áp dụng quy định. Đây không phải vụ việc thực tế đã được cơ quan thuế xác nhận.
Tình Huống
Công ty A tại Việt Nam ký hợp đồng nhận thầu dịch vụ kỹ thuật với Công ty B ở nước ngoài vào ngày 05/10/2026. Sau khi rà soát, Công ty A xác định Công ty B thuộc trường hợp trực tiếp kê khai và nộp thuế với cơ quan thuế.
Theo điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, thời hạn đăng ký thuế lần đầu của Công ty B là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu.
Cách Xử Lý
Công ty A nên chuyển thông tin hợp đồng cho bộ phận phụ trách thuế ngay khi ký. Bộ phận này cần xác định đúng phương thức kê khai, đối chiếu điều khoản pháp luật, theo dõi thời hạn và kiểm tra hồ sơ đăng ký tương ứng.
Giả sử bộ phận mua hàng chỉ chuyển hợp đồng cho kế toán vào ngày 20/10/2026. Việc chuyển thông tin muộn khiến doanh nghiệp khó kiểm soát thời hạn. Tuy nhiên, chỉ từ dữ kiện này chưa thể kết luận chính xác ngày vi phạm hoặc mức xử phạt. Cần kiểm tra cách tính thời hạn, lịch ngày làm việc, hồ sơ thực tế và quy định xử lý vi phạm có liên quan.
Bài Học Quản Trị
Doanh nghiệp không nên chờ đến khi chuẩn bị thanh toán mới kiểm tra nghĩa vụ đăng ký thuế. Việc đưa bước rà soát thuế vào quy trình tiếp nhận hợp đồng giúp kế toán nhận thông tin sớm và theo dõi thời hạn chủ động hơn.
Nếu doanh nghiệp có nhiều hợp đồng nhà thầu, nên duy trì bảng theo dõi tập trung gồm ngày ký, tên nhà thầu, phương thức kê khai, người phụ trách và trạng thái hồ sơ. Đây là biện pháp quản trị nội bộ, không thay thế thời hạn hay thủ tục do pháp luật quy định.
Những Rủi Ro Thuế Doanh Nghiệp Cần Lưu Ý
Việc thực hiện thủ tục đăng ký thuế cần gắn với quản lý hợp đồng và lưu trữ hồ sơ. Một số điểm doanh nghiệp nên rà soát gồm:
Nhầm Thời Hạn Đăng Ký Với Thời Hạn Kê Khai Thuế
Đăng ký thuế và kê khai thuế là những công việc khác nhau. Thời hạn 10 ngày làm việc tại điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP áp dụng cho trường hợp trực tiếp đăng ký được nêu tại điều khoản.
Doanh nghiệp không nên sử dụng thời hạn này làm thời hạn chung cho mọi nghĩa vụ kê khai hoặc nộp thuế nhà thầu. Mỗi nghĩa vụ cần được xác định theo quy định tương ứng.
Nhầm Mã Số Thuế Nộp Thay Với Mã Số Thuế Của Nhà Thầu
Thông tư 90/2026/TT-BTC phân biệt mã số thuế nộp thay của bên Việt Nam với mã số thuế riêng của nhà thầu trong trường hợp được quy định.
Nếu không phân biệt, doanh nghiệp có thể ghi nhận sai thông tin hoặc thiếu dữ liệu theo dõi hợp đồng. Kế toán cần kiểm tra đúng loại mã số thuế khi lập và lưu hồ sơ.
Không Cập Nhật Thông Tin Hợp Đồng Phát Sinh Thêm
Khi bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay và phát sinh thêm hợp đồng nhà thầu nước ngoài thuộc trường hợp được quy định, doanh nghiệp cần kê khai bổ sung thông tin theo mẫu BK04.1-ĐKT.
Việc đối chiếu danh sách hợp đồng với dữ liệu kê khai giúp phát hiện trường hợp chưa cập nhật. Đây là bước quan trọng với doanh nghiệp có nhiều hợp đồng hoặc nhiều nhà thầu cùng lúc.
Thiếu Hồ Sơ Để Giải Trình
Hợp đồng, thông tin đăng ký thuế, mã số thuế và tài liệu liên quan nên được lưu trữ theo cách dễ truy xuất. Khi cần rà soát, doanh nghiệp cần xác định được căn cứ đã sử dụng và quá trình xử lý hồ sơ.
Theo góc nhìn từ MAN – Master Accountant Network, kiểm soát rủi ro thuế cần gắn với quy trình quản lý hợp đồng và trách nhiệm giữa các bộ phận. Đội ngũ chuyên gia trên 30 năm kinh nghiệm có thể hỗ trợ doanh nghiệp rà soát hồ sơ, quy trình kê khai và các điểm cần kiểm soát trước khi quyết toán thuế hoặc làm việc với cơ quan thuế.
Doanh Nghiệp Nên Kiểm Soát Thời Hạn Đăng Ký Thuế Ra Sao?
Doanh nghiệp có thể xây dựng quy trình nội bộ tập trung vào tiếp nhận hợp đồng, xác định phương thức kê khai và theo dõi hồ sơ.
| Job | Nội dung cần kiểm tra | Target |
| Tiếp nhận hợp đồng | Ngày ký, tên nhà thầu, phạm vi công việc | Không bỏ sót hợp đồng mới |
| Phân loại nghĩa vụ | Nhà thầu trực tiếp kê khai hay bên Việt Nam nộp thay | Xác định đúng thủ tục |
| Đối chiếu pháp luật | Nghị định 252 và Thông tư 90/2026/TT-BTC | Áp dụng đúng căn cứ |
| Theo dõi hồ sơ | Người phụ trách, tiến độ và tình trạng xử lý | Phát hiện hồ sơ chưa hoàn thành |
| Lưu chứng từ | Hợp đồng, thông tin đăng ký, mã số thuế và tài liệu liên quan | Thuận tiện kiểm tra, giải trình |
Bảng trên là gợi ý tổ chức công việc nội bộ, không phải danh mục hồ sơ bắt buộc được trích nguyên văn từ pháp luật. Doanh nghiệp cần đối chiếu thành phần hồ sơ và quy trình áp dụng cho từng trường hợp.
Đối với doanh nghiệp thường xuyên thuê nhà thầu nước ngoài, nên quy định rõ trách nhiệm chuyển hợp đồng giữa bộ phận mua hàng, pháp chế và kế toán thuế. Việc phân công rõ ràng giúp giảm nguy cơ thông tin đến chậm và hỗ trợ kiểm soát nghĩa vụ thuế.
Conclude
Thời hạn đăng ký thuế nhà thầu nước ngoài theo Nghị định 252 cần được xác định theo đúng chủ thể và phương thức thực hiện nghĩa vụ thuế. Đối với nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai và nộp thuế với cơ quan thuế, thời hạn đăng ký thuế lần đầu là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu. Doanh nghiệp cũng cần phân biệt mã số thuế nộp thay với mã số thuế riêng của nhà thầu, đồng thời cập nhật thông tin hợp đồng và lưu hồ sơ theo quy định.
MAN – Master Accountant Network cung cấp dịch vụ tư vấn thuế, kế toán thuế, quyết toán thuế và báo cáo thuế cho doanh nghiệp tại Việt Nam. Với đội ngũ chuyên gia trên 30 năm kinh nghiệm, MAN hỗ trợ doanh nghiệp rà soát hồ sơ, nhận diện rủi ro thuế và xây dựng quy trình quản lý nghĩa vụ thuế phù hợp với hoạt động thực tế. Doanh nghiệp có thể liên hệ MAN khi cần kiểm tra hồ sơ thuế nhà thầu, rà soát quy trình kê khai hoặc chuẩn bị tài liệu phục vụ quyết toán thuế và kiểm toán.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu Hỏi Thường Gặp Về Thời Hạn Đăng Ký Thuế Nhà Thầu Nước Ngoài
Thời hạn đăng ký thuế nhà thầu nước ngoài theo Nghị định 252 là bao lâu?
Thời hạn là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu đối với nhà thầu, nhà thầu phụ nước ngoài trực tiếp kê khai và nộp thuế với cơ quan thuế. Căn cứ: điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
Thời hạn 10 ngày được tính từ ngày ký hợp đồng hay ngày thanh toán?
Đối với trường hợp quy định tại điểm a.3 khoản 3 Điều 6, mốc sự kiện là ngày ký hợp đồng nhận thầu, không phải ngày thanh toán đầu tiên.
Nhà thầu nước ngoài trực tiếp kê khai được cấp mã số thuế bao nhiêu chữ số?
Theo điểm d khoản 2 Điều 5 Thông tư 90/2026/TT-BTC, nhà thầu nước ngoài, nhà thầu phụ nước ngoài trực tiếp đăng ký nộp thuế nhà thầu với cơ quan thuế được cấp mã số thuế 10 chữ số theo từng hợp đồng trong trường hợp quy định.
Bên Việt Nam khấu trừ, nộp thay thuế nhà thầu sử dụng mã số thuế nào?
Theo điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC, tổ chức, cá nhân khấu trừ và nộp thay được cấp mã số thuế 10 chữ số để kê khai, nộp thay thuế cho mỗi nhóm đối tượng. Nhà thầu có thể được cấp mã số thuế 13 chữ số riêng nếu có nhu cầu theo quy định.
Khi phát sinh thêm hợp đồng nhà thầu, doanh nghiệp có phải cập nhật thông tin không?
Có, trong trường hợp bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay thuế nhà thầu và phát sinh thêm hợp đồng nhà thầu nước ngoài khác. Thông tin hợp đồng được kê khai bổ sung tại mẫu BK04.1-ĐKT theo quy định tại điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC.