

Công điện 33/CĐ-CT do Cục Thuế ban hành ngày 02/10/2026 yêu cầu cơ quan thuế các cấp triển khai ngay Nghị quyết 43/2026/NQ-CP, văn bản kéo dài ưu đãi thuế đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026. Bối cảnh rất cụ thể: theo số liệu điều hành giá được An ninh Thủ đô dẫn lại khi đưa tin về Nghị quyết 43, giá bán tối đa dầu diesel 0,05S đã ở mức 28.485 đồng/lít, xăng E5RON92 ở mức 23.744 đồng/lít. Bộ Tài chính cảnh báo nếu không gia hạn, các mức thuế sẽ quay về quy định hiện hành và giá bán lẻ sẽ tăng thêm.
Ba sắc thuế được gia hạn gồm thuế nhập khẩu ưu đãi (theo Nghị định 72/2026/NĐ-CP và Nghị quyết 25/2026/NQ-CP), thuế bảo vệ môi trường và thuế giá trị gia tăng (theo Điều 1, Điều 2 Nghị quyết 19/2026/QH16 của Quốc hội). Riêng thuế tiêu thụ đặc biệt đối với xăng không nằm trong diện gia hạn. Bài viết dưới đây trích dẫn nguyên văn nội dung công điện, phân tích mốc hiệu lực, tác động lên sổ sách và những rủi ro thuế mà các chuyên gia tại MAN – Master Accountant Network thường gặp khi rà soát hồ sơ doanh nghiệp.
Tóm tắt trọng tâm về Công điện 33/CĐ-CT
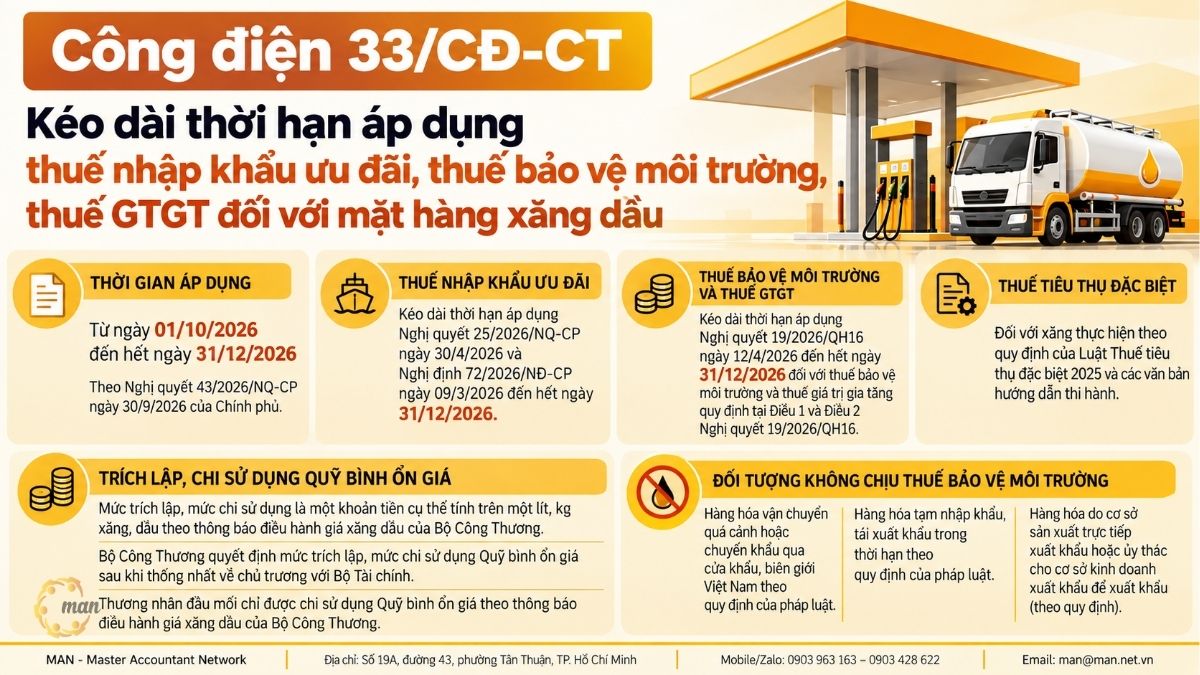
- Công điện 33/CĐ-CT là văn bản chỉ đạo của Cục Thuế ban hành ngày 02/10/2026, yêu cầu cơ quan thuế các cấp triển khai và phổ biến Nghị quyết 43/2026/NQ-CP.
- Mục đích: thống nhất cách áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường 0 đồng/lít và cơ chế không phải kê khai, tính nộp thuế GTGT đối với xăng, dầu, nhiên liệu bay.
- Đối tượng: công chức thuế, thương nhân đầu mối, doanh nghiệp nhập khẩu, phân phối, bán lẻ xăng dầu và doanh nghiệp mua nhiên liệu đầu vào.
- Thời gian áp dụng: từ ngày 01/10/2026 đến hết ngày 31/12/2026.
- Điểm cần nhớ: thuế tiêu thụ đặc biệt đối với xăng thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025, không được gia hạn ưu đãi.
Công điện 33/CĐ-CT là gì và quy định những nội dung nào?
Công điện 33/CĐ-CT là văn bản hành chính khẩn của Cục Thuế, ban hành ngày 02/10/2026, nhằm đưa Nghị quyết 43/2026/NQ-CP vào thực tế quản lý thuế ngay từ ngày đầu hiệu lực. Công điện không tự đặt ra mức thuế mới. Nó chỉ đạo cơ quan thuế tổ chức thực hiện, tuyên truyền và chỉ ra ba điểm người nộp thuế cần lưu ý.
Điểm này quan trọng khi lập hồ sơ. Căn cứ pháp lý để doanh nghiệp áp dụng mức thuế ưu đãi là Nghị quyết 43/2026/NQ-CP và các văn bản được nghị quyết này kéo dài hiệu lực. Công điện 33/CĐ-CT đóng vai trò văn bản hướng dẫn tổ chức thực hiện trong ngành thuế.
Nguyên văn nội dung Công điện 33/CĐ-CT
Nội dung chính của công điện như sau:
“Ngày 30/9/2026, Chính phủ ban hành Nghị quyết 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay (bản gửi kèm). Nghị quyết có hiệu lực thi hành từ ngày 01 tháng 10 năm 2026 đến hết ngày 31 tháng 12 năm 2026.”
“Để kịp thời triển khai thực hiện Nghị quyết 43/2026/NQ-CP, đề nghị các đồng chí Thủ trưởng cơ quan thuế chỉ đạo triển khai và tuyên truyền, phổ biến Quyết định tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện đảm bảo thi hành.”
Ba nội dung cần lưu ý được công điện nêu nguyên văn:
“Kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu: Kéo dài thời hạn áp dụng Nghị quyết 25/2026/NQ-CP ngày 30 tháng 4 năm 2026 của Chính phủ và Nghị định 72/2026/NĐ-CP ngày 09 tháng 3 năm 2026 của Chính phủ đến hết ngày 31 tháng 12 năm 2026.”
“Kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay: Kéo dài thời hạn áp dụng Nghị quyết 19/2026/QH16 ngày 12 tháng 4 năm 2026 của Quốc hội đến hết ngày 31 tháng 12 năm 2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 Nghị quyết 19/2026/QH16”
“Thuế tiêu thụ đặc biệt đối với xăng thực hiện theo quy định của Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn thi hành.”
Doanh nghiệp nên tải bản gốc công điện kèm Nghị quyết 43/2026/NQ-CP để lưu hồ sơ, thay vì chỉ lưu bài viết tóm tắt.
Công điện 33/CĐ-CT dẫn chiếu Điều 1, Điều 2 Nghị quyết 19/2026/QH16 với nội dung gì?
Hai điều khoản được kéo dài hiệu lực là trái tim của chính sách. Nguyên văn như sau:
Điều 1. Về thuế bảo vệ môi trường: “Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay là 0 đồng/lít.”
Điều 2. Về thuế giá trị gia tăng: “Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.”
Hãy đọc kỹ danh mục. Điều 1 loại trừ etanol. Điều 2 liệt kê đúng năm nhóm: xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay. Doanh nghiệp không nên tự suy rộng ưu đãi GTGT sang mặt hàng ngoài danh mục này khi chưa có hướng dẫn cụ thể của cơ quan thuế.
Nghị quyết 19/2026/QH16 ban đầu có hiệu lực từ 16/4/2026 đến hết 30/6/2026 (trừ trường hợp được Nghị quyết quy định riêng) và còn quy định về thuế tiêu thụ đặc biệt. Văn bản 1088/TTTN-XD ngày 15/4/2026 của Bộ Công Thương khi thông báo Nghị quyết này nêu rõ: “thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%”. Nghị quyết 43/2026/NQ-CP chỉ kéo dài Điều 1 và Điều 2, nên thuế tiêu thụ đặc biệt quay về Luật Thuế tiêu thụ đặc biệt 2025 (số 66/2025/QH15).
Công điện 33/CĐ-CT có vai trò gì trong quản trị tài chính, thuế và kiểm toán?
Với doanh nghiệp, giá trị của công điện nằm ở chỗ nó xác nhận chính sách liền mạch sau ngày 30/9/2026. Nhờ vậy, kế toán có cơ sở giữ nguyên cách hạch toán nhiên liệu trong quý IV thay vì phải chuyển đổi hai lần.
- Quản trị giá vốn: thuế bảo vệ môi trường 0 đồng/lít và thuế nhập khẩu ưu đãi 0% với một số mặt hàng được phản ánh vào giá bán. Doanh nghiệp vận tải, logistics, sản xuất dùng nhiều nhiên liệu cần cập nhật định mức chi phí theo giá mua thực tế.
- Quản trị dòng tiền: hóa đơn mua xăng dầu không có tiền thuế GTGT. Số tiền chi ra khi mua giảm, nhưng số thuế GTGT đầu vào được khấu trừ cũng giảm tương ứng.
- Tax Filing: người bán thuộc diện không phải kê khai, tính nộp thuế GTGT khi bán ra nhưng vẫn được khấu trừ thuế đầu vào. Đây là cơ chế đặc biệt, khác với hàng hóa không chịu thuế.
- Auditing: kiểm toán viên sẽ kiểm tra tính đúng kỳ (cut-off) của hóa đơn và tờ khai quanh hai mốc 01/10/2026 và 31/12/2026, nhất là lô hàng nhập khẩu, hàng tồn kho chuyển kỳ.
Theo góc nhìn từ MAN – Master Accountant Network, nhiều chủ doanh nghiệp nghĩ “không có VAT là tiết kiệm 10%”. Cách hiểu này chưa đúng với doanh nghiệp nộp thuế theo phương pháp khấu trừ. Phần lợi ích thực về chi phí đến từ thuế bảo vệ môi trường và thuế nhập khẩu đã được phản ánh trong giá. Phần GTGT chủ yếu tác động đến thời điểm dòng tiền và số thuế phải nộp từng kỳ.
Những đối tượng nào chịu tác động trực tiếp từ Công điện 33/CĐ-CT?
Công điện gửi tới thủ trưởng cơ quan thuế, nhưng người chịu tác động thực tế trải dài cả chuỗi cung ứng nhiên liệu. Bảng dưới đây tóm lược tác động và việc cần làm của từng nhóm.
| Object | Main impact | Việc cần làm ngay |
| Cơ quan thuế các cấp | Chịu trách nhiệm triển khai, tuyên truyền tới công chức và người nộp thuế | Hướng dẫn thống nhất, chuẩn bị điều kiện thi hành |
| Thương nhân đầu mối, doanh nghiệp nhập khẩu xăng dầu | Hưởng thuế nhập khẩu ưu đãi, thuế BVMT 0 đồng/lít; không phải kê khai, tính nộp thuế GTGT ở khâu nhập khẩu và khi bán ra | Khai thuế GTGT trên VNACCS/VCIS bằng mã VK240 theo Công văn 22446/CHQ-NVTHQ |
| Thương nhân phân phối, đại lý, cửa hàng bán lẻ | Không tính thuế GTGT khi bán xăng, dầu diezel, dầu hỏa, dầu mazut | Cấu hình lại hóa đơn điện tử, kiểm tra giá bán niêm yết |
| Hãng hàng không, doanh nghiệp vận tải, logistics, sản xuất | Giá mua nhiên liệu giảm; số thuế GTGT đầu vào được khấu trừ giảm | Cập nhật định mức chi phí và dự báo số thuế GTGT phải nộp |
| Hộ kinh doanh, người tiêu dùng cuối | Hưởng trực tiếp phần giá giảm do không phải gánh thuế | Không phát sinh thủ tục |
Nhóm thứ tư thường bị bỏ quên nhất. Các chuyên gia tại MAN với 30 năm kinh nghiệm lưu ý rằng doanh nghiệp vận tải có chi phí nhiên liệu lớn sẽ thấy số thuế GTGT phải nộp tăng lên trong quý IV/2026, dù tổng chi phí không tăng. Ai không dự báo trước dễ bị động về tiền nộp thuế.
Công điện 33/CĐ-CT áp dụng từ khi nào và trong điều kiện nào?
Khung thời gian áp dụng là từ ngày 01/10/2026 đến hết ngày 31/12/2026, theo hiệu lực của Nghị quyết 43/2026/NQ-CP. Chính sách nối tiếp liền mạch với Nghị quyết 34/2026/NQ-CP, văn bản trước đó đã kéo dài Nghị quyết 25/2026/NQ-CP và Nghị định 72/2026/NĐ-CP đến hết ngày 30/9/2026.
Những mốc thời gian nào doanh nghiệp cần đánh dấu?
- 30/9/2026: Chính phủ ban hành Nghị quyết 43/2026/NQ-CP.
- 01/10/2026: Nghị quyết 43 có hiệu lực. Cùng ngày, Cục Hải quan ban hành Công văn 22446/CHQ-NVTHQ hướng dẫn khai báo.
- 02/10/2026: Cục Thuế ban hành Công điện 33/CĐ-CT.
- 31/12/2026: Ngày cuối cùng áp dụng ưu đãi, nếu không có văn bản gia hạn mới.
Điều kiện nào để được áp dụng đúng?
Không có thủ tục đăng ký hưởng ưu đãi. Doanh nghiệp được áp dụng khi đồng thời đáp ứng ba điều kiện:
- Đúng mặt hàng: thuộc danh mục tại Điều 1, Điều 2 Nghị quyết 19/2026/QH16 hoặc danh mục thuế nhập khẩu ưu đãi tại Nghị định 72/2026/NĐ-CP và Nghị quyết 25/2026/NQ-CP.
- Đúng thời điểm: thời điểm tính thuế rơi vào khoảng 01/10/2026 đến 31/12/2026. Với thuế nhập khẩu, khoản 1 Điều 8 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định: “Thời điểm tính thuế xuất khẩu, thuế nhập khẩu là thời điểm đăng ký tờ khai hải quan.” Với bán hàng trong nước, căn cứ thời điểm xác định thuế theo luật thuế tương ứng.
- Đúng hồ sơ: hóa đơn, tờ khai thể hiện đúng cơ chế thuế, ví dụ khai mã VK240 khi khai thuế GTGT hàng nhập khẩu thuộc diện không phải kê khai, tính nộp.
Một ví dụ thực tế: lô dầu diesel cập cảng ngày 30/12/2026 nhưng đăng ký tờ khai ngày 02/01/2027. Nếu không có văn bản gia hạn mới, lô hàng này không còn thuộc phạm vi Nghị quyết 43. Lịch nhập hàng cuối năm vì thế cần được rà soát từ bây giờ.
Những văn bản pháp luật nào liên quan đến Công điện 33/CĐ-CT?
Để áp dụng đúng, kế toán cần đọc công điện cùng hệ thống văn bản gốc. Bảng dưới đây xếp theo thứ tự ban hành mới nhất trước.
| Document | Cơ quan, ngày ban hành | Summary of content |
| Công điện 33/CĐ-CT | Cục Thuế, 02/10/2026 | Chỉ đạo cơ quan thuế triển khai, tuyên truyền Nghị quyết 43/2026/NQ-CP; nêu ba điểm lưu ý về thuế nhập khẩu, thuế BVMT, GTGT và thuế TTĐB |
| Công văn 22446/CHQ-NVTHQ | Cục Hải quan, 01/10/2026 | Yêu cầu Chi cục Hải quan khu vực phổ biến Nghị quyết 43; tiếp tục dùng mã VK240 khi khai thuế GTGT trên VNACCS/VCIS |
| Công văn 3212/TTTN-XD | Cục Quản lý và Phát triển thị trường trong nước, Bộ Công Thương | Thông báo tới thương nhân việc Nghị quyết 43 tiếp tục giảm thuế với xăng dầu từ 01/10/2026 |
| Nghị quyết 43/2026/NQ-CP | Chính phủ, 30/9/2026 | Kéo dài thuế nhập khẩu ưu đãi, thuế BVMT, thuế GTGT với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay; hiệu lực 01/10/2026 đến 31/12/2026 |
| Nghị quyết 34/2026/NQ-CP | Government | Kéo dài Nghị quyết 25/2026/NQ-CP và Nghị định 72/2026/NĐ-CP đến hết 30/9/2026 |
| Nghị quyết 25/2026/NQ-CP | Chính phủ, 30/4/2026 | Kéo dài thời hạn áp dụng Nghị định 72/2026/NĐ-CP về thuế nhập khẩu ưu đãi với xăng, dầu, nguyên liệu sản xuất xăng, dầu |
| Nghị quyết 19/2026/QH16 | Quốc hội, 12/4/2026 | Thuế BVMT 0 đồng/lít (Điều 1); không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ đầu vào (Điều 2); Điều 3 đưa thuế suất TTĐB với xăng về 0% (không được Nghị quyết 43 kéo dài); ban đầu hiệu lực 16/4/2026 đến hết 30/6/2026 |
| Nghị định 72/2026/NĐ-CP | Chính phủ, 09/3/2026 | Sửa đổi mức thuế suất thuế nhập khẩu ưu đãi với xăng dầu theo Nghị định 26/2023/NĐ-CP |
| Law on Special Consumption Tax 2025 | Quốc hội, số 66/2025/QH15 | Căn cứ tính thuế TTĐB với xăng, không được gia hạn ưu đãi |
| Nghị định 83/2014/NĐ-CP, sửa đổi bởi Nghị định 95/2021/NĐ-CP | Government | Quy định trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu (khoản 2 Điều 37) |
| Environmental Protection Tax Law 2010 | National Assembly | Điều 4 quy định đối tượng không chịu thuế BVMT |
Mức thuế áp dụng từ 01/10/2026 đến 31/12/2026 cụ thể ra sao?
Các mức dưới đây tổng hợp từ nội dung văn bản và thông tin báo chí chính thống đưa tin về Nghị quyết 43.
| Sắc thuế | Item | Applicable level | Base |
| Thuế nhập khẩu ưu đãi | Nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay, kerosine | 0% (giảm từ 7%) | Nghị định 72/2026/NĐ-CP, Nghị quyết 25/2026/NQ-CP |
| Thuế nhập khẩu ưu đãi | Một số nguyên liệu hóa dầu | 0% (giảm từ 3%) | Như trên |
| Thuế nhập khẩu ưu đãi | Hydrocarbon mạch vòng loại khác | 0% (giảm từ 2%) | Như trên |
| Environmental protection tax | Xăng (trừ etanol), dầu diezel, dầu hỏa, dầu mazut, nhiên liệu bay | 0 VND/liter | Điều 1 Nghị quyết 19/2026/QH16 |
| VAT | Xăng, dầu diezel, dầu hỏa, dầu mazut, nhiên liệu bay | Không phải kê khai, tính nộp; được khấu trừ đầu vào | Điều 2 Nghị quyết 19/2026/QH16 |
| Special consumption tax | Xăng | Theo Luật Thuế TTĐB 2025 (VOH đưa tin: 10% xăng khoáng, 8% xăng E5, 7% xăng E10) | Law No. 66/2025/QH15 |
Với thuế suất thuế tiêu thụ đặc biệt, doanh nghiệp nên đối chiếu trực tiếp biểu thuế trong Luật số 66/2025/QH15 trước khi tính giá vốn.
Quỹ bình ổn giá và đối tượng không chịu thuế BVMT được quy định thế nào?
Hai nội dung này không nằm trong Công điện 33/CĐ-CT nhưng gắn chặt với giá xăng dầu và thuế BVMT. Chúng tôi trích dẫn nguyên văn để doanh nghiệp tra cứu chính xác.
Quỹ bình ổn giá xăng dầu được trích lập, chi sử dụng ra sao?
Căn cứ khoản 2 Điều 37 Nghị định 83/2014/NĐ-CP, được sửa đổi bởi khoản 26 Điều 1 Nghị định 95/2021/NĐ-CP, quy định trích lập, chi sử dụng Quỹ bình ổn giá như sau (trích theo bản Thư Viện Pháp Luật đăng tải; khi lập hồ sơ nên đối chiếu văn bản gốc):
“Mức trích lập Quỹ bình ổn giá: là một yếu tố cấu thành giá cơ sở; là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương. Trường hợp tại thời điểm điều hành giá xăng dầu nếu số dư Quỹ bình ổn giá lớn, Bộ Công Thương xem xét có phương án điều chỉnh giảm hoặc tạm dừng trích lập Quỹ bình ổn giá.”
“Mức chi sử dụng Quỹ bình ổn giá: là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương, được xem xét điều hành linh hoạt trong các trường hợp giá cơ sở tăng cao hoặc việc tăng giá xăng, dầu ảnh hưởng đến phát triển kinh tế – xã hội và đời sống nhân dân. Thương nhân đầu mối kinh doanh xăng dầu chỉ được chi sử dụng Quỹ bình ổn giá theo thông báo điều hành giá xăng dầu của Bộ Công Thương, không được sử dụng Quỹ bình ổn giá xăng dầu cho các mục đích khác.”
“Bộ Công Thương căn cứ tình hình thực tế, số dư Quỹ bình ổn giá, diễn biến giá cơ sở xăng dầu tại thời điểm điều hành giá xăng dầu để quyết định mức trích lập, mức chi sử dụng Quỹ bình ổn giá sau khi thống nhất về chủ trương với Bộ Tài chính.”
Về việc đối trừ, nộp tiền vào tài khoản Quỹ và xử lý khi Quỹ âm, nghị định quy định nguyên văn:
“Số tiền trích lập, chi sử dụng Quỹ bình ổn giá trong kỳ phải được đối trừ và nộp kịp thời vào tài khoản Quỹ bình ổn giá tại ngân hàng; số dư tài khoản tiền gửi Quỹ bình ổn giá được tính lãi suất theo mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán của ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu mở tài khoản tiền gửi Quỹ bình ổn giá trong cùng thời kỳ. Phần lãi phát sinh trên tài khoản số dư Quỹ bình ổn giá dương được hạch toán vào Quỹ bình ổn giá.”
“Thương nhân đầu mối kinh doanh xăng dầu sử dụng Quỹ bình ổn giá theo thông báo điều hành của Bộ Công Thương nhưng tại thời điểm đó số dư của tài khoản tiền gửi Quỹ bình ổn giá không còn (số dư tài khoản tiền gửi Quỹ bình ổn giá tại ngân hàng bằng không (0)), thương nhân đầu mối kinh doanh xăng dầu được vay vốn hoặc sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá (phần số dư Quỹ bình ổn giá âm).”
“+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu vay vốn ngân hàng để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất theo mức lãi suất thỏa thuận thấp nhất tại ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu vay vốn.”
“+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất tối đa bằng mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán thấp nhất của một (01) trong các ngân hàng nơi thương nhân đầu mối mở tài khoản tiền gửi Quỹ bình ổn giá.”
Vì sao kế toán cần quan tâm? Quỹ bình ổn giá là yếu tố cấu thành giá cơ sở. Khi thuế giảm về 0 nhưng Quỹ bị chi mạnh, giá bán lẻ vẫn có thể biến động, ảnh hưởng trực tiếp tới dự toán chi phí nhiên liệu.
Những hàng hóa nào không chịu thuế bảo vệ môi trường?
Điều 4 Luật Thuế bảo vệ môi trường 2010 quy định đối tượng không chịu thuế như sau (trích theo bản Thư Viện Pháp Luật đăng tải; khi lập hồ sơ nên đối chiếu văn bản gốc):
“Hàng hóa không quy định tại Điều 3 Luật thuế bảo vệ môi trường 2010 không thuộc đối tượng chịu thuế bảo vệ môi trường.”
“Hàng hóa quy định tại Điều 3 Luật thuế bảo vệ môi trường 2010 không chịu thuế bảo vệ môi trường trong các trường hợp sau:”
“+ Hàng hóa vận chuyển quá cảnh hoặc chuyển khẩu qua cửa khẩu, biên giới Việt Nam theo quy định của pháp luật, bao gồm hàng hóa được vận chuyển từ nước xuất khẩu đến nước nhập khẩu qua cửa khẩu Việt Nam nhưng không làm thủ tục nhập khẩu vào Việt Nam và không làm thủ tục xuất khẩu ra khỏi Việt Nam; hàng hóa quá cảnh qua cửa khẩu, biên giới Việt Nam trên cơ sở Hiệp định ký kết giữa Chính phủ Việt Nam và Chính phủ nước ngoài hoặc thỏa thuận giữa cơ quan, người đại diện được Chính phủ Việt Nam và Chính phủ nước ngoài ủy quyền theo quy định của pháp luật.”
“+ Hàng hóa tạm nhập khẩu, tái xuất khẩu trong thời hạn theo quy định của pháp luật.”
“+ Hàng hóa do cơ sở sản xuất trực tiếp xuất khẩu hoặc ủy thác cho cơ sở kinh doanh xuất khẩu để xuất khẩu, trừ trường hợp tổ chức, hộ gia đình, cá nhân mua hàng hóa thuộc đối tượng chịu thuế bảo vệ môi trường để xuất khẩu.”
Cần phân biệt rõ: xăng dầu vẫn là đối tượng chịu thuế BVMT, chỉ có mức thuế được quy định là 0 đồng/lít trong thời gian Nghị quyết có hiệu lực. Điều này khác với hàng hóa không chịu thuế theo Điều 4.
Case Study: Doanh nghiệp vận tải tại TP.HCM xử lý ra sao khi áp dụng Công điện 33/CĐ-CT?
Tình huống dưới đây là ví dụ minh họa, tổng hợp từ các dạng vướng mắc phổ biến. Số liệu là giả định để làm rõ cơ chế, không phải số liệu của một doanh nghiệp cụ thể.
Background
Công ty TNHH Y kinh doanh vận tải hàng hóa tại TP.HCM, sở hữu 60 xe tải, khai thuế GTGT theo tháng, phương pháp khấu trừ. Mỗi tháng công ty tiêu thụ khoảng 90.000 lít dầu diesel. Giả định giá chưa thuế GTGT là 26.000 đồng/lít, thuế suất GTGT thông thường 10%.
Giám đốc tài chính kỳ vọng “tiết kiệm 10% chi phí nhiên liệu” nhờ chính sách. Kế toán trưởng lại lo ngại số thuế GTGT phải nộp tháng 10 tăng đột biến.
Phân tích con số
| Chỉ tiêu (triệu đồng/tháng) | Khi tính thuế GTGT thông thường | Khi áp dụng Nghị quyết 43 |
| Giá trị dầu diesel chưa thuế (90.000 lít) | 2.340 | 2.340 |
| Thuế GTGT trên hóa đơn mua nhiên liệu | 234 | 0 |
| Tiền chi ra khi mua nhiên liệu | 2.574 | 2.340 |
| Thuế GTGT đầu ra dịch vụ vận tải (giả định) | 500 | 500 |
| Thuế GTGT đầu vào khác (giả định) | 60 | 60 |
| Thuế GTGT phải nộp trong kỳ | 206 | 440 |
| Tổng tiền chi (nhiên liệu + thuế GTGT phải nộp) | 2.780 | 2.780 |
Kết luận rất rõ. Phần GTGT không làm tổng chi của công ty thay đổi. Công ty chi ít hơn 234 triệu đồng khi mua dầu, nhưng nộp thêm đúng 234 triệu đồng thuế GTGT vào ngày 20 tháng sau. Lợi ích chi phí thực sự đến từ thuế BVMT 0 đồng/lít và thuế nhập khẩu ưu đãi, vốn đã nằm trong giá mua.
How to handle it
- Đo đúng lợi ích: so sánh giá mua chưa thuế GTGT trước và sau khi có chính sách, thay vì tính theo mức thuế GTGT.
- Lập dự báo dòng tiền: cộng thêm khoảng 234 triệu đồng/tháng vào kế hoạch nộp thuế GTGT các kỳ tháng 10, 11, 12/2026, tương đương khoảng 702 triệu đồng cho cả quý IV.
- Rà soát hóa đơn đầu vào: đối chiếu hóa đơn mua nhiên liệu từ 01/10/2026 với nhà cung cấp. Hóa đơn ghi sai cơ chế thuế cần được xử lý theo quy định về hóa đơn trước khi kê khai.
- Tách kỳ rõ ràng: hóa đơn mua quanh các mốc chuyển đổi được lưu theo ngày lập để phục vụ đối chiếu khi quyết toán và kiểm toán.
The measured results
- Công ty chủ động 702 triệu đồng tiền nộp thuế GTGT quý IV, không phải vay ngắn hạn bất ngờ.
- Định mức chi phí nhiên liệu được cập nhật theo giá thực mua, giúp báo giá cước vận tải sát thực tế hơn.
- Hồ sơ hóa đơn được phân kỳ sẵn, rút ngắn thời gian đối chiếu khi kiểm toán báo cáo tài chính năm 2026.
Nhận định chuyên gia: Doanh nghiệp thường gặp rủi ro gì khi thực hiện Công điện 33/CĐ-CT?
Các chuyên gia tại MAN – Master Accountant Network, với hơn 30 năm kinh nghiệm kiểm toán và tư vấn thuế tại Việt Nam, nhận thấy những sai sót quanh chính sách thuế xăng dầu hiếm khi đến từ việc không biết luật. Chúng đến từ việc áp dụng vội, thiếu đối chiếu văn bản gốc. Dưới đây là năm rủi ro thuế điển hình và cách xử lý.
- Rủi ro 1: Nhầm “không phải kê khai, tính nộp” với “không chịu thuế”: Một số đơn vị kinh doanh xăng dầu tự loại VAT đầu vào khỏi số được khấu trừ vì nghĩ hàng bán ra “không chịu thuế”. Trong khi Điều 2 Nghị quyết 19/2026/QH16 ghi rõ vẫn “được khấu trừ thuế giá trị gia tăng đầu vào”. Sai sót này làm doanh nghiệp tự thiệt về số thuế được khấu trừ. How to handle: trích nguyên văn Điều 2 vào hồ sơ chính sách kế toán nội bộ, cấu hình phần mềm khai thuế đúng cơ chế.
- Rủi ro 2: Suy rộng danh mục mặt hàng: Danh mục thuế BVMT loại trừ etanol. Danh mục GTGT chỉ gồm xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay. Doanh nghiệp kinh doanh dầu nhờn, mỡ bôi trơn hay hóa chất gốc dầu không nên tự áp dụng khi chưa đối chiếu danh mục và mã HS. How to handle: lập bảng đối chiếu từng mã hàng với văn bản gốc trước khi xuất hóa đơn.
- Rủi ro 3: Sai thời điểm ở hai đầu mốc: Lô hàng nhập khẩu đăng ký tờ khai sau 31/12/2026 hay hóa đơn lập lùi ngày đều là điểm cơ quan thuế và kiểm toán viên kiểm tra kỹ. Hàng tồn kho chuyển kỳ cũng cần theo dõi riêng giá vốn. How to handle: lên lịch nhập hàng và chốt tồn kho trước ngày 31/12/2026, đồng thời theo dõi văn bản gia hạn mới nếu có.
- Rủi ro 4: Quên thuế tiêu thụ đặc biệt đã quay về mức luật định: Nghị quyết 19/2026/QH16 từng đưa thuế suất TTĐB với xăng về 0%. Nghị quyết 43/2026/NQ-CP không kéo dài nội dung này. Doanh nghiệp tính giá vốn, giá bán theo bảng giá cũ sẽ sai lệch. How to handle: cập nhật thuế suất TTĐB theo Luật số 66/2025/QH15 vào công thức tính giá.
- Rủi ro 5: Bị động dòng tiền nộp thuế GTGT ở bên mua: Như case study đã chỉ ra, doanh nghiệp dùng nhiều nhiên liệu sẽ nộp thuế GTGT nhiều hơn mỗi kỳ. Không ít đơn vị chỉ phát hiện khi đến hạn nộp tờ khai. How to handle: đưa khoản chênh lệch vào kế hoạch tài chính quý IV ngay từ tháng 10. Theo góc nhìn từ MAN, tối ưu chi phí thuế tại Việt Nam không phải là tìm cách nộp ít hơn quy định. Đó là áp dụng đúng và đủ mọi ưu đãi hợp pháp, đúng thời điểm, với hồ sơ đủ sức thuyết phục khi bị thanh tra, kiểm tra.
Conclude
Công điện 33/CĐ-CT xác nhận ba ưu đãi thuế với xăng, dầu và nhiên liệu bay được duy trì liền mạch đến hết 31/12/2026: thuế nhập khẩu ưu đãi, thuế BVMT 0 đồng/lít và cơ chế không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ đầu vào. Thuế tiêu thụ đặc biệt với xăng không được gia hạn. Giá trị lớn nhất với doanh nghiệp nằm ở việc đọc đúng văn bản gốc, xác định đúng danh mục, đúng thời điểm và dự báo trước tác động dòng tiền.
Tax services at MAN – Master Accountant Network
- Tax accounting services
- Tax consulting services
- Tax settlement services
- Tax reporting services
- VAT refund service
Contact information for services at MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network, CPA Vietnam with over 30 years of experience in accounting, auditing, taxation, and corporate financial consulting.
Câu hỏi thường gặp về Công điện 33/CĐ-CT
Công điện 33/CĐ-CT có giá trị pháp lý như một nghị định không?
Không. Công điện là văn bản chỉ đạo tổ chức thực hiện trong ngành thuế. Căn cứ để áp dụng mức thuế là Nghị quyết 43/2026/NQ-CP, Nghị quyết 19/2026/QH16, Nghị quyết 25/2026/NQ-CP và Nghị định 72/2026/NĐ-CP. Khi lập hồ sơ, doanh nghiệp nên dẫn chiếu các văn bản này.
Thuế tiêu thụ đặc biệt đối với xăng có tiếp tục được giảm không?
Không. Công điện nêu rõ thuế TTĐB với xăng thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025 và văn bản hướng dẫn. Cục Hải quan cũng lưu ý việc kéo dài theo Nghị quyết 43 không thay đổi quy định về thuế TTĐB.
Doanh nghiệp mua dầu diesel có được khấu trừ thuế GTGT không?
Hóa đơn mua xăng, dầu diezel, dầu hỏa, dầu mazut, nhiên liệu bay trong thời gian áp dụng không có tiền thuế GTGT, nên bên mua không có số thuế đầu vào tương ứng để khấu trừ. Người bán vẫn được khấu trừ thuế GTGT đầu vào của mình theo Điều 2 Nghị quyết 19/2026/QH16.
Doanh nghiệp nhập khẩu xăng dầu khai thuế GTGT như thế nào?
Theo Công văn 22446/CHQ-NVTHQ ngày 01/10/2026 của Cục Hải quan, doanh nghiệp tiếp tục sử dụng mã VK240 khi khai thuế GTGT trên hệ thống VNACCS/VCIS đối với hàng hóa thuộc diện không phải kê khai, tính nộp thuế GTGT.
Sau ngày 31/12/2026, chính sách có tự động kéo dài không?
Không tự động. Nghị quyết 43 chỉ có hiệu lực đến hết 31/12/2026. Báo chí đưa tin Nghị quyết cũng có cơ chế điều chỉnh thời gian áp dụng khi cần thiết, giao Bộ Công Thương theo dõi và phối hợp Bộ Tài chính đề xuất. Doanh nghiệp cần theo dõi văn bản mới trong tháng 12/2026.




